適用拡大
2024年11月|フリーランス・一人親方の労災保険特別加入
労災保険特別加入制度とは
山田
木村先生、そもそも「労災保険の特別加入」って何ですか? 普通の労災保険と何が違うんですか?
木村先生
通常の労災保険は雇われて働く「労働者」を対象にしているので、フリーランスや一人親方には自動的には適用されないんです。そこで、一定の条件を満たす個人事業主やフリーランスが任意で加入できる仕組みとして設けられているのが「特別加入」です。
山田
えっ、じゃあ加入しなければ、仕事中にケガしても補償なしってことですか?
木村先生
そうなんです。特別加入していない一人親方やフリーランスは、民間の傷害保険に入っていない限りノーガードです。建設現場では「特別加入していないと現場に入れない」というルールを設けているところも多いですよ。
山田
それは怖いですね。どんな補償が受けられるんですか?
木村先生
特別加入すると、通常の労災保険と同じ補償内容が受けられます。具体的には療養補償給付(治療費)、休業補償給付(休業4日目から給付基礎日額の80%相当)、障害補償給付、遺族補償給付・葬祭料などです。
山田
「給付基礎日額の80%」って、どういう意味ですか?
木村先生
加入時に自分で選んだ「給付基礎日額」が補償計算の基準になります。たとえば給付基礎日額を1万円に設定していれば、休業中は1日あたり8,000円が支給されるイメージです。選べる金額は3,500円から25,000円まで16段階あって、自分の実際の収入水準に合わせて決めます。
山田
なるほど。それでは、制度の種類はどうなっているんですか?
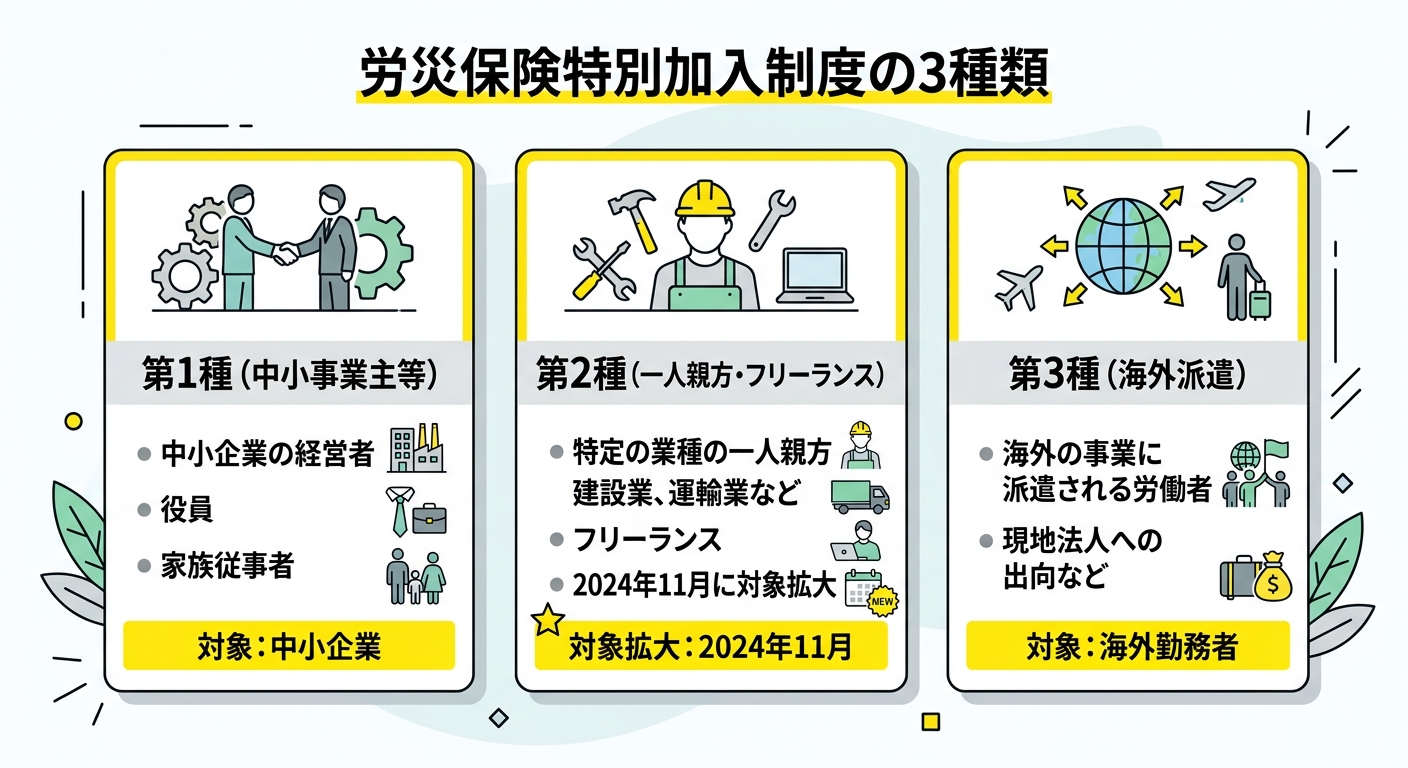
特別加入の3つの種類
木村先生
特別加入制度には3種類あります。それぞれ対象者が違います。
| 種類 | 対象者 | 申請先 |
|---|---|---|
| 第1種特別加入 | 中小事業主・役員・家族従業員 | 労働保険事務組合経由 |
| 第2種特別加入 | 一人親方・その他自営業者 | 特別加入団体経由 |
| 第3種特別加入 | 海外派遣者 | 労働保険事務組合経由 |
山田
フリーランスや一人親方は「第2種」に当たるんですね。
木村先生
そうです。第2種が今回のテーマの中心です。一人親方等の方は労働保険事務組合ではなく「特別加入団体」という別の窓口を通じて加入する点が特徴です。
山田
「特別加入団体」って何ですか?
木村先生
都道府県労働局長に承認された、一人親方等で構成される団体です。各業種の組合や協会が窓口になっていることが多いですね。建設業だと一人親方の団体が全国にあり、フリーランスだと2024年11月以降は連合フリーランス労災保険センターなどが設立されています。
山田
じゃあ2024年11月の拡大というのはどういうことですか?
2024年11月の対象拡大 — フリーランスが加入できるようになった
木村先生
これが大きな転換点でした。令和6年(2024年)11月1日以前は、第2種特別加入に入れる業種は法律で列挙された特定の職種に限られていたんです。
山田
具体的にはどんな業種が対象だったんですか?
木村先生
2024年10月以前の対象業種を見てみましょう。
| 対象業種(2024年10月以前) | 代表的な職種 |
|---|---|
| 建設業(大工・左官・とび等) | 個人大工、型枠大工 |
| 運送業 | 個人タクシー、宅配・フードデリバリー |
| 漁業(漁船乗組員) | 個人漁師 |
| 林業 | 森林作業従事者 |
| 医薬品配置販売 | 配置薬の個人販売員 |
| 廃棄物処理業 | 個人での収集・解体 |
| 医療系国家資格者 | 柔道整復師、鍼灸師、歯科技工士 |
| 情報処理業務(IT) | システムエンジニア、プログラマー(2021年9月追加) |
| 芸能・アニメーション従事者 | 個人芸能人、アニメーター(2021年4月追加) |
山田
IT系のフリーランスは2021年から入れたんですね。ほんとに? もっと前からできていたのかと思っていました。
木村先生
実は2021年9月に追加されたんです。で、2024年11月1日からはさらに大きく変わりました。「特定フリーランス事業」として、業種・職種を問わず加入できるようになったんです。
山田
えっ、業種を問わず? どういうことですか?
木村先生
令和6年11月1日以降、企業等から業務委託を受けているフリーランスであれば、業種・職種に関わらず特別加入の対象になりました。グラフィックデザイナー、ライター、翻訳家、動画編集者なども含まれます。
山田
それはすごい話ですね! 条件は「企業からの業務委託」だけですか?
木村先生
ポイントは「特定フリーランス事業」に該当するかどうかです。企業等(個人消費者以外)から業務委託を受けて行うB to B型の事業が対象になります。消費者からのみ仕事を受けているケース(C to Cのみ)は対象外です。ただし、企業からの委託見込みがあれば、現時点で委託を受けていなくても加入できます。
山田
なるほど。個人のお客様しかいないフリーランスはまだ入れないんですね。
⚠️ 2024年11月拡大の対象外ケース
- 消費者(個人)からのみ業務委託を受けている場合(C to Cのみ)
- すでに別の特別加入制度に該当している業種(建設業の一人親方など)
- 法人形態で従業員を雇用している場合(この場合は一般の労災保険の対象)
山田
具体的な職種でいうと、どんな人が2024年11月から加入できるようになったんですか?
木村先生
企業から業務委託を受けているなら、たとえばWebデザイナー、コピーライター、翻訳者、動画クリエイター、音楽家、イラストレーターなど、幅広い職種が入ります。逆に言うと、これまで「IT系以外のクリエイター」はグレーゾーンだったのが、2024年11月以降は明確に対象になったということです。
山田
わかりました。では保険料はいくらくらいかかるんですか?
保険料の計算方法と給付基礎日額の選び方
木村先生
保険料の計算式はシンプルです。
年間保険料 = 給付基礎日額 × 365日 × 保険料率
木村先生
保険料率は業種ごとに異なります。
山田
業種別の保険料率、一覧で教えてもらえますか?
木村先生
はい。第2種特別加入の主な保険料率はこうなっています。
| 業種区分 | 保険料率 |
|---|---|
| 建設業(大工・左官・とび等) | 18/1,000 |
| 運送業(個人タクシー・配送等) | 12/1,000 |
| 漁業(漁船乗組員) | 45/1,000 |
| 林業 | 52/1,000 |
| 廃棄物処理業 | 14/1,000 |
| 医薬品配置販売業 | 7/1,000 |
| 情報処理業務・医療系国家資格者等 | 3/1,000 |
| 特定フリーランス事業(2024年11月〜) | 業務内容に応じた率 |
山田
建設業は料率が高くて、情報処理やITは3/1,000と低いんですね。
木村先生
そうです。危険度の高い業種ほど保険料率も高くなります。実際の保険料を計算してみましょう。給付基礎日額が1万円のITフリーランスの場合:
10,000円 × 365日 × 3/1,000 = 年間10,950円
山田
えっ、月1,000円以下でいいんですか! マジですか。
木村先生
そうなんです。年間1万円前後から加入できるのは大きなメリットです。一方、建設業の一人親方で同じ給付基礎日額1万円だと:
10,000円 × 365日 × 18/1,000 = 年間65,700円
木村先生
と、業種によってかなり差があります。
山田
給付基礎日額はどう選べばいいんですか?
木村先生
実際の収入水準に合わせて選ぶのが基本です。選べる金額は3,500円から25,000円まで16段階あります。
| 給付基礎日額 | IT系フリーランス(3/1,000)の年間保険料 | 建設業一人親方(18/1,000)の年間保険料 |
|---|---|---|
| 3,500円 | 3,832円 | 22,995円 |
| 5,000円 | 5,475円 | 32,850円 |
| 10,000円 | 10,950円 | 65,700円 |
| 16,000円 | 17,520円 | 105,120円 |
| 25,000円 | 27,375円 | 164,250円 |
給付基礎日額の選び方のポイント
- 給付基礎日額が高いほど休業時の補償額も増えるが保険料も上がる
- 実際の日収水準に近い金額を選ぶのが基本
- フリーランスの場合、案件単価から逆算して「1日いくら稼いでいるか」を基準に
- 給付基礎日額の変更は年度更新期間(6月1日〜7月10日)にのみ申請できる
山田
年に1回しか変更できないんですね。最初からちゃんと考えて決めないといけない。
木村先生
そうです。それと、保険料以外に特別加入団体への会費が別途かかることが多いので、加入前に確認しておきましょう。
山田
わかりました。では実際の加入手続きはどうすればいいんですか?
加入申請の流れ
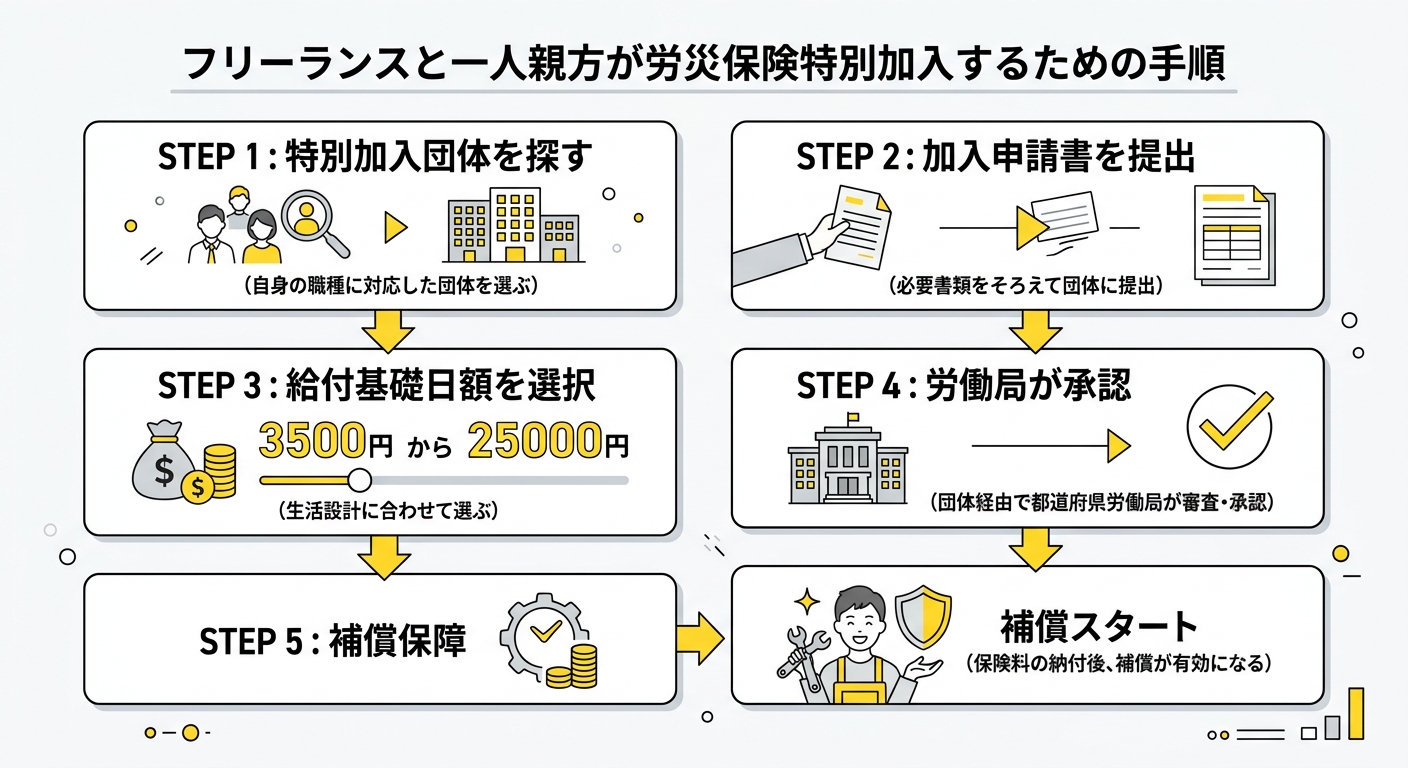
木村先生
加入手続きの流れを説明します。個人で直接労働基準監督署に申請できないのが一人親方の特別加入の特徴です。必ず特別加入団体を通じる必要があります。
手順
- 特別加入団体を探す: 業種ごとに適切な団体が異なる。建設業なら一人親方団体、2024年11月以降のフリーランスなら連合フリーランス労災保険センター等の承認済み団体を探す
- 団体への入会申込: 選んだ特別加入団体に加入申込をする。団体によってオンライン申込も可能
- 給付基礎日額を選択: 3,500円〜25,000円の範囲で自分の収入水準に合う金額を選ぶ
- 特別加入申請書の提出: 団体が「特別加入申請書(第34号の7様式)」をまとめて都道府県労働局長に提出する。申請から30日以内の希望日を加入日に指定できる
- 承認・補償開始: 都道府県労働局長が承認した日から補償がスタートする
山田
申請してから最短何日で加入できるんですか?
木村先生
申請の翌日以降で希望する日を指定できます。対応の早い団体なら最短翌日から補償スタートということも可能です。ただし現実的には数日〜1週間程度みておくと安心です。
山田
健康診断が必要な場合もあるって聞きましたが?
木村先生
一部の業種で、特定の有害業務に従事してきた人は加入前に健康診断が必要です。具体的には、粉塵作業3年以上、振動工具使用1年以上、鉛業務6ヶ月以上、有機溶剤業務6ヶ月以上の経歴がある場合です。デスクワーク系のフリーランスは基本的に不要です。健康診断の費用は国が負担するので自己負担はありません。
山田
フリーランスや普通の一人親方は基本的に健康診断なしで加入できるんですね。では補償が始まってから何か注意点はありますか?
⚠️ 特別加入後の注意点
- 業務の種類を変更したときは変更届が必要(未届けだと変更後の業務中の事故が対象外になる可能性)
- 脱退・休止する場合も脱退届を提出。未提出のまま放置すると保険料だけ発生し続ける
- 給付基礎日額の変更は年度更新期間(6月1日〜7月10日)のみ
山田
特別加入した後に仕事の内容が変わったら届出が必要なんですね。これは忘れそう。
木村先生
実務でよくある落とし穴です。たとえばITエンジニアとして加入していた人が、同時に配達業務を始めたら「運送業」も加えた変更届が必要です。業務内容が変わったら必ず確認するようにしましょう。じゃあ手続きの全体像を把握したところで、補償内容の詳細も確認しておきましょうか。
補償の詳細と他の保険との違い
木村先生
特別加入で受けられる補償をまとめておきます。
| 給付の種類 | 内容 |
|---|---|
| 療養補償給付 | 仕事中・通勤中のケガや職業病の治療費が全額カバー |
| 休業補償給付 | 休業4日目から給付基礎日額の80%を支給 |
| 傷病補償年金 | 療養開始1年6ヶ月後も治癒しない場合に年金形式で支給 |
| 障害補償給付 | 後遺障害の等級に応じて年金または一時金 |
| 遺族補償給付 | 死亡時に遺族に年金または一時金 |
| 葬祭料 | 給付基礎日額×315日分または最低保障額 |
山田
通勤中のケガも補償されるんですね。
木村先生
そうです。仕事場への行き帰りの事故も対象です。フードデリバリーのような配達業務だと、配達中の交通事故が補償されるのは特に大きなメリットです。
山田
民間の傷害保険と何が違うんですか?
木村先生
一番の違いは「療養費が全額無料」という点です。民間保険は入院給付金や手術給付金という形でお金が出ますが、治療そのものは自己負担(健保の3割)です。労災の場合、指定医療機関なら治療費の自己負担がゼロです。長期の入院・手術でも治療費の心配がないのは労災ならではです。
山田
それは大きな違いですね。じゃあ労災保険に入れば民間保険はいらないんですか?
木村先生
完全に代替はできません。労災はあくまで「仕事中・通勤中」限定です。プライベートでのケガや病気は対象外です。また労災の休業補償は「給付基礎日額の80%」なので、自分で設定した額によっては実収入より少なくなることも。民間保険と組み合わせて補完するのが理想です。
山田
なるほど、完全に置き換えではなく補完の関係なんですね。年度更新についても教えてもらえますか?
年度更新と保険料の支払い
木村先生
特別加入の保険料は労働保険の年度更新(毎年6月1日〜7月10日)に合わせて申告・納付します。前年度の実績で確定保険料を計算し、今年度の概算保険料を前払いする仕組みです。
山田
毎月払うわけじゃないんですね。
木村先生
基本的には年1回一括払いです。金額が大きい場合は分割納付も認められていますが、手続きが必要です。年度更新の詳細については労働保険料の年度更新の記事でも解説しています。
山田
わかりました。最後に、加入するときによくある疑問を教えてください。
よくある質問
山田
一人でも従業員を雇ったら第2種は使えなくなるんですか?
木村先生
原則そうです。常態的に従業員を使用している場合は「中小事業主等」として第1種特別加入に切り替える必要があります。ただし「年間を通じて100日未満のアルバイト・日雇い」という例外はあります。ここを間違えると補償の空白期間が生じるので注意が必要です。
山田
夫婦で二人だけで建設業をやっている場合はどうですか?
木村先生
配偶者が「家族従業員」として働いているだけなら一人親方として第2種加入のまま問題ありません。配偶者を従業員として雇用保険に入れている場合は、実態に応じて判断が変わります。判断に迷ったら管轄の労働基準監督署か、加入している特別加入団体に相談するのが確実です。
山田
フリーランスとして独立したばかりで、まだ企業から仕事を受けていない場合は加入できませんか?
木村先生
「企業等からの業務委託の見込みがある」場合は加入できます。つまり、独立直後でまだ実績はなくても、今後企業から仕事を受ける予定があれば申請は可能です。
山田
副業フリーランスはどうですか? 本業は会社員で、副業でフリーランスとしても働いている場合。
木村先生
会社員の場合、本業での労災は会社の労災保険が対応します。ただし副業での仕事中のケガは副業分は会社の労災対象外なので、副業部分については特別加入で自衛するという選択肢があります。2024年11月以降の制度拡大で、副業フリーランスの加入もしやすくなっています。
基本情報まとめ
| 項目 | 内容 |
|---|---|
| 制度名 | 労災保険特別加入制度(第2種) |
| 2024年11月の変更 | 特定フリーランス事業(企業からの業務委託)が業種・職種を問わず対象に |
| 施行日 | 令和6年(2024年)11月1日 |
| 申請先 | 都道府県労働局長承認の特別加入団体 |
| 管轄省庁 | 厚生労働省 |
| 実施機関 | 都道府県労働局・労働基準監督署 |
| 給付基礎日額 | 3,500円〜25,000円(16段階) |
| 公式情報 | 厚生労働省 特別加入(フリーランス) |
この記事のポイントまとめ
- 労災保険特別加入は、フリーランスや一人親方が任意で入れる労災補償制度
- 2024年11月1日から、企業から業務委託を受けるフリーランスは業種問わず加入可能に
- 保険料は給付基礎日額×365×保険料率で計算。ITフリーランスなら年間1万円前後〜
- 申請は特別加入団体経由。直接労働基準監督署には申請できない
- 補償は仕事中・通勤中のケガ・病気・死亡。治療費の自己負担ゼロが大きなメリット
お問い合わせ先
- 特別加入団体: 業種ごとの都道府県労働局長承認団体(建設業組合、フリーランス向け団体等)
- 都道府県労働局・労働基準監督署: 制度に関する一般的な問い合わせ
- 厚生労働省 公式情報: 特別加入(フリーランス)
山田
建設業の一人親方さんも、2024年11月以降に加入を検討しているフリーランスも、まず自分に合った特別加入団体を探してみてください。年間1万円前後から入れる保険が、仕事中の万が一を支えてくれます。
特別加入しないとどんなリスクがあるか
山田
改めて、入っていないとどんなリスクがあるんですか?
木村先生
ざっくり3つのリスクに分けられます。
木村先生
1つ目は医療費の自己負担リスクです。仕事中にケガをして入院・手術が必要になった場合、特別加入がないと健康保険(国民健康保険)を使うことになりますが、「業務上のケガに健康保険は原則使えない」というルールがあります。つまり、ケガの原因が仕事中の場合、健康保険を使っての治療が難しくなり、10割負担になるリスクがあります。
山田
えっ、それは知りませんでした。仕事中のケガに健康保険が使えないんですか?
木村先生
法律上、業務起因のケガや病気には健康保険が使えないことになっています(健康保険法116条)。労働者なら会社の労災保険が適用されますが、一人親方・フリーランスは労災保険も健康保険も使えない状況に陥ることがあります。実態として国保で受診するケースもありますが、厳密にはリスクがあります。
山田
ほんとに? それは怖い話ですね。
木村先生
2つ目のリスクは収入保障の穴です。骨折などで2〜3ヶ月仕事ができなくなったとき、特別加入がなければ無収入になります。フリーランスは傷病手当金もありませんし、有給休暇もない。一方、特別加入していれば給付基礎日額の80%が休業4日目から支給されます。
山田
3つ目は?
木村先生
3つ目は建設現場や取引先からの信頼です。建設業では元請け会社が一人親方の特別加入証明書を求めることが一般化しています。特別加入していないと現場に入れなかったり、取引できない案件が出てくる可能性があります。フリーランスの業界でも今後同様の動きが出てくる可能性があります。
特別加入しないリスク3つ
- 仕事中のケガに健康保険が適用されず10割負担になるリスク(健康保険法116条)
- 休業中の収入補償がなく、ケガ・病気で長期休業時に無収入になる
- 建設業では特別加入証明書がないと元請け現場に入れないケースがある
山田
リスクがこんなに重なるんですね。入らない理由がないですね。
木村先生
ただ、保険料が発生するのも事実ですし、特別加入団体の選び方によっては手続きが面倒な場合もある。重要なのは「自分の業種に合った団体を選ぶこと」です。
山田
団体選びのポイントを教えてください。
木村先生
主なポイントは4つです。
| チェックポイント | 確認内容 |
|---|---|
| 都道府県労働局の承認 | 正式な特別加入団体かどうかの確認 |
| 業種への対応 | 自分の業種・職種に対応しているか |
| 手続きの手軽さ | オンライン申込・電子申請ができるか |
| サポート体制 | 事故時の手続きサポートが充実しているか |
山田
そういえば、特別加入した後に実際に労災が起きたらどうすればいいんですか?
木村先生
労災が発生したら、速やかに特別加入団体に報告し、所定の給付申請書を作成して労働基準監督署に提出します。「療養補償給付たる療養の給付請求書」などの書類を揃えて申請します。時間が経つほど証拠が集めにくくなるので、事故・発症したらすぐに記録と報告をすることが大事です。
山田
なるほど。加入しているだけじゃなくて、いざというときに動き方を知っておくことも大切ですね。
木村先生
おっしゃる通りです。特別加入は「入りっぱなし」ではなく、補償内容・手続き方法・業務変更時の届出などを定期的に確認しておくことで、本当に「備え」になります。
関連記事
- 労働保険料の年度更新 — 特別加入の保険料は年度更新で申告・納付します