給付・手当
高額療養費の多数回該当|4回目から上限額がさらに下がる仕組み
厚生労働省公式案内 →
ぼくは経理と総務を兼任している会社員なんですが、先月、社員のご家族が入院して高額療養費の相談を受けました。限度額適用認定証の話は去年調べて知っていたんですが、「今月で3回目の支給なので、来月からもっと安くなりますよ」と保険者の窓口で言われて、正直ピンときませんでした。木村先生に、この「多数回該当」という仕組みをちゃんと整理してもらおうと思います。
多数回該当ってそもそもどんな仕組み?
山田
木村先生、「多数回該当」ってそもそも何なんですか?高額療養費とは別物ですか?
木村先生
別物じゃなくて、高額療養費制度のおまけ機能みたいなものですね(笑)。高額療養費はご存知の通り、ひと月の医療費の自己負担が上限額を超えたら、その超えた分が戻ってくる制度です。
木村先生
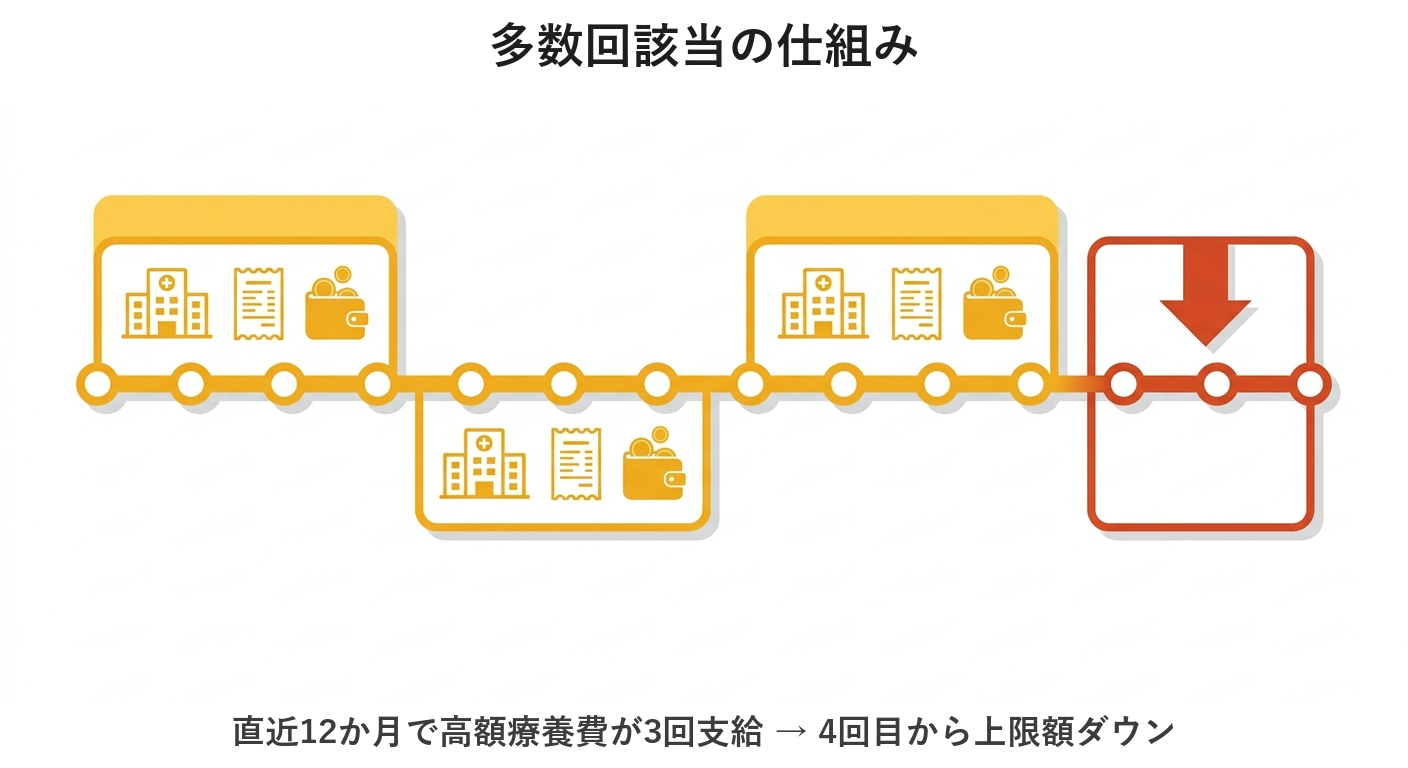
その上で、同じ世帯・同じ保険者で直近12か月のうちに高額療養費の支給が3回以上あった場合、4回目からは自己負担の上限額そのものがさらに下がるんです。これが多数回該当です。
山田
えっ、4回目から基準自体が変わるんですか。てっきり毎回同じ上限額だと思ってました。
木村先生
厚生労働省のパンフレットにもはっきり書いてあって、「過去12か月以内に3回以上、上限額に達した場合は、4回目から『多数回』該当となり、上限額が下がります」という説明になっています。慢性疾患で入院を繰り返す方や、がん治療で毎月のように高額な医療費がかかる方のための負担軽減策なんですね。
山田
なるほど、持病があって毎月病院にお世話になっている人ほど助かる仕組みってことですね。
木村先生
その通りです。1回目・2回目はいつもの上限額、3回目もいつもの上限額、そして4回目からガクッと下がる、というイメージを持っておいてください。回数のカウントは「高額療養費として実際に支給された月」の数で数えます。
山田
ちなみに「直近12か月」ってどこから数えるんですか?今月を含めて12か月ですか?
木村先生
そうです。高額療養費に該当する月を基準にして、その月を含めた直近12か月の間に何回支給実績があったかで判定します。月単位の話であって、日数で細かくカウントするわけではないので、そこは勘違いしないようにしてくださいね。
山田
ちょっと安心しました(笑)。日割りとかで計算されたらもっと複雑になりそうだと思ってたので。次は実際どれくらい下がるのか、具体的な金額を見てみたいです。
69歳以下の方の上限額はどう下がる?
山田
じゃあ実際、上限額ってどれくらい下がるんですか?ざっくりで良いので教えてください。
木村先生
69歳以下の方は、標準報酬月額や所得に応じて5段階に分かれていて、それぞれ通常の上限額と多数回該当後の上限額が決まっています。表にするとこうなります。
| 所得区分(69歳以下) | 月の上限額(通常) | 多数回該当(4回目以降) |
|---|---|---|
| ア:年収約1,160万円〜 | 252,600円+(医療費-842,000円)×1% | 140,100円 |
| イ:年収約770万〜約1,160万円 | 167,400円+(医療費-558,000円)×1% | 93,000円 |
| ウ:年収約370万〜約770万円 | 80,100円+(医療費-267,000円)×1% | 44,400円 |
| エ:〜年収約370万円 | 57,600円 | 44,400円 |
| オ:住民税非課税者 | 35,400円 | 24,600円 |
山田
ウの区分だと、医療費がどれだけ高くても多数回該当なら44,400円で頭打ちになるってことですか?
木村先生
その理解で合ってます。通常は医療費が増えるほど1%加算で上限額も上がっていきますけど、多数回該当になると区分ごとに固定額になるので、青天井になりません。ざっくり言うと、年収370万〜770万円くらいの方なら通常でも8万円前後、多数回該当なら4万4千円くらいが目安ですね。
山田
それはだいぶ助かりますね!毎月何十万円もの医療費がかかっている人にとっては大きな差です。
木村先生
ちなみにこの金額は平成30年8月診療分から適用されている基準額で、2025年に厚生労働省の審議会でさらなる引き上げが検討されたんですが、見送られています。だから本稿を書いている今でも、このままの金額が使われています。詳しい経緯は高額療養費制度の自己負担限度額見直しの記事でも触れているので、気になる方は合わせて読んでみてください。
山田
へえ、そうだったんですね。じゃあ70歳以上の方はまた違う基準になるんですか?
70歳以上の方は要注意、「住民税非課税」区分は対象外
木村先生
ここが今日いちばん伝えたいポイントなんですが、70歳以上の方は区分の考え方が少し違っていて、しかも「住民税非課税」の区分の方には多数回該当の仕組みそのものが適用されないんです。
山田
えっ、適用されないんですか!?高齢で所得が低い人ほど助けが必要そうなのに、なんでですか?
木村先生
気持ちはわかります(笑)。ただ理屈としては、住民税非課税の方はそもそも通常の上限額自体がかなり低く設定されているので、多数回該当という「さらに下げる仕組み」を別途用意しなくても、もともと低い水準で頭打ちになる設計なんですね。表で見てみましょう。
| 所得区分(70歳以上) | 月の上限額(通常・世帯ごと) | 多数回該当(4回目以降) |
|---|---|---|
| 現役並みIII:年収約1,160万円〜 | 252,600円+(医療費-842,000円)×1% | 140,100円 |
| 現役並みII:年収約770万〜約1,160万円 | 167,400円+(医療費-558,000円)×1% | 93,000円 |
| 現役並みI:年収約370万〜約770万円 | 80,100円+(医療費-267,000円)×1% | 44,400円 |
| 一般:年収約156万〜約370万円 | 57,600円(外来のみ個人ごと18,000円) | 44,400円 |
| 低所得者II:住民税非課税世帯 | 24,600円 | 適用なし |
| 低所得者I:住民税非課税(年金収入80万円以下等) | 15,000円 | 適用なし |
⚠️ 住民税非課税区分は多数回該当の対象外
厚生労働省のパンフレットには「『住民税非課税』の区分の方については、多数回該当の適用はありません」と明記されています。70歳以上で低所得者II・低所得者Iの区分に該当する方は、何回支給を受けても上限額は24,600円または15,000円のまま変わりません。「4回目からもっと安くなるはず」と思い込んで待っていても、この区分には該当しないので注意してください。
山田
じゃあ69歳以下の「オ:住民税非課税者」区分とは扱いが違うんですね。
木村先生
そこ、すごく良いところに気づきましたね!実は69歳以下のオ区分は35,400円から24,600円への多数回該当が適用されるのに対して、70歳以上の住民税非課税区分(低所得者I・II)には多数回該当自体が無いんです。年齢で仕組みが変わる、わかりにくいポイントの代表例ですね。
山田
ややこしいですね(笑)。これは窓口で聞かれても即答できなさそうです。
木村先生
実務では、年齢と所得区分の両方を確認してから「多数回該当の対象になるかどうか」を判断するクセをつけておくと安心です。次は、この多数回該当の回数がどういうときにリセットされるかを見ていきましょう。
転職・退職で保険者が変わると回数はリセットされる
山田
じゃあ、転職して健康保険組合から協会けんぽに変わった場合も、支給回数ってそのまま引き継がれるんですか?
木村先生
いいえ、そこは引き継がれません。同一世帯・同一保険者であることが多数回該当の通算条件なので、健康保険組合の被保険者から協会けんぽの被保険者に変わるなど、管掌する保険者が変わった場合は支給回数が通算されないんです。
山田
ほんとに?じゃあ転職のタイミングによっては、せっかく3回貯まっていたのに4回目を迎える前にリセットされちゃうってことですか。
木村先生
その可能性はあります。古い行政通達になりますが、昭和59年9月29日の保険発第74号・庁保険発第18号という通知で、管掌する保険者が変わった場合は支給回数を通算しないことが明確にされています。社労士試験でも頻出の論点なんですよ。
保険者が変わると回数がリセットされる具体例
- 転職で健保組合から協会けんぽへ: 管掌する保険者が変わるため、転職前の支給回数は転職後に引き継げない
- 被保険者から被扶養者への区分変更: 同じ保険者であっても、被保険者本人から家族の被扶養者に切り替わるなど資格区分が変わると継続できないケースがある
- 国保を挟んで再加入した場合: 健康保険未加入の空白期間ができたり、間に国民健康保険へ1〜2か月加入したりすると、以前の回数は引き継げない
山田
じゃあ逆に、同じ健保組合にずっと加入していれば回数は貯まり続けるんですね。
木村先生
そうです。実際に健保組合のFAQでも、同じ保険者で被保険者から被保険者、被扶養者から被扶養者という形で資格の種類が変わらなければ、資格の変更後も該当した回数を継続できると案内されています。逆に言えば、保険者そのものが変わったり、被保険者と被扶養者の間で区分が変わったりすると通算できないということですね。
山田
これは転職を考えている社員に説明するとき、絶対に伝えておいたほうがいいポイントですね。
木村先生
まさにそうです!治療を継続中の方が転職するときは、「多数回該当の回数がリセットされる可能性がある」ことを本人にも伝えてあげてください。総務の立場からすると地味に重要な情報だと思います。75歳になって後期高齢者医療制度に移るときも同じように保険者が変わるので、回数は引き継がれません。次は、実際に高額療養費・多数回該当の支給を受けるための手続きの流れを確認しましょう。
申請の流れ:いつ・どこに出せばいいか
山田
多数回該当になった場合、何か特別な申請をしなきゃいけないんですか?それとも自動で安くなるんですか?
木村先生
基本的には通常の高額療養費の支給申請と同じ流れです。多数回該当のための特別な書類が別にあるわけじゃなくて、加入している医療保険が過去の支給実績を確認して、該当すれば自動的に多数回該当の基準額で計算してくれます。
手順
- 医療機関の窓口で自己負担分を支払う: まずは通常どおり、保険診療の自己負担割合(1〜3割)で窓口精算を行います
- 加入している医療保険に高額療養費の支給申請書を提出する: 協会けんぽ・健康保険組合・市区町村国保など、加入先の窓口や郵送で申請します。領収書の添付を求められることもあります
- 保険者がレセプトを確認し、過去12か月の支給回数を確認する: ここで3回以上の支給実績があれば、4回目から多数回該当の基準額で再計算されます
- 審査後、差額が指定口座に振り込まれる: 受診した月から振込までおおむね3か月程度かかります
- 消滅時効(2年)以内であればさかのぼって申請できる: 高額療養費を受ける権利の消滅時効は、診療を受けた月の翌月の初日から2年です
山田
3か月くらいかかるのは意外とのんびりしてますね。立て替えが厳しい人はどうすればいいんですか?
木村先生
そういう方のために、事前に「限度額適用認定証」を病院の窓口で提示しておけば、最初から上限額までの支払いで済む仕組みもあります。これは多数回該当とはまた別の手続きなので、詳しくは高額療養費制度の申請方法:限度額適用認定証の記事を見てもらうのが早いです。
山田
なるほど、そっちは事前申請、こっちは事後精算ってことですね。整理できました!
木村先生
その理解で大丈夫です。ちなみに無利息の「高額医療費貸付制度」を使える保険者もあるので、支払いが厳しいときは一度相談してみてください。利用できるかどうか、貸付金の水準がどのくらいかは、加入している医療保険によって異なります。
⚠️ 消滅時効2年を過ぎると申請できない
高額療養費の支給を受ける権利は、診療を受けた月の翌月の初日から2年で時効消滅します。多数回該当の判定材料になる過去の支給実績そのものも、申請していなければ記録として残りません。「あとでまとめて申請すればいい」と後回しにせず、該当する月ごとに早めに申請しておくことをおすすめします。
健保組合の「付加給付」で上限額はもっと下がることもある
山田
ところで、会社の健康保険組合の案内に「一部負担還元金」みたいな聞き慣れない言葉が書いてあったんですが、これも関係ありますか?
木村先生
いいところに気づきましたね!それはおそらく「付加給付」と呼ばれる仕組みです。健康保険組合には、組合独自の付加給付として、国が定める共通の上限額よりもさらに低い自己負担の上限額を設定しているところがあるんです。厚生労働省のQ&Aでも、各保険者で共通の上限額が設定されている一方で、組合独自の付加給付によって低い上限額になる場合があると説明されています。
山田
えっ、ということは、協会けんぽより健保組合のほうが得なケースもあるんですか?
木村先生
組合によってはそういうこともあります。たとえば月の自己負担が2万円を超えた分を独自に還元する健保組合もあるので、多数回該当の基準額よりもさらに手厚い場合があるんです。ただし、すべての健保組合が付加給付を持っているわけではないので、気になる方は自分が加入している健保組合に直接問い合わせるのが確実です。
山田
なるほど、国の基準はあくまで最低ラインで、組合によってはプラスアルファがあるってことですね。
木村先生
そうです。協会けんぽや市区町村国保には基本的に付加給付の制度はないので、そこは健保組合ならではのメリットと言えますね。総務の立場なら、自社が加入している保険者に付加給付があるかどうかは一度確認しておくと、社員への説明がぐっと具体的になりますよ。
山田
付加給付がある場合、多数回該当と付加給付はどっちが優先されるんですか?
木村先生
良い質問ですね。考え方としては、まず国の基準額(多数回該当なら4回目以降の引き下げ後の額)で高額療養費を計算して、そのうえで組合独自の付加給付がさらに上乗せで還元される、という順番になります。付加給付の有無や還元のタイミングは組合ごとにルールが違うので、「自社の健保組合はどうなっているか」を一度総務から確認しておくと、社員から質問が来たときにすぐ答えられて安心です。
山田
たしかに、そこまで把握できていれば、社員にとっても心強いですね。一度うちの健保組合にも問い合わせてみます。
世帯合算との違い、よくある誤解
山田
ところで、「世帯合算」っていう言葉も聞いたことあるんですけど、多数回該当と同じものですか?
木村先生
似てるけどまったく別の仕組みです!ここ、混同している方がすごく多いので整理しておきましょう。
世帯合算と多数回該当の違い
- 世帯合算: 同じ月に、同じ世帯・同じ保険者の複数の受診分(69歳以下は1件21,000円以上の自己負担分)を1か月単位で合算し、合計額が上限額を超えた分を支給する仕組み
- 多数回該当: 直近12か月のうちに高額療養費の支給が3回以上あった場合、4回目以降の自己負担の上限額そのものを引き下げる仕組み
- 併用も可能: 世帯合算で高額療養費の支給対象になった月も、多数回該当のカウントに含まれる
山田
じゃあ世帯合算は「1か月の中でまとめる」話で、多数回該当は「12か月の中で回数をカウントする」話なんですね。
木村先生
そのとおりです!よく整理できましたね。あともう1つ、よくある誤解として「高額医療・高額介護合算療養費制度」と混同される方もいます。これは医療費と介護費用を1年単位で合算する別の制度で、多数回該当とはまったく別物です。詳しくは高額介護合算療養費制度の記事で解説しているので、あわせて確認してみてください。
山田
似たような名前の制度が多くて、正直最初は全部ごっちゃになってました(笑)。
木村先生
みなさんそうですよ(笑)。「ひと月で区切る世帯合算」「12か月で区切る多数回該当」「1年で区切る高額介護合算」と、区切りの期間で覚えておくとだいぶ整理しやすくなります。
制度の基本情報まとめ
山田
最後に、この制度の基本情報を表にまとめておいてもらえますか?
木村先生
もちろんです。社員への説明資料としても使ってもらえると思います。
| 項目 | 内容 |
|---|---|
| 制度名 | 高額療養費制度の多数回該当 |
| 制度区分 | 給付・手当 |
| 管轄省庁 | 厚生労働省 |
| 実施機関 | 全国健康保険協会(協会けんぽ)、健康保険組合、市区町村国保など各医療保険者 |
| 該当条件 | 同一世帯・同一保険者で直近12か月のうちに高額療養費の支給が3回以上 |
| 適用時期 | 4回目の支給分から多数回該当の基準額を適用 |
| 保険者変更時の扱い | 通算されない(昭59.9.29保険発第74号・庁保険発第18号) |
| 消滅時効 | 診療を受けた月の翌月の初日から2年 |
| 公式URL | https://www.mhlw.go.jp/content/000333280.pdf |
山田
保険者変更時の扱いまで入ってると説明資料として完璧ですね。ありがとうございます!
高額療養費まわりの関連制度
木村先生
最後に、今日の話とセットで知っておくと役立つ関連制度を紹介しておきます。
関連トピック
- 高額療養費制度の申請方法:限度額適用認定証: 窓口での立て替えを減らす事前申請の仕組み
- 高額介護合算療養費制度: 医療費と介護費用を1年単位で合算する別制度
- 高額療養費制度の自己負担限度額見直し: 2025年に見送られた引き上げ案の経緯
山田
今日教えてもらった話とあわせて、全部社内の資料に反映させておきます!
よくある質問
山田
最後にいくつか細かい質問をさせてください。まず、多数回該当になったら申請書を別に出す必要がありますか?
木村先生
いいえ、別の申請書は不要です。通常の高額療養費の支給申請をしていれば、保険者側が過去の支給実績を確認して、該当すれば自動的に多数回該当の基準額で計算してくれます。
山田
次に、世帯で複数人が高額療養費を受けている場合、回数のカウントは個人ごとですか、世帯ごとですか?
木村先生
多数回該当の回数は、同一の医療保険に加入している被保険者ご本人の回数としてカウントされるのが基本です。世帯合算で支給対象になった月はその被保険者の回数として数えられますが、細かい取り扱いは加入している医療保険によって異なる部分もあるので、不明な場合は保険者の窓口に確認するのが確実です。
山田
最後に、後期高齢者医療制度に移る75歳のタイミングでも回数はリセットされますか?
木村先生
はい、後期高齢者医療制度は協会けんぽや健康保険組合とは別の保険者になるので、75歳到達で後期高齢者医療制度に移る際も、それまでの支給回数は引き継がれません。75歳の誕生日を控えて治療を継続している方は、この点もあわせて知っておくと安心です。
山田
もう1つだけ。入院と通院が同じ月に重なったときも、多数回該当のカウント上はまとめて1回として扱われるんですか?
木村先生
はい、同じ月に入院と通院の両方で高額療養費の支給を受けた場合でも、その月が「1回」としてカウントされます。月単位で判定する仕組みなので、同じ月に何件医療機関にかかっても、多数回該当の回数としては1回分です。逆に、入院分と通院分で別々の月にまたがれば、それぞれの月が別の回としてカウントされていきます。
山田
すごくよくわかりました!今日もありがとうございました。
木村先生
こちらこそ、良い質問をたくさんもらえて助かりました。また気になることがあれば、いつでも聞いてください。