給付・手当
高額療養費制度:月の医療費が高額になったときの限度額と申請方法
厚生労働省公式案内 →
高額療養費制度とは何か
山田
先生、高額療養費制度って名前は聞いたことあるんですけど、実際のところどんな制度なんですか?
木村先生
簡単にいうと、同じ月に医療機関で払った自己負担額が一定金額を超えたとき、その超えた分が後から払い戻される制度ですよ。病院代って、3割負担とはいえ長期入院や手術があると月に何十万円にもなりますよね。そのときの家計の安全弁です。
山田
ほんとに?じゃあ、月30万払っても全額戻ってくるの?
木村先生
全額ではないんです。「自己負担限度額」というのがあって、それを超えた分が戻ってきます。限度額は年齢と所得に応じて違うんですが、70歳未満の一般的な会社員でいうと、ざっくり8万円前後が上限のイメージですね。
山田
えっ、8万で済むなら全然違いますね!月30万も払わなくてよかったってこと?
木村先生
そうです。ただ、「後から戻ってくる」パターンと「最初から上限までしか払わない」パターンの2種類があるんです。この違いが実務上かなり重要なんですよ。
所得区分と自己負担限度額
山田
所得によって限度額が違うって言ってましたけど、具体的にどう違うんですか?
木村先生
70歳未満の方は5段階に分かれています。見てみましょう。
| 区分 | 年収目安 | 標準報酬月額 | 自己負担限度額 | 多数該当 |
|---|---|---|---|---|
| 区分ア | 約1,160万円以上 | 83万円以上 | 252,600円+(総医療費-842,000円)×1% | 140,100円 |
| 区分イ | 約770万〜約1,160万円 | 53万〜79万円 | 167,400円+(総医療費-558,000円)×1% | 93,000円 |
| 区分ウ | 約370万〜約770万円 | 28万〜50万円 | 80,100円+(総医療費-267,000円)×1% | 44,400円 |
| 区分エ | 約370万円未満 | 26万円以下 | 57,600円 | 44,400円 |
| 区分オ | 住民税非課税世帯 | — | 35,400円 | 24,600円 |
山田
なるほど、所得が高いと上限も高くなるんですね。「多数該当」ってなんですか?
木村先生
直近1年間で3回以上、自己負担限度額に達した場合、4回目からはさらに限度額が下がるんです。それが多数該当です。たとえば区分ウの人が4回目になると、80,100円から44,400円に下がります。長期治療が続く方にとっては大事な話ですよ。
山田
ほんとに?継続して入院が続くと段々楽になっていくってこと?
木村先生
そういうことです。ただ、同じ保険者での話ですから、保険者が変わると多数該当はリセットされます。転職して健保が変わったら注意が必要ですね。
後から払い戻す申請方法
山田
じゃあ、すでに高額の医療費を払ってしまった場合はどうすればいいんですか?
木村先生
後からでも申請できますよ。「健康保険高額療養費支給申請書」を、ご加入の協会けんぽの都道府県支部に提出します。払い戻しまでには通常3か月程度かかるんですが、期限内に申請すれば必ず戻ってきます。
山田
申請できる期限ってあるんですか?
木村先生
あります。診療を受けた月の翌月1日から2年以内が申請期限です。2年過ぎると時効で請求できなくなるので注意してください。意外と知らない方が多いんですよ。
山田
2年か。ちょっと長いようで、知らないと過ぎてしまいそうですね。
木村先生
そうなんです。特に退院後にバタバタしていると忘れがちです。申請書は協会けんぽのウェブサイトからダウンロードできますよ。
後払い申請の基本フロー
- 申請書: 健康保険高額療養費支給申請書(協会けんぽサイトからダウンロード)
- 提出先: 加入している協会けんぽの都道府県支部
- 払い戻しまでの期間: 申請後おおむね3か月程度
- 申請期限: 診療を受けた月の翌月1日から2年以内
- 振込先: 申請書に記載した金融機関口座
山田
なるほど。払い戻しの流れはわかりました。じゃあ、最初から上限額しか払わなくて済む方法もあるって言ってましたよね?
限度額適用認定証 -- 事前に窓口負担を抑える方法
木村先生
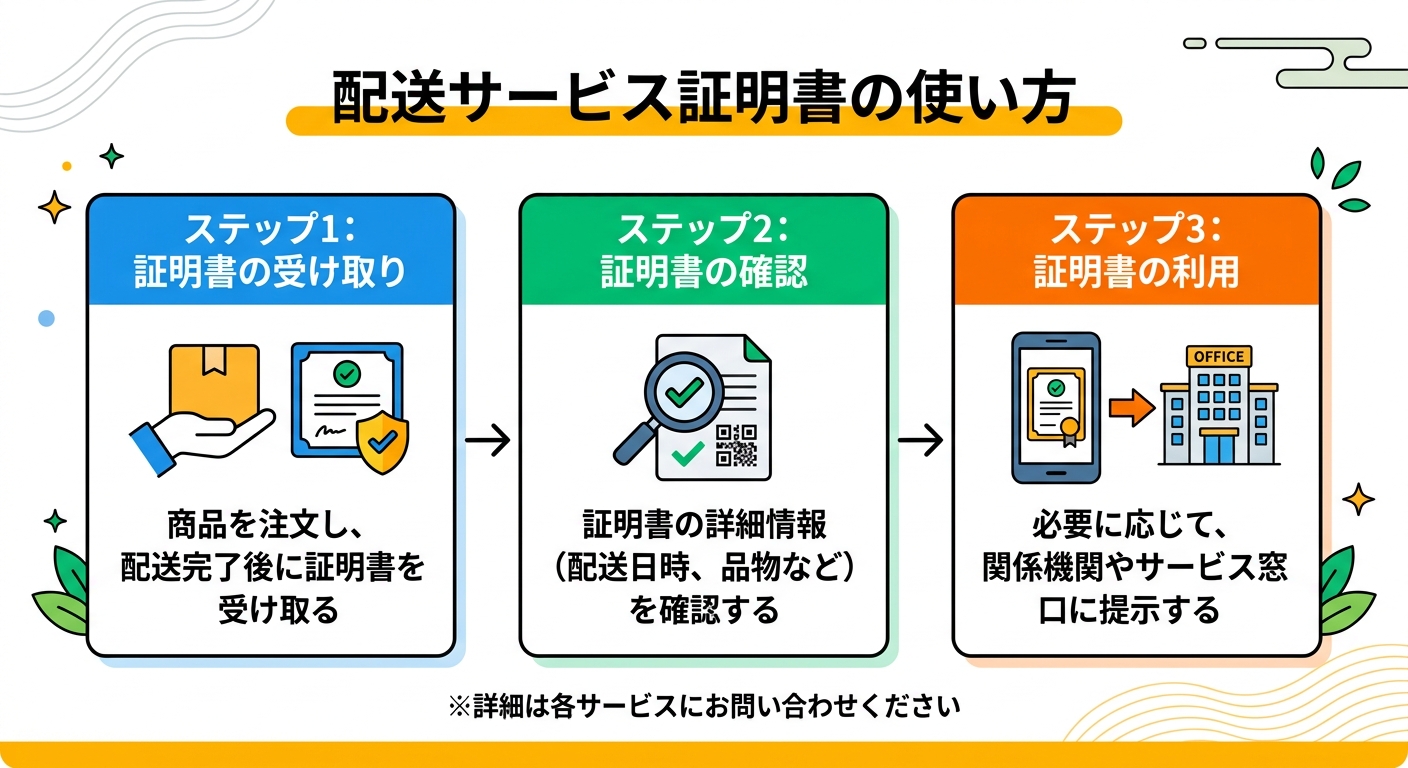
それが「限度額適用認定証」を使う方法です。入院や高額治療が予定されている場合、事前に協会けんぽに申請して認定証を取得しておくと、医療機関の窓口での支払いが最初から自己負担限度額までで済むんです。
山田
えっ、それすごく便利ですよね!なんでみんなやらないんですか?
木村先生
知らない方が多いんでしょうね。あと、急な入院だとタイミングが難しいこともあります。計画的な手術や入院がわかっている場合は絶対やっておくべき手続きですよ。
山田
どうやって申請するんですか?
木村先生
流れを説明しますね。
手順
- 協会けんぽに「健康保険限度額適用認定申請書」を提出する(郵送または窓口)
- 協会けんぽが審査し、「限度額適用認定証」が交付される(数日〜1週間程度)
- 入院・治療時に医療機関の窓口で認定証を提示する
- 窓口での支払いが自己負担限度額までとなる
山田
郵送でもできるんですね。どれくらいで届くものなんですか?
木村先生
だいたい1週間以内に届くことが多いです。ただ、認定証の有効期間は申請書を受け付けた月の1日から最長1年間です。期限が切れたら再申請が必要ですよ。それと、申請書を受け付けた月より前の月に遡って交付することはできないので、治療が決まったら早めに動くことが大事です。
⚠️ 限度額適用認定証の申請タイミングに注意
- 申請書を受け付けた月の1日から有効(前月に遡れない)
- 入院が決まったらすぐに申請することを推奨
- 住民税非課税世帯の方は「限度額適用・標準負担額減額認定証」で申請(フォームが異なる)
- 保険料の未納があると交付されない場合がある
山田
住民税非課税の人は別のフォームなんですか。これは間違えそうですね。
木村先生
そうなんです。低所得世帯の方は入院時の食事療養費も減額される「限度額適用・標準負担額減額認定証」になります。間違えて通常の申請書を出すと再提出になるので注意が必要です。
マイナ保険証での対応
山田
マイナ保険証があれば限度額適用認定証の手続きって不要になるって聞いたんですが、本当ですか?
木村先生
オンライン資格確認を導入している医療機関でマイナ保険証を使えば、認定証の提示が不要になるんです。マイナ保険証を使うと、保険情報と所得情報が医療機関にオンラインで確認できて、窓口での支払いが自動的に限度額以内に抑えられます。
山田
マジですか!それなら認定証の申請自体要らないじゃないですか?
木村先生
ただ条件があって、まずその医療機関がオンライン資格確認に対応していること。あと、協会けんぽにマイナンバーが登録されていることが必要です。対応していない医療機関では依然として認定証が必要ですよ。
山田
なるほど。マイナ保険証が使えれば便利だけど、対応状況は確認が必要なんですね。
| 方法 | 条件 | 手続き |
|---|---|---|
| マイナ保険証利用 | 医療機関がオンライン資格確認に対応、マイナンバー登録済み | 不要(自動で限度額適用) |
| 限度額適用認定証 | 上記条件を満たさない場合、または確実に限度額適用したい場合 | 事前に協会けんぽに申請 |
| 後払い申請 | 既に高額払いをしてしまった場合 | 診療月の翌月1日から2年以内に申請 |
世帯合算と多数該当の活用
山田
世帯合算という話も聞いたことあるんですが、どういうことですか?
木村先生
同じ月に家族複数人が医療費を払ったり、同じ人が複数の医療機関で受診したりした場合に、自己負担額を世帯で合算して限度額を超えた分を払い戻してもらえる制度です。
山田
ほんとに?家族みんなの分がまとめられるんですか?
木村先生
ただし、70歳未満の方の場合、合算対象になるのは同じ医療機関での1つの窓口での支払いが21,000円以上のものだけです。それ未満の金額は合算できません。70歳以上の方は全額合算できます。
山田
細かいルールがあるんですね。同じ医療機関でも医科と歯科は別計算?
木村先生
そうです。同じ病院でも医科入院、医科外来、歯科入院、歯科外来は別々に計算します。これ、よく誤解されるんですよ。調剤薬局での支払いは処方せんを出した医療機関に含めて計算します。
世帯合算の計算ルール
- 合算できる世帯: 協会けんぽに加入している被保険者とその被扶養者
- 70歳未満の合算条件: 同一窓口での自己負担が21,000円以上のもののみ
- 70歳以上: 全額合算可能
- 計算単位: 医療機関ごと、かつ医科入院・医科外来・歯科入院・歯科外来は別々
- 薬局: 処方せんを出した医療機関に含めて計算
山田
計算ルールが複雑ですね。これは自分で計算するのが難しそう。
木村先生
協会けんぽの窓口に相談すると整理してもらえますよ。あと、世帯合算の場合は後払い申請になりますので、診療月から2年以内に申請することを忘れずに。次は、特殊なケースも含めて整理しましょうか。
特定疾病・長期高額疾病の特例
山田
普通の入院の話はわかったんですが、例えばがんの治療とか透析とか、長期治療が必要な病気の場合はどうなるんですか?
木村先生
特別な制度がありますよ。「健康保険特定疾病療養受療証」という制度で、人工透析が必要な慢性腎不全の方は月の自己負担が10,000円、血友病や後天性免疫不全症候群の方も10,000円が上限になります。
山田
えっ、10,000円が上限!?それはかなり助かりますね。
木村先生
ただし、標準報酬月額が53万円以上の70歳未満の被保険者や被扶養者は、透析の場合でも上限が20,000円になります。
| 対象 | 月の自己負担上限額 |
|---|---|
| 人工透析が必要な慢性腎不全 | 10,000円(標報酬月額53万以上の70歳未満は20,000円) |
| 血友病 | 10,000円 |
| 抗ウイルス剤を投与している後天性免疫不全症候群 | 10,000円 |
山田
これはどうやって申請するんですか?
木村先生
医師の意見書等を添えて、加入している協会けんぽの都道府県支部に申請します。「健康保険特定疾病療養受療証」が交付されたら、マイナ保険証または資格確認書と一緒に医療機関窓口に提示してください。
申請のよくある失敗と注意点
山田
実務上、よくある失敗とかミスってありますか?
木村先生
いくつかありますね。まず一番多いのが「申請期限を過ぎてしまう」こと。退院後に疲れてしまってそのままにしていたり、制度の存在を知らなかったりして、2年の期限を超えてしまうケースです。
山田
もったいないですよね。他には?
木村先生
「限度額適用認定証の申請が遅れる」というのも多いです。入院が決まってから申請すると、認定証が届くまでの間に入院してしまって、その月分は後払い申請になってしまうことがあります。
山田
なるほど。入院前に余裕を持って動くのが大事なんですね。
木村先生
あと、「複数の医療機関で受診しているのを忘れている」パターン。世帯合算を使えば戻ってくるお金があるのに、申請書に複数医療機関の明細を入れ忘れてしまうんです。
⚠️ よくある申請ミスと対策
- 期限超え: 診療月から2年で時効。退院後すぐに申請のスケジュールを立てる
- 認定証の申請遅れ: 入院が決まったら翌日にでも申請書を提出する
- 世帯合算の漏れ: 家族全員の医療費明細を一覧で把握してから申請する
- フォームの間違い: 低所得世帯は「限度額適用・標準負担額減額認定証」用フォームを使う
- 高額医療費貸付制度の未活用: 申請から払い戻しまでの間、無利子で8割相当を借り入れできる制度がある
山田
高額医療費貸付制度ってなんですか?
木村先生
高額療養費が支給見込みである場合に、支給見込み額の8割相当を無利子で借り入れできる制度です。払い戻しまでの3か月間、費用を工面するのが大変な場合に使えます。返済は払い戻し金から自動的に充てられますよ。
山田
それは知らなかった!入院費が先に必要になって苦しいときに助かりますね。
基本情報まとめ
山田
制度の全体像がわかってきました。まとめてもらえますか?
木村先生
整理しますね。
| 項目 | 内容 |
|---|---|
| 制度名 | 高額療養費制度・限度額適用認定 |
| 管轄省庁 | 厚生労働省 |
| 実施機関 | 協会けんぽ・健康保険組合・国民健康保険 |
| 対象者 | 健康保険の被保険者および被扶養者 |
| 自己負担限度額 | 年齢・所得区分による(70歳未満 35,400円〜252,600円+α) |
| 後払い申請期限 | 診療月の翌月1日から2年以内 |
| 払い戻し期間 | 申請から約3か月 |
| 公式ページ | 協会けんぽ 高額療養費のページ |
山田
2年以内に申請というのは必ず覚えておかないといけないですね。高額療養費は所得によってかなり違うし、自分の区分を確認しておくのが先決ですね。
木村先生
その通りです。協会けんぽには高額療養費の簡易試算ツール(70歳未満用)もあるので、自分の限度額がいくらになるかを事前に確認しておくといいですよ。
関連する社会保険制度
山田
傷病手当金や他の給付制度との関係はどうなりますか?
木村先生
病気で会社を休んだ場合、高額療養費で医療費負担を軽くしながら、同時に傷病手当金で給与の約3分の2をカバーするという組み合わせが基本ですね。どちらも同時申請できます。
山田
出産の場合はどうですか?
木村先生
出産は病気ではないので高額療養費の対象ではないですが、産科医療補償制度加入の医療機関での出産であれば出産育児一時金が一律支給されます。帝王切開などの場合は手術が保険診療になるので高額療養費が使えます。
山田
なるほど、組み合わせを理解しておくことが大事なんですね。入院費が心配な人には、まずマイナ保険証の活用か限度額適用認定証の申請を押さえておくのが実践的な対策ですね。
木村先生
そうです。知っているかどうかで数十万円の差が出る制度ですから、ぜひ会社のスタッフにも共有してあげてください。健康保険の被扶養者制度の仕組みと合わせて理解しておくと、家族の医療費についても整理が進みますよ。
70歳以上の方の高額療養費
山田
70歳以上の方はどう違うんですか?親が入院したとき、どう考えればいいんでしょう?
木村先生
70歳以上の方は区分が違って、外来(個人ごと)と入院を含む世帯合算の2段階で上限があるという仕組みです。70歳未満よりも少し細かいですね。
| 区分 | 外来(個人ごと) | 外来・入院(世帯) |
|---|---|---|
| 現役並みIII(標報酬月額83万円以上) | 252,600円+(総医療費-842,000円)×1% | 同左 |
| 現役並みII(標報酬月額53万〜79万円) | 167,400円+(総医療費-558,000円)×1% | 同左 |
| 現役並みI(標報酬月額28万〜50万円) | 80,100円+(総医療費-267,000円)×1% | 同左 |
| 一般(現役並みと低所得以外) | 18,000円(年間上限14.4万円) | 57,600円 |
| 低所得II(住民税非課税) | 8,000円 | 24,600円 |
| 低所得I(所得ゼロ) | 8,000円 | 15,000円 |
山田
「一般」の人は外来だと18,000円なんですね。年間14.4万円の上限ってどういう計算ですか?
木村先生
70歳以上で一般区分または低所得区分の方は、1年間の外来療養の自己負担合計が14万4千円を超えた場合、さらに払い戻しを受けられるんです。基準日は7月31日で、計算期間は前年8月1日から7月31日までの1年間です。
山田
月18,000円×12か月=21万6千円だけど、年間上限が14万4千円だから、約7万円分が戻ってくるってことですか?
木村先生
計算の方向はそうですが、実際の月の外来額によって異なります。毎月18,000円かかった場合は年間21万6千円になって、14万4千円を超えた約7万2千円分が年間高額療養費として戻ってくるイメージですね。
山田
なるほど。高齢の親の医療費管理もこの仕組みを知っておかないといけないですね。
木村先生
70歳以上の方は、75歳になると後期高齢者医療制度に移行するので、また別の仕組みになります。ただし基本的な考え方は同じですよ。今のうちに仕組みを把握しておくと、いざというときにすぐ動けます。
高額療養費と民間医療保険の関係
山田
民間の医療保険に入っている場合はどうなるんですか?高額療養費が出たら、民間保険は二重にもらえるんですか?
木村先生
基本的には高額療養費と民間医療保険は別々の制度で、二重取りの問題はありません。高額療養費は公的健康保険からの給付で、民間保険は契約に基づく給付なので、両方受け取れます。
山田
それは大きいですね!民間保険の入院給付金と高額療養費を両方もらえるってこと?
木村先生
そうです。ただ、民間保険で「実費補償型」のものは、医療費から高額療養費を差し引いた実際の負担額を支給する場合があります。契約内容によって異なるので、保険証券をよく確認してください。
山田
入院日額型の保険なら関係ない話ですね。1日あたりいくら、という保険は高額療養費と関係なく出る。
木村先生
その通りです。入院日数で計算される日額型は影響を受けません。一方で、高額療養費制度がしっかりしているので、民間保険に過度に頼らなくてもカバーできるケースも多いんです。年収400万円程度の方であれば、ざっくり月8〜9万円が上限ですから、あとは食事代や個室差額ベッドのような保険外費用を民間保険でカバーするという発想が合理的ですよ。
山田
「保険は保険外のものをカバーする」という考え方ですね。それはわかりやすい整理です。
高額療養費と民間保険の整理
- 公的制度(高額療養費): 保険適用の医療費が対象。自己負担限度額を超えた分が戻る
- 民間保険(日額型): 入院日数×日額。公的制度と無関係に受取可能
- 民間保険(実費型): 公的給付後の実際の負担額をカバーする場合が多い
- 保険外費用(差額ベッド代・食事代): 高額療養費の対象外。ここを民間保険でカバーする
知っておきたい申請書の詳細
山田
実際に申請書を書くとき、どんな書類が必要になりますか?
木村先生
後払いの高額療養費支給申請書の場合、以下が必要です。
手順
- 「健康保険高額療養費支給申請書」に必要事項を記入する
- 医療費の領収書(原本またはコピー)を用意する
- 被保険者のマイナンバーカードまたはマイナンバー通知カード(番号記入する場合)
- 振込先の金融機関口座情報(口座番号・支店名など)
- 協会けんぽの都道府県支部に郵送または持参して提出する
山田
領収書の原本が必要なんですか?それって病院でもらえるやつですよね。
木村先生
協会けんぽでは原本またはコピーで申請できます。ただ、領収書は大切に保管しておいてください。複数の医療機関にかかっている場合はそれぞれの領収書が必要ですよ。
山田
領収書をなくしてしまった場合はどうなりますか?
木村先生
医療機関に「診療内容明細書(レセプト)」の交付を依頼すれば代替できる場合もあります。ただし、医療機関によって対応が異なるので、なるべく領収書は必ず受け取って保管しておくのが賢明ですね。
⚠️ 申請書類の準備で注意すること
- 領収書は診療月から2年間は保管する(時効と同じ期間)
- 世帯合算の場合は世帯全員分の領収書が必要
- マイナンバー記入の場合は本人確認書類(マイナンバーカード両面コピー+身分証)が必要
- 健康保険組合に加入の場合は各組合に申請(協会けんぽではない)
山田
健康保険組合の場合は別なんですね。大企業だと独自の組合があることも多いですよね。
木村先生
そうです。トヨタや全国銀行など大企業系は独自の健康保険組合を持っていて、給付内容が協会けんぽより良いことも多いんです。附加給付(高額療養費に上乗せしてさらに自己負担を下げる制度)を持っている組合もありますよ。
山田
えっ、それはどこで確認できるんですか?
木村先生
勤務先の人事・総務部門か、加入している健康保険組合のウェブサイトで確認できます。大事な制度なので、自分の加入先がどちらか確認してみてください。
よくある質問
山田
最後に、よくある質問をまとめてもらえますか?
木村先生
よく聞かれることをまとめますね。
山田
「会社の健康保険じゃなくて国民健康保険の場合はどうなりますか?」
木村先生
国民健康保険でも高額療養費制度は使えます。自己負担限度額の計算方法は同じです。ただし申請先がお住まいの市区町村の国保窓口になります。限度額適用認定証の申請先も市区町村です。
山田
「退職後の任意継続中でも使えますか?」
木村先生
任意継続被保険者でも高額療養費制度は使えます。申請先は引き続き協会けんぽになります。任意継続被保険者制度を使っている期間中は健康保険の給付が継続されますよ。
山田
「がんの治療で毎月高額になる場合、毎回申請が必要ですか?」
木村先生
毎回申請が原則ですが、一部の保険者では一度申請すると自動的に後続月分も処理されます。協会けんぽでは「高額療養費支給申請書兼自己負担額証明書交付申請書」で複数月まとめて申請することも可能です。ただし、毎月確認することをお勧めします。
山田
ありがとうございます。制度の仕組みから申請方法、注意点まで全部わかりました!
木村先生
高額療養費制度は申請しないと絶対に戻ってこない制度ですから、まず自分の所得区分と自己負担限度額を確認して、万が一のときにすぐ動けるように準備しておきましょう。