給付・手当
高額介護合算療養費|医療費と介護費を合算して払い戻す申請方法
厚生労働省公式案内 →
ぼくは総務担当として社会保険の手続きをひと通り覚えたつもりでいたんだけど、先輩から「親御さんが介護サービスを使い始めたご家庭、毎年申請できるお金があるのに知らないことが多い」と言われて初めて「高額介護合算療養費制度」の存在を知った。医療費も介護費もどちらも払っている世帯なら、年間合算額が所得区分ごとの限度額を超えた分が払い戻される制度らしい。うちの両親も去年から訪問介護を使い始めているし、これは絶対に把握しておかないといけないと思って木村先生に詳しく教えてもらった。
高額介護合算療養費制度の仕組みを知る
木村先生
まず制度の全体像から整理しましょう。高額介護合算療養費制度は、同じ世帯で医療保険と介護保険の両方に自己負担額がある場合に、毎年8月1日から翌年7月31日の1年間の自己負担額を合算して、所得区分ごとの年間限度額を超えた金額が払い戻される制度です。医療費だけではなく介護費も一緒に見てもらえるのが特徴ですね。
山田
高額療養費制度とはどう違うんですか?
木村先生
高額療養費制度は「月単位で医療費のみを計算する」制度です。一方、高額介護合算療養費は年単位で医療費と介護費を合算するという点が根本的に違います。高額療養費で月単位で自己負担をある程度抑えたあとでも、さらに年間でみると介護費と合わせて大きな金額になることがある。そのときに使えるのがこの制度です。
山田
なるほど!つまり月の医療費が高額療養費の限度を超えなくても、年間でまとめると介護費と合算して限度を超える場合があると。
木村先生
まさにそうです。たとえば月の医療費が6万円、月の介護費が4万円という方がいるとします。月単位だと高額療養費が発動しない水準でも、年間にすると医療費72万円+介護費48万円で120万円の自己負担になる。所得区分によっては年間限度額60万円程度の方もいますから、そういう場合に差額が払い戻される、という仕組みです。
山田
えっ、それはすごい金額が戻ってくる可能性がありますね!
木村先生
ただし対象になるには条件があります。医療保険と介護保険の自己負担額が両方ゼロでないことが必要で、どちらかが0円の場合は対象外です。それと、計算の結果「超えた金額」が500円以下の場合も支給されません。501円以上超えている場合のみ支給対象になります。
山田
500円以下は対象外というのが、なかなか細かいですね(笑)
木村先生
制度の計算上そうなっているんです。ですから「500円ちょうど超えた分」では受け取れませんが、ほとんどのケースでは501円以上になることが多いので、あまり気にしすぎなくて大丈夫ですよ。
山田
わかりました!ではこの制度、誰が対象になりますか?
木村先生
対象は「同一の医療保険に加入している世帯員全員」です。たとえば夫が協会けんぽの被保険者で、妻が夫の健康保険の被扶養者になっていて、妻が介護サービスを使っている場合、夫の医療費と妻の介護費を合算できます。ただし「同じ医療保険」の加入者に限るので、夫が協会けんぽで妻が国民健康保険という場合は合算できません。
山田
同じ健保に入っている家族に限るんですね。じゃあ別々の健保に入っている夫婦は合算できない?
木村先生
できません。別々の医療保険に加入していれば、それぞれの保険の中でのみ計算されます。ここは誤解が多いポイントなので覚えておいてください。
所得区分ごとの年間限度額一覧
山田
年間限度額が所得区分によって違うとのことですが、具体的にいくらですか?
木村先生
年齢によって3つの区分に分かれます。まず70歳未満の方の年間限度額から見ていきましょう。
| 所得区分 | 標準報酬月額のめやす | 年間限度額 |
|---|---|---|
| 区分ア | 83万円以上 | 212万円 |
| 区分イ | 53〜79万円 | 141万円 |
| 区分ウ | 28〜50万円 | 67万円 |
| 区分エ | 26万円以下 | 60万円 |
| 区分オ(低所得) | 住民税非課税世帯 | 34万円 |
山田
区分によって212万円から34万円まで幅があるんですね!
木村先生
そうです。収入が高い方は自己負担の上限も高く設定されています。次に70〜74歳の方の限度額です。
| 所得区分 | 年収のめやす | 年間限度額 |
|---|---|---|
| 現役並みⅢ | 約1,160万円以上 | 212万円 |
| 現役並みⅡ | 約770〜1,160万円 | 141万円 |
| 現役並みⅠ | 約370〜770万円 | 67万円 |
| 一般 | 約156〜370万円 | 56万円 |
| 低所得Ⅱ | 住民税非課税世帯 | 31万円 |
| 低所得Ⅰ | 住民税非課税(所得が一定以下) | 19万円 |
山田
70歳以上になると「一般」区分の限度額が56万円なんですね。70歳未満の区分エの60万円よりちょっと低い。
木村先生
そうです。高齢になると年金収入が中心になって収入が下がることが多いので、少し低めに設定されています。75歳以上の後期高齢者の方も、同様の6区分で19万円〜212万円が限度額になります。
山田
じゃあうちの親(70歳、年金収入のみ)は「一般」区分で56万円ということになりますか?
木村先生
年収が約156〜370万円の範囲に入っていれば一般区分になりますね。ただし正確な区分は毎年7月31日時点の所得で判定されます。判定方法がわからない場合は、加入している医療保険者に問い合わせると教えてもらえます。
年齢別・所得区分別の年間限度額まとめ
- 70歳未満(区分ア〜オ): 34万円〜212万円(標準報酬月額で区分)
- 70〜74歳(現役並みⅠ〜Ⅲ・一般・低所得Ⅰ・Ⅱ): 19万円〜212万円
- 75歳以上(後期高齢者): 19万円〜212万円(課税標準額で区分)
- 「一般」区分の年収めやす(70歳以上): 約156〜370万円 → 56万円
- 住民税非課税世帯の方: 31万円または19万円(世帯の状況による)
山田
なるほど〜!この制度って年齢区分で限度額が変わるから、70歳を境に計算し直しになるんですよね。
木村先生
そうです。計算対象期間(8月1日〜翌年7月31日)の途中で70歳や75歳を迎えた場合も、その年度は誕生日時点で適用される限度額が使われます。細かい計算は保険者がやってくれるので、申請者は基本的に手続きに集中すれば大丈夫です。
山田
あと、計算期間中に転職や退職をして医療保険が変わった場合はどうなりますか?
木村先生
計算期間中に医療保険が変わった場合は、変わる前の保険者から「自己負担額証明書」を発行してもらう必要があります。転職前の協会けんぽ支部や健保組合に証明書発行を依頼して、その証明書を最終的に申請する保険者に提出する流れです。退職後に任意継続被保険者制度を使った方も同様に証明書が必要になります。
申請手続きの流れ
山田
具体的な申請方法を教えてください!手続きが複雑そうで少し不安で……。
木村先生
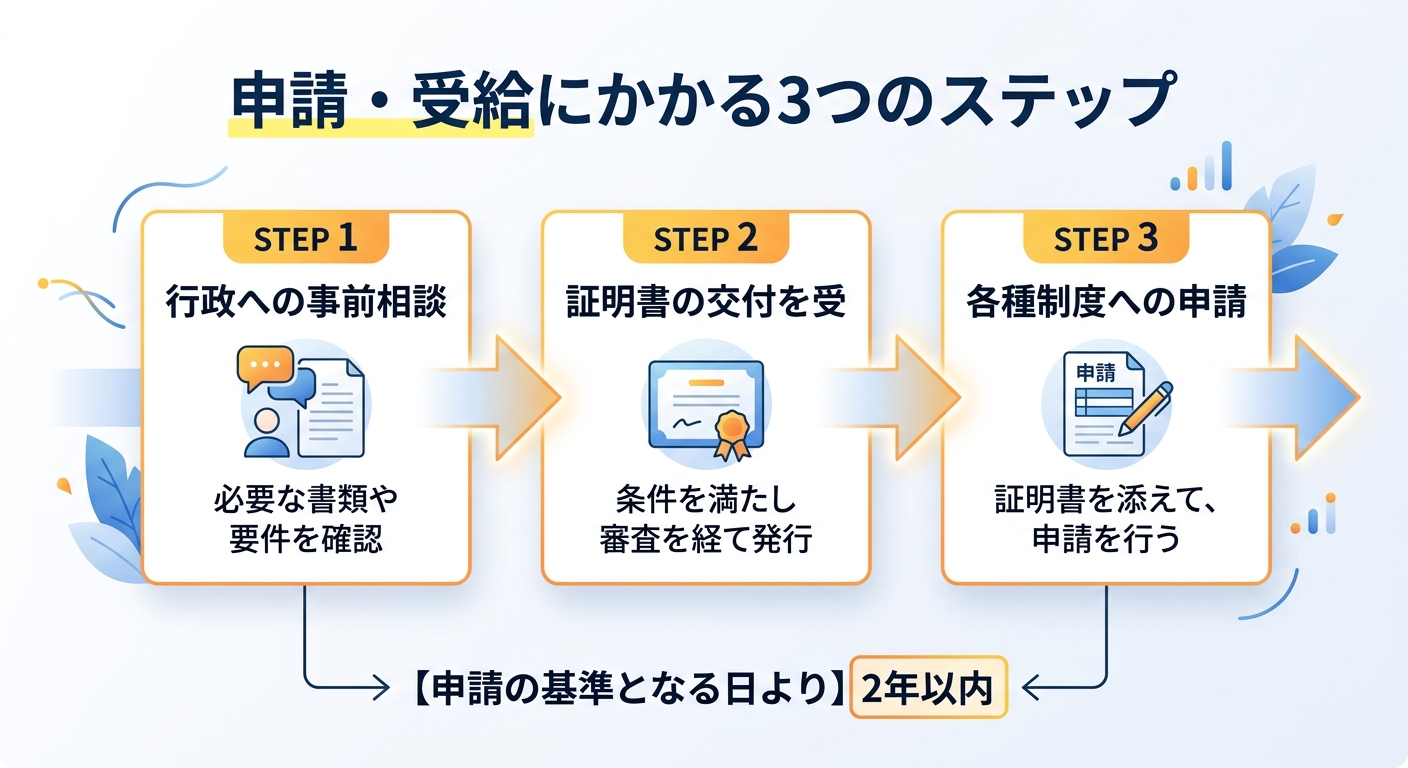
大きくは3ステップです。最初の流れだけ覚えておけばあとはスムーズにできますよ。
手順
STEP1: 支給見込み通知を確認する
毎年2月ごろに、支給対象になる可能性がある世帯へ、市区町村や健康保険組合から「支給見込み額のお知らせ」が郵送されます。この通知が届いたら申請のタイミングです。通知が届かなくても自分から申請は可能です。
STEP2: 市区町村の介護保険窓口へ「介護自己負担額証明書」を申請する
申請の第一歩は、介護保険を管轄している市区町村の介護保険課や窓口です。「高額介護合算療養費の申請に必要な自己負担額証明書を発行してほしい」と伝えると、介護保険における自己負担額の証明書を発行してもらえます。
STEP3: 医療保険者に支給申請書を提出する
STEP2で受け取った介護自己負担額証明書を添付して、加入中の医療保険者(協会けんぽ支部・健康保険組合・国民健康保険なら市区町村)に「高額介護合算療養費支給申請書兼自己負担額証明書交付申請書」を提出します。審査のうえ、支給額が501円以上であれば振込で支給されます。
山田
STEP2が市区町村の介護窓口、STEP3が医療保険の窓口、というのが最大のポイントですね!
木村先生
そうです。最初は必ず介護保険を管轄する市区町村の窓口から動く、これを覚えておけば迷わずに済みます。逆に「まず健保に申請すればいいか」と思って進めると、証明書がないのでSTEP3が進まないことになります。
山田
確かに、先に医療保険者のほうに行っても証明書がなければ話が進まないですもんね(笑)
木村先生
あと申請書は、協会けんぽのウェブサイトからダウンロードできます。電子申請にも対応していて、システムチェックで記載漏れを防げるのでおすすめです。郵送の場合は加入の協会けんぽ支部へ送ります。
山田
電子申請もできるんですね!それは便利。
木村先生
マイナンバーによる情報連携を使える場合は、自己負担額証明書の添付が省略できることもあります。ただし、期間中に医療保険が変わっている場合など、省略できないケースもあるので申請前に保険者に確認するのが確実ですね。
申請窓口と必要書類
山田
申請先は加入している医療保険の種類によって違うんですよね?
木村先生
そうです。最終的な申請先をまとめるとこうなります。
| 加入している医療保険 | 最終的な申請先 |
|---|---|
| 協会けんぽ | 加入の協会けんぽ支部 |
| 健康保険組合 | 加入の健康保険組合 |
| 国民健康保険 | お住まいの市区町村 |
| 後期高齢者医療 | お住まいの市区町村 |
山田
後期高齢者医療の方は、STEP2の介護窓口もSTEP3の医療窓口も市区町村なんですね。どちらも同じ建物の中でできそう!
木村先生
市区町村によっては介護保険課と後期高齢者医療担当が同じフロアにある場合もあるので、1回の来庁でまとめて手続きできることもありますよ。
山田
それは助かる!必要な書類を教えてもらえますか?
木村先生
基本的には次の書類が必要です。
申請に必要な書類一覧
- 高額介護合算療養費支給申請書兼自己負担額証明書交付申請書: 保険者から取り寄せるかウェブからダウンロード
- 介護自己負担額証明書: STEP2で市区町村介護保険窓口から発行してもらうもの
- 本人確認書類: マイナンバーカード(表裏のコピー)または番号確認書類+身元確認書類(運転免許証等)の組み合わせ
- 振込先口座確認書類: 通帳やキャッシュカードのコピー
- 非課税証明書(該当者のみ): 低所得区分に該当する場合に必要
- 他の医療保険者からの自己負担額証明書(該当者のみ): 計算期間中に医療保険が変わった場合
山田
マイナンバーカードが手元にあれば、本人確認は一発で済みますね。
木村先生
そうです。それと協会けんぽの場合、窓口での現金払いは受け付けていないので、必ず振込先口座を準備してください。書類に不備があると差し戻しになるので、事前にチェックリストを作っておくと安心です。
申請期限と注意事項
山田
申請期限はいつまでですか?
木村先生
基準日(毎年7月31日)の翌日から2年以内が申請期限です。時効になると支給請求権が消滅するので要注意です。2025年7月31日が基準日のサイクルであれば、2027年7月31日が期限になります。
山田
2年って意外と短い!毎年2月の通知を見逃したらヤバいですね(笑)
木村先生
通知が届いたらすぐに動くようにしてください。特に親御さんが介護サービスを使っているご家庭は、毎年のサイクルを把握しておくと申請忘れを防げます。
⚠️ 申請期限と注意事項まとめ
- 申請期限: 基準日(7月31日)翌日から2年以内(時効)
- 2024年7月31日基準のサイクル: 2026年7月31日まで
- 通知が届いたら即行動: 放置すると時効で権利消滅
- 支給額500円以下は対象外: 超えた金額が500円以下だと支給なし
- どちらかの自己負担が0円も対象外: 医療費も介護費もゼロでない場合のみ対象
山田
ちなみに自分で計算して「もしかしたら対象かも?」と思った場合でも申請できますか?
木村先生
もちろんできます!通知が来ない場合でも、計算期間(8月〜翌年7月)が終わったら自発的に申請してかまいません。ただし実際に支給対象かどうかは審査で判定されるので、申請した全員に支給されるわけではないことは覚えておいてください。
山田
なるほど!自分でアクションを起こせるのはいいですね。
木村先生
あと所得区分の判定は、毎年7月31日時点の所得で確定します。途中で所得が変わっても基準日時点の状況で判定されるので、期間中の変動は関係ありません。
⚠️ 計算期間中に注意が必要なケース
- 医療保険の変更があった場合: 変更前の保険者から自己負担額証明書を取得する必要あり
- 65歳到達時に介護保険が変わる場合: 65歳到達時の社会保険手続きを参考に切り替えの確認を
- 海外療養費や輸血代は除外: これらは合算対象外の費用区分あり
- 差額ベッド代・食費は除外: 保険外費用は合算対象外
高額療養費制度との組み合わせ活用
山田
高額療養費制度と高額介護合算療養費制度は両方使えますか?
木村先生
使えます!ただし順番があります。高額療養費制度で月単位に払い戻しを受けた後の残りの自己負担額が、合算の対象になります。つまり、高額療養費で戻ってきた分は差し引いた上で合算額を計算する、という流れです。
山田
ということは、まず高額療養費制度で月ごとに戻してもらって、それでも年間で多い場合にさらに高額介護合算療養費でも戻してもらえる?
木村先生
そういうことです!両制度を活用することで、年間の自己負担を二重に軽減できます。特に医療費が高い月が複数回あるご家庭は、高額療養費で月単位に取り戻しながら、年間でもこの制度を活用するとより大きな軽減効果が得られます。
山田
マジですか!知らないと損ですね……。
木村先生
それと、確定申告の医療費控除との関係も覚えておいてください。高額介護合算療養費で受け取った金額は、医療費控除の対象から除外する必要があります。払い戻しを受けた分は医療費控除の対象外なので、税務申告の際に注意してください。
山田
二重取りはダメなんですね。それは大事な注意点だ!
木村先生
医療費控除は自己負担として実際に支払った金額に対するものですから、払い戻しを受けた分は実質負担ゼロなので当然ですね。
高額療養費制度との組み合わせのポイント
- 適用順序: 高額療養費(月単位)→ 高額介護合算療養費(年単位)の順
- 合算の基礎: 高額療養費適用後の自己負担残額が合算対象
- 確定申告の医療費控除: 払い戻しを受けた金額は控除対象外
- 最大軽減効果: 両制度を重ねることで年間の実質負担を大幅圧縮できる
40歳・65歳のタイミングで制度を把握する
山田
この制度、何歳から意識しておくべきですか?
木村先生
介護保険第2号被保険者として40歳から介護保険料の徴収が始まります。この時点では実際に介護サービスを利用する機会は少ないですが、制度の存在は覚えておいてほしいですね。
山田
40歳で介護保険料が引かれ始めるんですよね。それは知ってました!
木村先生
そして65歳になると介護保険第1号被保険者に切り替わり、介護認定を受ければ介護サービスを使えるようになります。この段階から医療費と介護費の両方が本格的に発生するケースが増えるので、高額介護合算療養費制度が現実的に使える制度になってきます。
山田
親が65歳を過ぎて介護サービスを使い始めたら、毎年チェックするべき制度ということですね。
木村先生
そうです。ご自身もいつか対象になる制度ですから、今から知っておいて損はありません。介護が必要になる前から制度を把握して、必要になったらすぐ申請できるようにしておくのが賢い準備です。
制度情報まとめ
山田
最後に基本情報をまとめてもらえますか?
木村先生
もちろん。この制度の基本情報を一覧にします。
| 項目 | 内容 |
|---|---|
| 制度名 | 高額介護合算療養費制度 |
| 管轄省庁 | 厚生労働省 |
| 実施機関 | 協会けんぽ・健康保険組合・市区町村 |
| 合算対象期間 | 毎年8月1日〜翌年7月31日(基準日:7月31日) |
| 申請期限 | 基準日(7月31日)翌日から2年以内 |
| 対象の条件 | 医療・介護双方に自己負担がある同一医療保険の世帯 |
| 支給除外 | 支給額500円以下・どちらかの自己負担が0円 |
| 公式情報 | 協会けんぽ 高額介護合算療養費 |
山田
毎年2月の通知を見逃さない、まず介護保険の市区町村窓口から動く、この2点を忘れずに覚えておきます!
木村先生
完璧です!それと申請期限の2年をしっかり意識してください。通知が届いていなくても自発的に申請できますから、「もしかしたら対象かも」と思ったら早めに保険者に相談してみてください。
実際の計算例で確認する
山田
具体的な計算例を教えてもらえますか?「ざっくりでいいので、どれくらい戻るか」がわかると理解しやすいんですが。
木村先生
じゃあ簡単なケースで見てみましょう。70〜74歳の「一般区分」(年間限度額56万円)の方で、年間の医療費自己負担が30万円、介護費自己負担が40万円のケースです。
合計70万円 − 限度額56万円 = 14万円が戻ってくる計算になります。
山田
14万円!ざっくりでも結構大きい金額ですね!
木村先生
しかもこれは高額療養費で月単位に取り戻した後の残りの自己負担ベースで計算されます。つまり月の医療費で高額療養費が発動していれば、実際に受け取る合算払い戻し額はこれより小さくなります。でも「両制度をダブルで使って年間の自己負担を最小化する」という考え方は正しいです。
山田
なるほど、月の高額療養費と年の合算療養費を両方チェックして、最大限に活用するということですね。
木村先生
そうです。「高額療養費を申請したからもう終わり」ではなく、「高額療養費後の残りで、合算申請もできないか」を毎年確認する習慣をつけるといいですよ。
よくある疑問Q&A
山田
最後に実務でよく出る疑問を教えてください。うちの親が通院と介護サービスを両方使っているんですが、どちらの費用がカウントされますか?
木村先生
医療保険の自己負担(病院での窓口負担・調剤薬局での費用など)と、介護保険の自己負担(訪問介護・デイサービス・ショートステイなどの1〜3割負担)の両方が合算対象です。ただし差額ベッド代・食費・日常生活費など保険外の費用は対象外です。
山田
食費は対象外なんですね。介護施設での食費は結構高いのに……。
木村先生
残念ながら保険外費用は含まれません。保険適用の自己負担分のみが合算対象です。ここも申請前に整理しておくとトラブルになりません。
山田
あと、親が亡くなった後でも申請できますか?
木村先生
申請できます。被保険者が亡くなった場合は、相続人が申請できます。その際は戸籍謄本等の書類が追加で必要になります。2年以内であれば申請可能ですから、相続手続きと合わせて確認してみてください。
山田
それは大事な情報ですね!申請し忘れると損してしまう。
木村先生
高額介護合算療養費制度は知っていれば確実に取り戻せるお金です。毎年2月の通知チェック、2年の申請期限、まず介護窓口から動く、この3つを習慣にしてください。介護費と医療費が重なる時期は家計の負担が大きいですから、使える制度は全部使い切りましょう!