保険料・標準報酬
通勤手当・現物給与は対象?標準報酬月額の報酬の範囲を解説
厚生労働省公式案内 →
ぼくは総務担当になって3年目なんですが、先日「通勤手当って社会保険料の計算に入るんですか?」と経理担当から聞かれて、答えに詰まってしまいました。給与明細には毎月通勤手当が載っているのに、なんとなく「保険料の対象外」だと思い込んでいたんです。しかも社宅を提供している取引先の総務さんからは「うちは現物給与の計算どうしてる?」と聞かれ、ますます自信がなくなってきました。今日は木村先生に、標準報酬月額のもとになる「報酬」の範囲をとことん聞いてみようと思います。
「報酬」ってそもそも何のこと?
山田
先生、そもそも社会保険料の計算で使う「報酬」って、給与明細に書いてある金額を全部足せばいいんですか?
木村先生
いえ、そう単純でもないんです。健康保険法と厚生年金保険法では、報酬を「労働者が労働の対償として受けるすべてのもの」と定義しています。日本年金機構が出している事務取扱いの事例集でも、労働の対償として経常的かつ実質的に受けるもので、被保険者の通常の生計に充てられるものが報酬にあたる、とはっきり書かれていますよ。
山田
労働の対償……。つまり「働いたことへのお礼」として、決まったタイミングでもらうものってことですか?
木村先生
まさにそうです。ポイントは2つあって、①自分の労働に対する対価であること、②事業所から経常的・実質的に受け取っていて生活費に充てられるものであること、です。この2つを満たすかどうかで、報酬に入るか入らないかが決まります。
山田
なるほど、条件がはっきりしてるんですね。じゃあ具体的にどんなものが入るのか知りたいです!
報酬に含まれる具体例(通勤手当・住宅手当など)
木村先生
このセクションでは、実際に標準報酬月額の対象になる報酬の中身を見ていきましょう。日本年金機構のページには、基本給のほか能率給、奨励給、役付手当、職階手当、特別勤務手当、勤務地手当、物価手当、日直手当、宿直手当、家族手当、休職手当、通勤手当、住宅手当、別居手当、早出残業手当、継続支給する見舞金等、事業所から現金または現物で支給されるものが挙げられています。
山田
通勤手当も住宅手当も、ちゃんと入ってるんですね!てっきり通勤手当は非課税だから保険料の対象外だと思ってました。
木村先生
そこ、よく勘違いされるポイントです。所得税の非課税限度額と、社会保険料の算定対象かどうかはまったく別の話なんですよ。通勤手当は税務上は一定額まで非課税でも、社会保険では全額を報酬に算入します。
| 区分 | 具体例 | 報酬への算入 |
|---|---|---|
| 基本給・諸手当 | 基本給、能率給、役付手当、家族手当、住宅手当、通勤手当、早出残業手当 | 算入する |
| 現物給与 | 社宅・寮の提供、食事の支給、自社製品の支給 | 金額換算して算入する |
| 継続的な見舞金等 | 労働協約等に基づき経常的に支払われる見舞金 | 算入する |
| 年4回以上の賞与 | 決算賞与など、年4回以上支給されるもの | 報酬(標準報酬月額)に算入する |
山田
へえ〜、年4回以上の賞与は「賞与」じゃなくて「報酬」扱いになるんですね。それは意外でした。
木村先生
そうなんです。年3回以下の支給なら標準賞与額として別枠で計算しますが、年4回以上になると通常の報酬として毎月の標準報酬月額に組み込みます。ここは実務でつまずきやすいところですね。
山田
家族手当も入るんですね。うちは扶養家族の人数で金額が変わるんですけど、それも全部含めていいんですか?
木村先生
はい、家族手当は扶養人数に応じて金額が変動しても、経常的に支給されるものである以上そのまま報酬に含めます。手当の名称や計算方法にかかわらず、毎月決まった基準で支給されているかどうかがポイントです。次は、現金じゃなくて「モノ」で支給される現物給与の話に進みましょう。
現物給与(社宅・食事)はどう金額に換算するの?
山田
さっき出てきた「現物給与」なんですけど、社宅とか食事ってお金じゃないのに、どうやって保険料の計算に入れるんですか?
木村先生
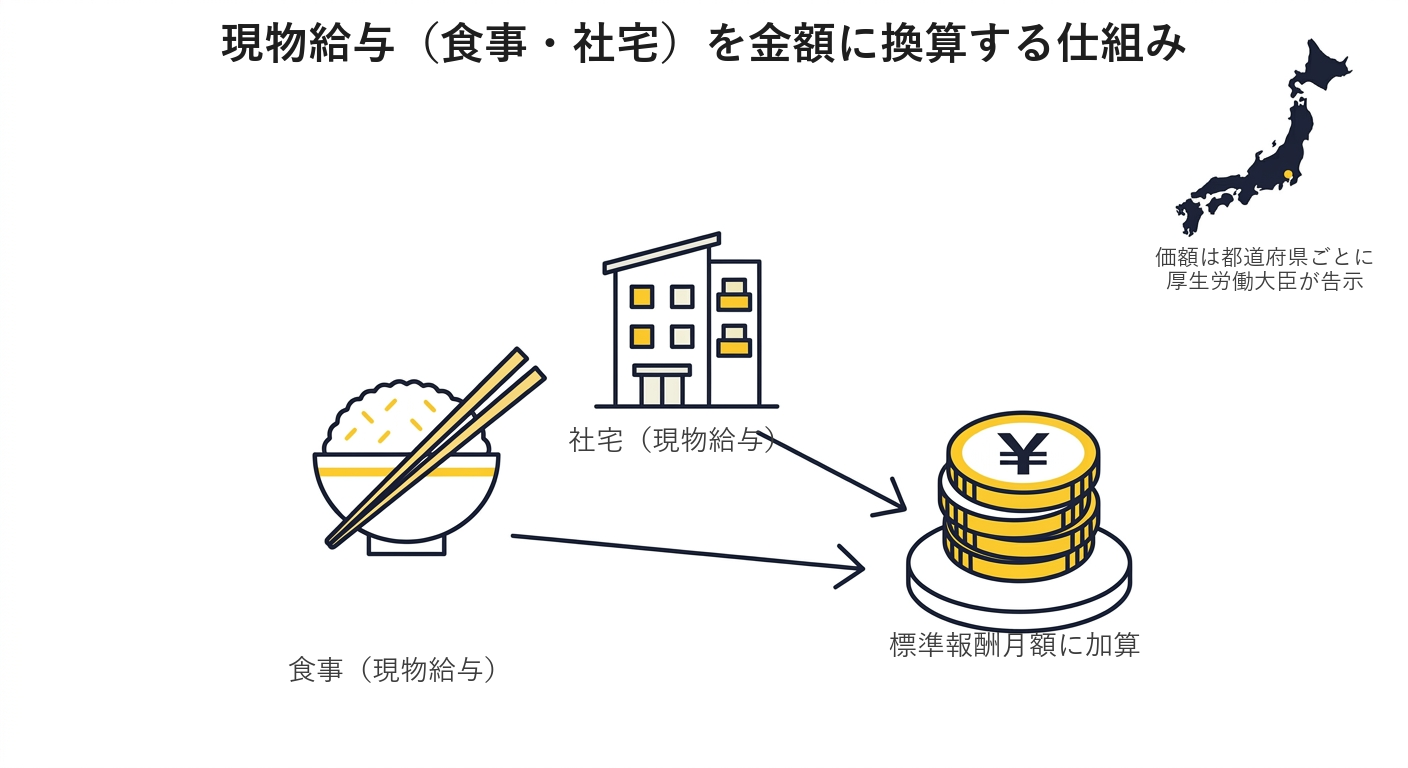
厚生労働大臣が定める「現物給与の価額」という告示があって、都道府県ごと・費目ごとに1人1か月あたりの金額が決められています。日本年金機構はこれを全国現物給与価額一覧表として毎年度公表していて、事業所はこの表の金額で通貨換算するルールです。
山田
都道府県ごとに違うんですか?地方だと家賃も食費も安いから、金額も変わってくるってことですね。
木村先生
その通りです。たとえば令和8年度(2026年度)の一覧表では、東京都の食事の現物給与額は1人1か月あたり25,500円、1人1日あたり850円とされています。この価額表を基準に、実際に提供した食事の日数分だけ金額を積み上げて報酬に加える仕組みです。
| 項目 | 東京都の価額(令和8年度) |
|---|---|
| 食事:1人1か月あたり | 25,500円 |
| 食事:1人1日あたり | 850円 |
| 食事:1人1日(昼食のみ)あたり | 340円 |
山田
ちなみに、社員が食費の一部を自己負担してたら、金額は変わるんですか?
木村先生
変わります。会社が食事を提供していても、社員から代金の3分の2以上を徴収していれば、現物給与としては扱わなくてよいというルールです。逆に自己負担が3分の2未満だと、価額表の金額から自己負担分を差し引いた額を報酬に加算します。ちなみに税務上の非課税基準(自己負担2分の1以上)とは基準が違うので、両方をごっちゃにしないよう注意してくださいね。
山田
税務は2分の1、社会保険は3分の2……似てるようで違うから、間違えそうです(笑
木村先生
そうなんです、ここは実務担当者が本当によく混同するところです。次は、その現物給与のルール自体がもうすぐ変わる、という話をしますね。
2026年10月から現物給与の評価方法が変わります
⚠️ 令和8年(2026年)10月1日から住宅の評価方法が変更されます
日本年金機構の全国現物給与価額一覧表では、社宅など住宅の利益の額について、これまで「1人1か月あたり・畳一畳につき」の単価で計算していましたが、令和8年10月1日からは「1人1か月あたり・総面積1平方メートルにつき」の単価に切り替わります。共用部分を含めた床面積で評価するため、部屋によっては評価額が上がるケースがあります。
山田
畳数から平米数に変わるんですね!うちの会社、社宅を何室か持ってるので、これは要チェックです。
木村先生
しかも見落とされがちなんですが、この評価方法の変更自体が固定的賃金の変動とみなされます。変更前後で標準報酬月額が2等級以上動く社員がいれば、随時改定(月額変更届の提出)が必要になる可能性があるんです。
山田
えっ、制度の切り替えだけなのに、月額変更届を出さないといけないこともあるんですか!
木村先生
あり得ます。だからこそ、住宅を現物給与として提供している事業所は、令和8年10月の切り替え前後で該当する社員の標準報酬月額を試算しておくのがおすすめです。もし2等級以上変動しそうなら、随時改定の該当有無を早めに確認しておきましょう。
山田
なるほど、これは事前準備が大事ですね。じゃあ次は、逆に「報酬に含まれないもの」を教えてください!
報酬に含まれないもの(出張旅費・見舞金など)
木村先生
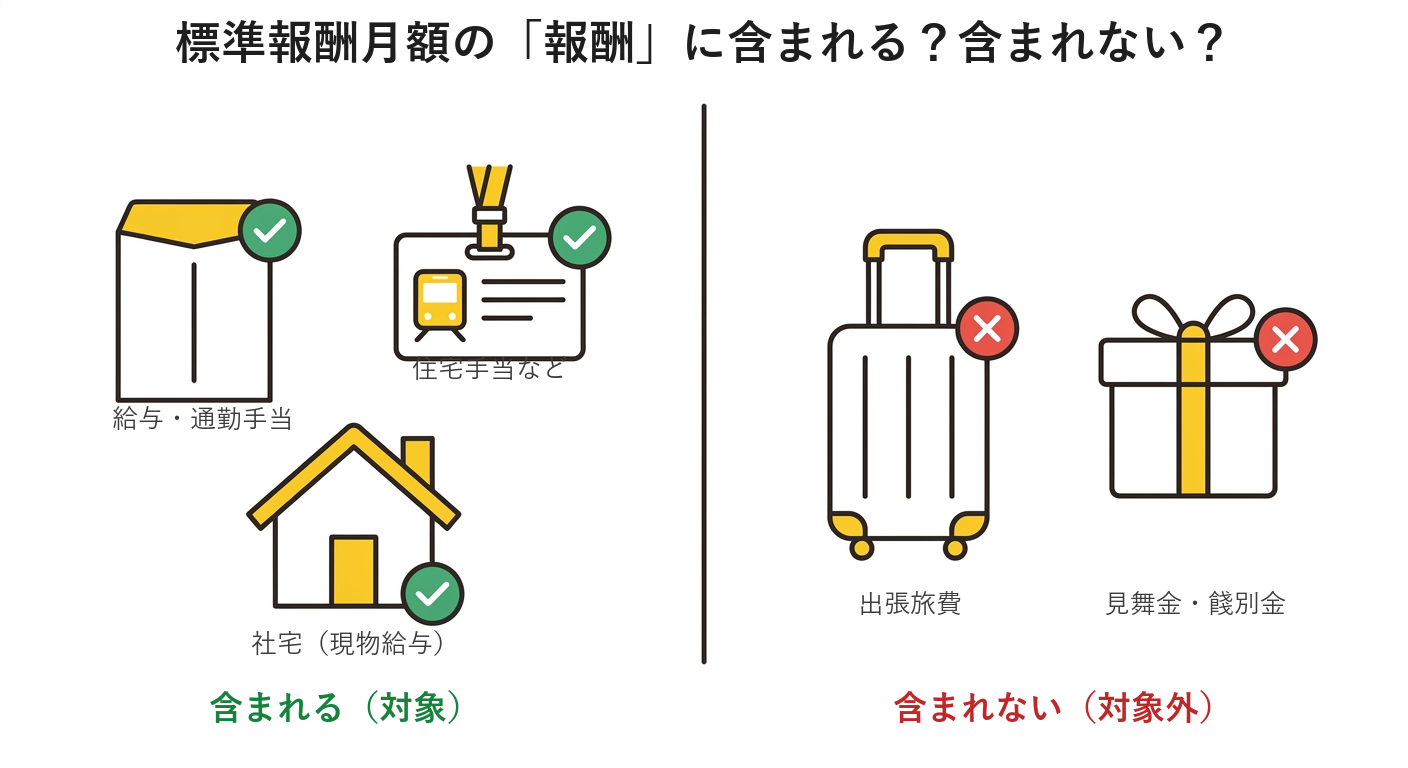
ここからは、報酬に算入しない項目を整理しましょう。日本年金機構の事例集では、大きく3つのパターンが示されています。
報酬に含まれない3つのパターン
- 実費弁償: 事業主が負担すべき費用を被保険者が立て替えて、あとから精算してもらうもの。出張旅費や赴任旅費が該当する
- 恩恵的な給付: 労働の対償ではなく、会社が任意で支給するもの。見舞金・結婚祝い金・餞別金など
- 労働の対償でないもの: 傷病手当金、労災保険の休業補償、解雇予告手当、退職手当、内職収入など
山田
出張旅費とか見舞金って、社員に「支払われるお金」ではあるのに、報酬扱いじゃないんですね。
木村先生
そうなんです。実際に働いたことへの対価かどうかが判断基準になるので、実費の立て替え精算や、会社の厚意によるお祝い金は対象外になります。
| 種類 | 具体例 | 報酬への算入 |
|---|---|---|
| 実費弁償 | 出張旅費、赴任旅費 | 算入しない |
| 恩恵的な給付 | 見舞金、結婚祝い金、餞別金、大入袋 | 原則算入しない |
| 労働の対償でない給付 | 傷病手当金、休業補償、解雇予告手当、退職手当 | 算入しない |
山田
ただ「見舞金」って、さっきの表では「継続支給する見舞金等」は報酬に入るって書いてありましたよね?矛盾してませんか?
木村先生
いいところに気づきましたね!ここが判断の分かれ目です。次のセクションで、その例外パターンを詳しく見ていきましょう。
判断に迷いやすいケース
山田
さっきの見舞金の話、もう少し詳しく教えてください。
木村先生
見舞金は原則「恩恵的な給付」で報酬に含まれませんが、労働協約等に基づいて経常的(定期的)に支払われる場合は、報酬として扱われます。たとえば傷病手当金と給与の差額を補填する目的で、就業規則に基づいて毎回同じ基準で支払う見舞金は、実質的に賃金の一部とみなされるんです。
山田
名前が「見舞金」でも、中身が給与の補填なら報酬に入っちゃうってことですね。
木村先生
その通りです。同じように、退職手当も原則は報酬に含まれませんが、毎月の給与や賞与に上乗せして前払いされる場合は、通常の生計に充てられる経常収入として報酬に算入します。名称だけで判断せず、実態がどうなっているかを見る必要があるんですよ。
| ケース | 見た目の名称 | 実態 | 報酬への算入 |
|---|---|---|---|
| 差額補填の見舞金 | 見舞金 | 就業規則に基づき経常的に支給 | 算入する |
| 単発の見舞金 | 見舞金 | 不定期・会社の厚意による支給 | 算入しない |
| 前払い退職金 | 退職手当 | 給与・賞与に上乗せして毎回支払う | 算入する |
| 通常の退職金 | 退職手当 | 退職時に一括で支給 | 算入しない |
山田
名称じゃなくて実態で見るってことですね、勉強になります。ちなみに、本社と支店が別の都道府県にある会社の場合、現物給与の価額はどっちの都道府県を使うんですか?
木村先生
いい質問ですね。本社管理(本社と支店等が合わせて1つの適用事業所になっている場合)の事業所では、支店等に勤務する被保険者の現物給与は支店等が所在する都道府県の価額を適用します。本社の価額をそのまま全国一律で使ってしまうミスが多いので、複数拠点がある会社は特に注意してくださいね。
山田
なるほど、勤務地基準なんですね。ちなみにうちの会社、通勤手当を現金じゃなくて定期券そのもので支給しているんですけど、これも現物給与になるんですか?
木村先生
なります。全国現物給与価額一覧表の「その他の報酬等」の区分には、自社製品や時価換算するものと並んで通勤定期券などの現物支給が挙げられています。現金で渡すか定期券という現物で渡すかは支給方法の違いに過ぎないので、どちらも通勤手当として同じように報酬に算入します。
山田
支給方法が違うだけで、報酬としての扱いは変わらないんですね。じゃあ、こういう報酬の中身が分かったところで、実際の手続きにどう反映すればいいんですか?
算定基礎届・月額変更届への反映のしかた
木村先生
このセクションでは、報酬の範囲を実際の届出にどう落とし込むかを説明しますね。
手順
- 対象月(定時決定なら4月・5月・6月)の現金給与(基本給・各種手当・通勤手当など)を集計する
- 同じ月に提供した現物給与(食事・社宅など)を、全国現物給与価額一覧表の都道府県別単価で金額に換算する
- 現金給与と現物給与の金額を合算し、その期間の報酬月額を算出する
- 出張旅費や見舞金など報酬に含まれない項目が混ざっていないか確認し、除外する
- 算定基礎届(7月提出)または月額変更届(随時改定該当時)に、合算後の報酬月額を記載して提出する
山田
現物給与の換算を忘れて、現金給与だけで届け出ちゃったらどうなるんですか?
⚠️ 現物給与の計上漏れに注意
現物給与を計上せずに現金給与だけで届け出ると、実際より低い標準報酬月額で決定されてしまいます。あとで年金事務所の調査等で是正が入ると、さかのぼって保険料を追加徴収されることもあるので注意してください。とくに社宅・寮を提供している事業所は、現物給与分の計上漏れが起きやすいポイントです。
山田
それは怖いです……。他にも実務で気をつけるポイントってありますか?
実務上の注意点
報酬の範囲チェックで気をつけたいポイント
- 通勤手当は非課税でも社会保険料の対象: 所得税の非課税限度額と社会保険の算入ルールを混同しない
- 現物給与は都道府県ごとに単価が違う: 本社管理の事業所では、支店等が所在する都道府県の価額を適用する
- 食事の自己負担基準は税務と社会保険で異なる: 社会保険は3分の2以上の自己負担で現物給与から除外、税務は2分の1以上の負担で非課税
- 名称でなく実態で判断する: 見舞金・退職手当は支給の実態(経常的か、前払いかどうか)で算入の可否が変わる
山田
特に現物給与のところ、毎年価額表が更新されるって聞きました。うっかり古い年度の表を使っちゃいそうです(笑
木村先生
そうなんです。全国現物給与価額一覧表は毎年度改定されるので、算定基礎届の作成時には必ずその年度の最新版を確認してください。日本年金機構のサイトで公開されています。じゃあ最後に、この報酬の範囲が実際にどんな制度計算に使われるのか、基本情報として整理しておきましょう。
基本情報まとめ
| 項目 | 内容 |
|---|---|
| 制度名 | 標準報酬月額の算定対象となる報酬の範囲 |
| 対象となる保険 | 健康保険・厚生年金保険 |
| 算定に含まれるもの | 基本給、各種手当(通勤手当・住宅手当等)、現物給与(食事・社宅等)、年4回以上の賞与 |
| 算定に含まれないもの | 出張旅費、恩恵的な見舞金・祝い金、退職手当、傷病手当金、休業補償等(原則) |
| 現物給与の評価基準 | 厚生労働大臣が告示する全国現物給与価額一覧表(都道府県別・毎年度改定) |
| 制度変更の予定 | 令和8年(2026年)10月1日から住宅の利益の額の評価基準が「畳」から「平方メートル」に変更 |
| 管轄省庁 | 厚生労働省 |
| 実施機関 | 日本年金機構 |
| 公式ページ | https://www.nenkin.go.jp/service/kounen/hokenryo/hoshu/20150515-01.html |
山田
こうして一覧で見ると、報酬の範囲って毎月の給与計算だけじゃなくて、色んな制度の土台になってるんですね。
木村先生
そうですね。標準報酬月額は保険料の計算だけじゃなく、将来の年金額や、傷病手当金・出産手当金の給付額の計算にも直結します。だからこそ、報酬の範囲を正しく理解しておくことが大事なんですよ。関連する他のトピックも一緒に見ておくと理解が深まりますよ。
類似する社会保険トピックとの比較
山田
標準報酬月額まわりって、他にも関連する手続きがありますよね?
木村先生
はい、いくつか一緒に押さえておくと理解が深まります。まず標準報酬月額の仕組みと保険料計算では、今回整理した「報酬」をもとにどの等級に当てはまるかを決める仕組み自体を解説しています。実際に年1回、この報酬の範囲に沿って標準報酬月額を決め直すのが算定基礎届の書き方と提出期限です。
山田
年の途中で給与が大きく変わったときはどうするんですか?
木村先生
その場合は月額変更届(随時改定)の書き方と提出タイミングを使います。今日話した現物給与の評価変更のように、固定的賃金の変動があって2等級以上差が出るときに提出する届出ですね。あわせて、パートタイマーなど短時間労働者の場合は、報酬月額の決め方に別ルールがあるので、短時間労働者の資格取得時標準報酬月額の決め方も確認しておくと安心です。
山田
なるほど、これで報酬の範囲から実際の届出まで、ひと通りつながりました!
よくある質問
山田
最後に、よくある疑問をいくつか聞かせてください。まず、在宅勤務の交通費って通勤手当と同じ扱いになるんですか?
木村先生
基本的には実費弁償として精算されるものであれば報酬に含まれませんが、毎月定額で支給する在宅勤務手当のような形だと、実態次第で報酬に算入されることがあります。名称だけで判断せず、実費精算か定額支給かを確認してくださいね。
山田
じゃあ、社員食堂での食事提供も現物給与になるんですか?
木村先生
なります。社員食堂であっても、会社が費用の一部を負担して食事を提供している以上、現物給与の評価対象です。自己負担が3分の2未満なら、価額表の金額をもとに算定してください。
山田
自社製品を社員に配った場合は、どう金額を換算するんですか?
木村先生
食事や住宅のように告示された価額表がないものは、原則として時価で換算します。市場価格を基準に、現金換算した金額を報酬に加えることになりますよ。
山田
高級な自社製品だったら、それだけ標準報酬月額が上がっちゃうってことですね。ちょっと怖いです(笑
木村先生
金額が大きいほど影響も比例して大きくなるのは事実ですが、そこまで身構えなくても大丈夫ですよ。ポイントは「経常的・実質的に支給されているかどうか」です。報酬は労働の対償として経常的かつ実質的に受け取るものと定義されているので、記念品や社員旅行のお土産のような一度きりの贈答は対象外になることが多いんです。毎月や毎年決まって高額な自社製品を支給しているなら話は別で、その場合は継続的な現物給与として時価評価が必要になりますね。
山田
家族手当みたいに扶養人数で金額が変わる手当も、ちゃんと全額を報酬に入れるんですよね?
木村先生
はい、その通りです。金額が変動する手当であっても、経常的・実質的に支給されている以上は全額を報酬として算入します。手当の名前ではなく、支給の実態で判断するのがルールでしたね。
山田
決算賞与みたいに年によって支給回数が変わる場合は、どう判断すればいいですか?
木村先生
その事業年度中に支給された回数で判断します。年4回以上支給された場合は標準報酬月額の対象となる報酬として扱い、年3回以下であれば標準賞与額として賞与の枠で保険料を計算します。年度をまたいで回数を数えるので、決算賞与を出す会社は支給実績を年度単位で管理しておくと安心ですよ。
山田
よく分かりました!ありがとうございます。
関連書類・リンク
山田
最後に、公式の資料もまとめておいてもらえますか?
木村先生
もちろんです。下の表にまとめておきますね。制度改正のたびに内容が更新されるページなので、実務で使うときは都度最新版を確認してください。
| 資料名 | 発行元 | URL |
|---|---|---|
| 厚生年金保険の保険料(標準報酬月額の対象となる報酬) | 日本年金機構 | https://www.nenkin.go.jp/service/kounen/hokenryo/hoshu/20150515-01.html |
| 全国現物給与価額一覧表(厚生労働大臣が定める現物給与の価額) | 日本年金機構 | https://www.nenkin.go.jp/service/kounen/hokenryo/hoshu/20150511.html |
| 標準報酬月額の定時決定及び随時改定の事務取扱いに関する事例集(PDF) | 日本年金機構 | https://www.nenkin.go.jp/service/kounen/hokenryo/hoshu/20121017.files/jireisyu.pdf |