保険料・標準報酬
標準報酬月額の仕組みと保険料計算:1〜50等級の表で決まる社会保険料
厚生労働省公式案内 →
標準報酬月額とは何か
山田
木村先生、給与明細に「標準報酬月額」って書いてあるんですけど、実際の給料と金額が違うんですよね。これはどういう意味ですか?
木村先生
いい質問ですね。標準報酬月額は、社会保険料を計算するための「ものさし」みたいなものです。実際の給与をそのまま使うのではなく、一定の幅で区切った金額を使う仕組みになっているんですよ。
山田
「一定の幅で区切る」ってどういうことですか?
木村先生
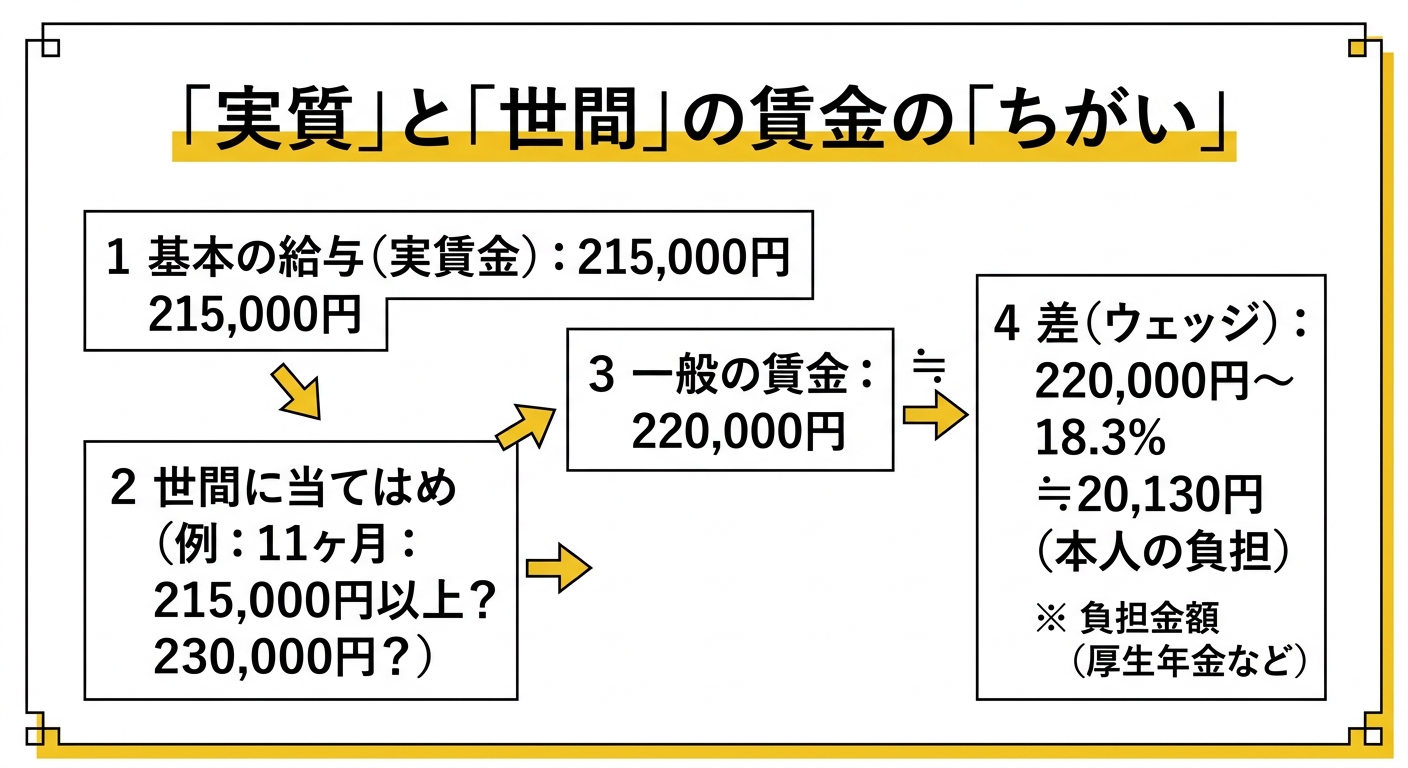
例えば、月給が21万5千円の人も、22万円の人も、同じグループに分類されます。その「グループ」のことを等級と呼んでいて、厚生年金保険では1等級(8万8千円)から32等級(65万円)まで、全部で32段階に区切られています。
山田
ほんとに?じゃあ給料が少し上がっても保険料が変わらないこともあるんですね。
木村先生
そのとおりです。同じ等級の範囲内で給与が動いた場合は、標準報酬月額は変わりません。保険料も変わらないということになります。この仕組みのおかげで、事業主も従業員も毎月の計算が安定するんです。
山田
標準報酬月額には基本給だけが含まれるんですか?
木村先生
いいえ、基本給だけでなく、残業手当・通勤手当・家族手当・住宅手当・役付手当なども全部含まれます。ざっくり言うと、税引き前の給与総額(額面)がベースになるイメージです。現物給与(食事や社宅の提供など)も別途加算されます。
山田
えっ、通勤手当も含まれるんですか!知らなかったです。
木村先生
意外と知らない方が多いんですよね。所得税の計算では通勤手当は非課税ですが、社会保険料の計算では含まれます。ここは税金と社会保険で扱いが違う部分です。
健康保険と厚生年金の等級数の違い
山田
木村先生、さっき「32等級」って言いましたよね。タイトルには「1〜50等級」って書いてあるんですけど、どっちが正しいんですか?
木村先生
両方正しいんです。社会保険には健康保険と厚生年金の2種類があって、それぞれ等級の数が違います。健康保険(協会けんぽ・健保組合)は1等級から50等級まで50段階、厚生年金保険は1等級から32等級まで32段階です。
山田
なんで違うんですか?
木村先生
上限の考え方が違うからですね。健康保険の上限は月額139万5千円(50等級)と非常に高く設定されています。一方、厚生年金の上限は65万円(32等級)とずっと低い。高所得者でも一定以上の厚生年金保険料は払わなくていい、という設計になっています。
山田
下限はどうですか?
木村先生
下限は両方同じで、1等級が8万8千円(報酬月額が9万3千円未満の方が該当)です。これは2016年10月の法改正で8万8千円に引き下げられた金額で、それ以前は9万8千円が下限でした。
| 制度 | 最低等級 | 最高等級 | 等級数 |
|---|---|---|---|
| 健康保険(協会けんぽ等) | 1等級(8.8万円) | 50等級(139.5万円) | 50等級 |
| 厚生年金保険 | 1等級(8.8万円) | 32等級(65万円) | 32等級 |
山田
なるほど。じゃあ月給が70万円の人の場合、健康保険では実際の給与に近い等級で計算されるけど、厚生年金は上限の65万円(32等級)で頭打ちになるわけですね。
木村先生
正確にはそのとおりです。高給取りの方ほど、厚生年金の「頭打ち効果」を感じやすくなります。
等級の仕組みポイント
- 健康保険: 1〜50等級(上限139.5万円)
- 厚生年金: 1〜32等級(上限65万円)
- 下限は両制度共通で1等級(8.8万円)
- 同じ等級内では給与が変わっても保険料は変わらない
- 等級区分は報酬月額の「以上・未満」で決まる
等級表の見方と標準報酬月額の決まり方
山田
等級表ってどうやって使うんですか?
木村先生
実際の報酬月額(1か月分の給与総額)を計算して、それがどの等級の「以上・未満」に当てはまるかを確認します。例えば、報酬月額が21万5千円なら「21万5千円以上23万円未満」の等級に当てはまり、標準報酬月額は22万円として計算されます。
山田
「報酬月額」と「標準報酬月額」って違うんですか?
木村先生
違います。「報酬月額」は実際にもらっている給与の合計、「標準報酬月額」は等級表に当てはめた後の金額です。前者は実額、後者はその等級の代表値みたいなものですね。
山田
具体的に等級の対応を見せてもらえますか?
木村先生
厚生年金の等級表をいくつか抜粋するとこんな感じです。
| 等級 | 報酬月額(以上) | 報酬月額(未満) | 標準報酬月額 |
|---|---|---|---|
| 1等級 | — | 93,000円 | 88,000円 |
| 5等級 | 135,000円 | 145,000円 | 140,000円 |
| 10等級 | 195,000円 | 210,000円 | 200,000円 |
| 15等級 | 270,000円 | 290,000円 | 280,000円 |
| 20等級 | 370,000円 | 395,000円 | 380,000円 |
| 25等級 | 485,000円 | 515,000円 | 500,000円 |
| 30等級 | 575,000円 | 605,000円 | 590,000円 |
| 32等級(上限) | 635,000円 | — | 650,000円 |
山田
なるほど。上の等級ほど「幅」が広くなっているんですね。
木村先生
鋭い。等級が上がるほど1つの等級が受け持つ範囲が広くなります。低い等級では数千円刻みのこともありますが、上の等級では2〜3万円刻みになってきます。
山田
等級の決め方が「以上・未満」なのに、上限等級だけ「以上」しかないのはどうしてですか?
木村先生
上限等級は「この金額以上は全員この等級」という天井なので、「未満」の設定がないんです。そこより高い報酬をもらっていても、同じ最高等級として計算されます。
保険料の計算方法と労使折半のルール
山田
標準報酬月額が決まったら、実際の保険料はどうやって計算するんですか?
木村先生
シンプルです。保険料 = 標準報酬月額 × 保険料率、これだけです。
山田
保険料率って何パーセントですか?
木村先生
厚生年金の保険料率は18.3%で固定されています(2017年9月以降)。健康保険の料率は都道府県や健保組合によって違いますが、協会けんぽでは都道府県ごとに毎年見直されています。
山田
全部自分で払うんですか?18.3%って結構高いですよね。
木村先生
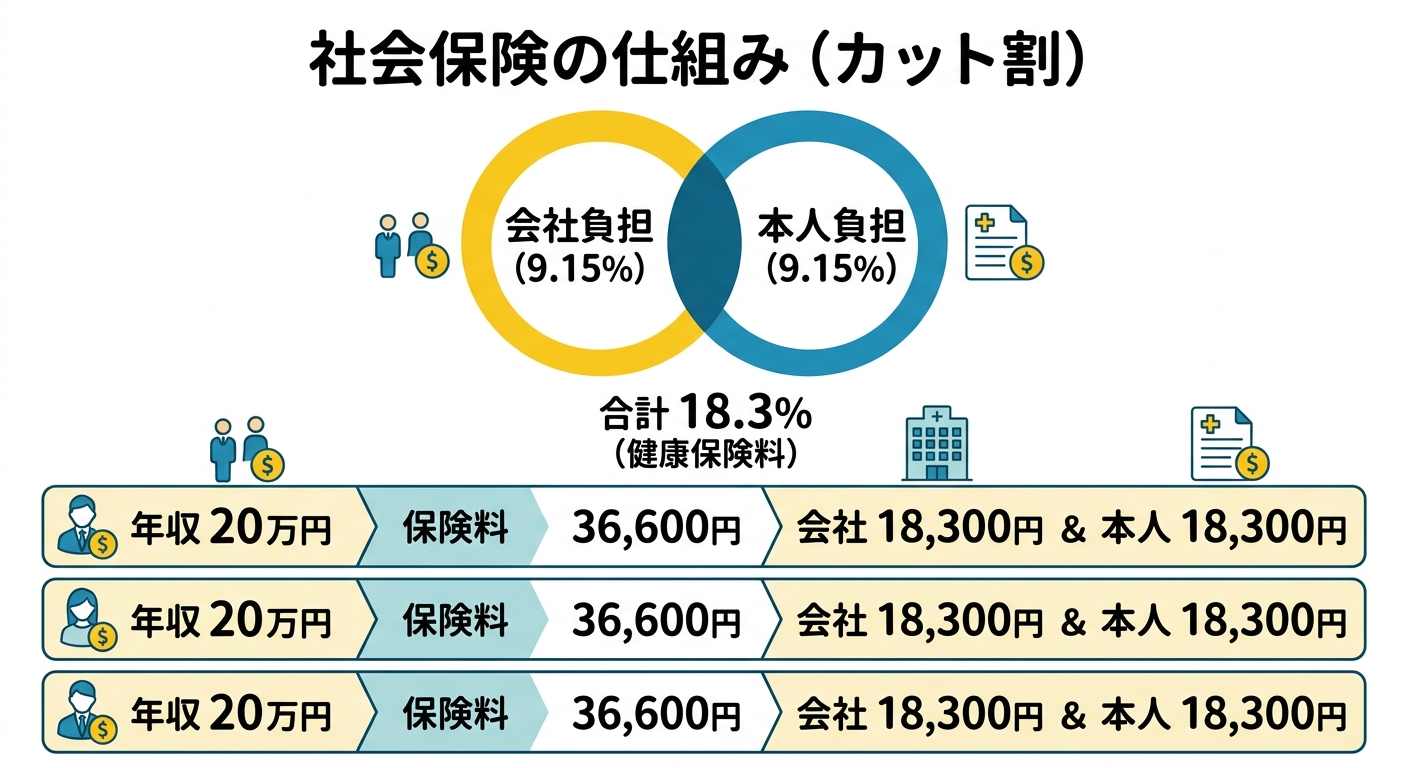
いいえ、保険料は会社と従業員で半分ずつ負担(労使折半)します。だから従業員が実際に給与から引かれるのは9.15%(18.3% ÷ 2)相当の金額です。
山田
例えば標準報酬月額が30万円の人の厚生年金保険料はいくらですか?
木村先生
計算してみましょう。30万円 × 18.3% = 54,900円。これを労使折半にするので、従業員負担分は27,450円、会社負担分も27,450円になります。
| 保険の種類 | 保険料率 | 従業員負担 | 会社負担 |
|---|---|---|---|
| 厚生年金保険 | 18.3%(固定) | 9.15% | 9.15% |
| 健康保険(協会けんぽ・東京) | 10.00%(令和6年度) | 5.00% | 5.00% |
| 介護保険(40歳以上) | 1.60%(令和6年度) | 0.80% | 0.80% |
山田
健康保険は都道府県で違うんですね。東京と地方で変わるんですか?
木村先生
変わります。都道府県ごとに医療費の実績が違うため、協会けんぽでは毎年3月に料率が改定されます。健保組合の場合は組合ごとに料率が設定されます。
保険料計算の流れ
- 実際の報酬月額(給与総額)を計算
- 等級表に当てはめて標準報酬月額を決定
- 標準報酬月額 × 保険料率 = 保険料
- 保険料を会社と従業員で半分ずつ負担
- 従業員負担分が給与から天引き
標準報酬月額の決定タイミング(4つのケース)
山田
標準報酬月額っていつ決まるんですか?毎月変わるわけじゃないですよね?
木村先生
基本的に一度決まったらしばらく変わりません。決まるタイミングは大きく4つあります。順番に説明しますね。
山田
お願いします!
木村先生
まず1つ目は「資格取得時の決定」。入社や転職で社会保険に加入したとき、入社時の報酬額をもとに標準報酬月額が決定されます。1〜5月に加入した場合は当年8月まで、6〜12月に加入した場合は翌年8月までその金額が使われます。
山田
じゃあ入社したてのときに決まった額で最大1年以上使われるんですね。
木村先生
そうです。2つ目は「定時決定」。毎年1回、4月・5月・6月の3か月間の平均報酬をもとに9月から翌年8月まで適用される標準報酬月額を決定し直す仕組みです。これが一番基本となる改定です。
山田
事業主はいつまでに届出しなきゃいけないんですか?
木村先生
毎年7月10日までに「算定基礎届」を提出する必要があります。土日の場合は翌営業日です。詳しい手続きは算定基礎届の解説記事もご参照ください。
山田
3つ目は何ですか?
木村先生
「随時改定」です。昇給や降給など固定的賃金が大きく変わり、変動後3か月間の平均報酬と従前の標準報酬月額との間に2等級以上の差が生じた場合、定時決定を待たずに改定できます。
山田
2等級以上っていうのがポイントなんですね。
木村先生
そうです。1等級の差では随時改定の対象になりません。また、支払基礎日数が3か月とも17日以上であることも条件です。随時改定の手続きは月額変更届の解説記事で詳しく解説しています。
山田
4つ目は?
木村先生
「育児休業等終了時改定」です。育休から復帰して給与が下がった場合に、2等級以上の差がなくても随時改定に準じた改定ができる特例です。産休・育休の保険料免除制度と組み合わせると、総務担当者はかなり忙しくなります(笑)。
手順
標準報酬月額が決まる4つのタイミング
- 資格取得時の決定: 入社・加入時に当初の標準報酬月額を設定
- 定時決定(算定基礎届): 毎年7月10日までに届出、9月〜翌8月に適用
- 随時改定(月額変更届): 固定的賃金変動後に2等級以上差が生じたとき
- 育児休業等終了時改定: 育休復帰後の給与減少時の特例改定
給与明細での確認方法と実務上の注意点
山田
実際に給与明細で確認するとき、どこを見ればいいですか?
木村先生
「標準報酬月額」または「報酬月額」と書かれた欄を探してください。健保・厚年の標準報酬月額を別々に記載している会社もあります。
山田
標準報酬月額が実際の給与とズレていても問題ないんですか?
木村先生
同じ等級の範囲内に収まっているなら問題ありません。ただし、給与が大幅に上昇しているのに標準報酬月額が変わっていない場合は随時改定の対象になっている可能性があるので、確認が必要です。
山田
事業主としては何に注意すればいいですか?
木村先生
一番多いのが「4月・5月・6月に残業代が多い月があった場合、定時決定で標準報酬月額が上がりすぎる」という問題です。この時期の残業を減らすことで翌年の社会保険料を抑えようとする会社もありますが、意図的な操作は問題になります。
山田
えっ、そんなことをする会社があるんですか。
木村先生
実態として起きているケースがあります。ただし、故意に報酬を操作して標準報酬月額を低く申告することは不正行為です。
⚠️ 標準報酬月額の届出に関する注意
- 4月・5月・6月の報酬は定時決定の基準期間。この期間の実態が標準報酬月額に直接反映される
- 報酬月額を意図的に低く操作して申告することは社会保険料逃れとして指導・追徴の対象になる
- 随時改定の対象になる場合は「被保険者報酬月額変更届」を速やかに提出しないと、過誤保険料が発生する
- 届出漏れは従業員の将来の年金額にも影響する
賞与と標準賞与額の仕組み
山田
賞与(ボーナス)にも社会保険料がかかるんですか?
木村先生
かかります。賞与の場合は「標準賞与額」という別の概念で計算します。実際の賞与から1,000円未満を切り捨てた金額が標準賞与額で、これに保険料率をかけて計算します。
山田
上限はありますか?
木村先生
あります。厚生年金の標準賞与額の上限は1回の支給につき150万円です。健康保険は年度(4月〜翌3月)の累計で573万円が上限です。
山田
150万円を超えるボーナスをもらった人は150万円分の保険料を払えばいいということですね。
木村先生
そのとおりです。計算式は月給と同じで、150万円 × 18.3% = 274,500円が上限の厚生年金保険料になります。労使折半で従業員負担は137,250円です。
山田
ちなみに年4回以上賞与を払う場合はどうなるんですか?
木村先生
年4回以上支給される賞与は「賞与」ではなく「報酬」として扱われます。標準報酬月額の計算対象になり、毎月の保険料に組み込まれます。
| 区分 | 年間支給回数 | 取り扱い |
|---|---|---|
| 賞与 | 年3回以下 | 標準賞与額として別途計算 |
| 報酬扱いの賞与 | 年4回以上 | 標準報酬月額に含めて計算 |
| 決算賞与 | 単発・年1回 | 標準賞与額として別途計算 |
よくある質問
山田
等級が変わるのはいつですか?毎月変わったりしますか?
木村先生
基本的には年1回、定時決定で9月に変わります。それ以外のタイミングで変わるのは、随時改定・資格取得・育休復帰時などの特定の事情がある場合だけです。毎月変わることはありません。
山田
等級の変更に気づかないまま時間が過ぎたら、損したりしますか?
木村先生
随時改定の対象なのに届出が遅れると、本来払うべき保険料と実際の保険料がズレてしまいます。後から修正すると差額を追徴されることもあります。損というより、正確な記録管理が大切です。
山田
転職した場合、前の会社の標準報酬月額はどうなりますか?
木村先生
転職すると、新しい会社で資格取得時の決定が改めて行われます。前の会社の標準報酬月額は引き継がれません。転職後の初月の給与をベースに新たな等級が設定されます。
⚠️ よくある勘違い
- 「月給が少し下がっただけで保険料が変わる」→ 等級が変わらなければ保険料は変わらない
- 「残業代が増えたら毎月保険料が変わる」→ 等級が変わらない限り変わらない(定時決定・随時改定のタイミングで変化)
- 「ボーナスの保険料率は違う」→ 率は同じ。計算ベースが「標準賞与額」に変わるだけ
基本情報まとめ
| 項目 | 内容 |
|---|---|
| 制度名 | 標準報酬月額による社会保険料計算 |
| 管轄省庁 | 厚生労働省 |
| 実施機関 | 日本年金機構(厚生年金)・全国健康保険協会(健保) |
| 健康保険の等級 | 1等級(8.8万円)〜50等級(139.5万円)、全50段階 |
| 厚生年金の等級 | 1等級(8.8万円)〜32等級(65万円)、全32段階 |
| 厚生年金保険料率 | 18.3%(2017年9月以降固定) |
| 労使折半 | 会社と従業員が半分ずつ負担 |
| 定時決定の時期 | 毎年7月10日までに届出、9月から翌年8月まで適用 |
| 随時改定の要件 | 固定的賃金変動後3か月で2等級以上の差が生じた場合 |
| 公式情報 | 日本年金機構 標準報酬月額 |
関連手続き
関連する手続きページ
- 算定基礎届の書き方と提出期限(毎年7月の社会保険手続き) — 定時決定の実務手続きを完全解説
- 月額変更届(随時改定)の書き方と提出タイミング — 昇給・降給があったときの届出方法
- 社会保険の適用拡大(2024年10月〜) — 社会保険料がかかる対象者の範囲
山田
木村先生、今日はすごくわかりやすかったです。標準報酬月額って「給与を等級に当てはめて固定する仕組み」なんですね。毎月細かく変わらないから安定して計算できるというメリットがあると。
木村先生
そうです。ポイントをまとめると、健康保険が50等級・厚生年金が32等級、どちらも1等級(8.8万円)スタートで上限が違います。保険料は「標準報酬月額 × 保険料率」で、会社と従業員が半々に負担します。年1回の定時決定(算定基礎届)と、急に給与が変わったときの随時改定(月額変更届)の2つを理解しておけば、実務でも困ることはほとんどありません。
山田
給与明細の「標準報酬月額」の欄も、これからちゃんと確認できそうです。ありがとうございました!
木村先生
総務担当者の方も、4月〜6月の集計と7月の算定基礎届提出を忘れずに。ここを押さえれば社会保険料の管理はぐっと楽になりますよ。