保険料・標準報酬
労災保険のメリット制|収支率で保険料が最大±40%変わる仕組み
厚生労働省公式案内 →
ぼくは今月、労災保険率の通知書を初めて自分で開封した。去年までは先輩に「はいこれ見といて」と渡されるだけだったけど、今年は担当者としてサインする番になった。数字を見て「あれ、去年と保険料率が違う…?」と固まったので、今日は木村先生に仕組みを教えてもらうことにした。
山田
先生、うちの会社の労災保険率、去年より少し下がってたんです。業種が変わったわけでもないのに、こういうことってあるんですか?
木村先生
ああ、それはおそらくメリット制が効いていますね。同じ業種でも、会社ごとに労働災害の発生状況が違うので、その実績に応じて労災保険率を個別に増減させる仕組みなんです。
山田
メリット制!名前は聞いたことあります。でも「メリット」ってどういう意味なんですか?お得ってことですか?
木村先生
イメージとしては近いです。労働災害が少ない会社は保険料が割引され、逆に多い会社は割増されます。事業主の保険料負担の公平性を保つのと、労働災害を減らす努力を後押しするための制度なんですよ。
山田
なるほど、頑張って安全対策してる会社が報われる仕組みなんですね。
木村先生
そうです。ただし全部の会社に適用されるわけじゃなくて、事業の規模や継続年数など、いくつかの要件を満たした会社だけが対象になります。今日はその要件から、実際の計算方法まで順番に見ていきましょう。
メリット制とは何か
山田
まず基本的なところから教えてください。メリット制って正式にはどういう制度なんですか?
木村先生
厚生労働省の資料によると、労災保険率は事業の種類ごとに定められていますが、同じ業種でも作業工程や機械設備、事業主の災害防止努力の違いによって、事業場ごとの災害率には差が生じます。そこで、事業場の労働災害の多寡に応じて、一定の範囲内で労災保険率または労災保険料額を増減させる制度としてメリット制が設けられています。
山田
「労働災害の多寡」ってどうやって判断するんですか?
木村先生
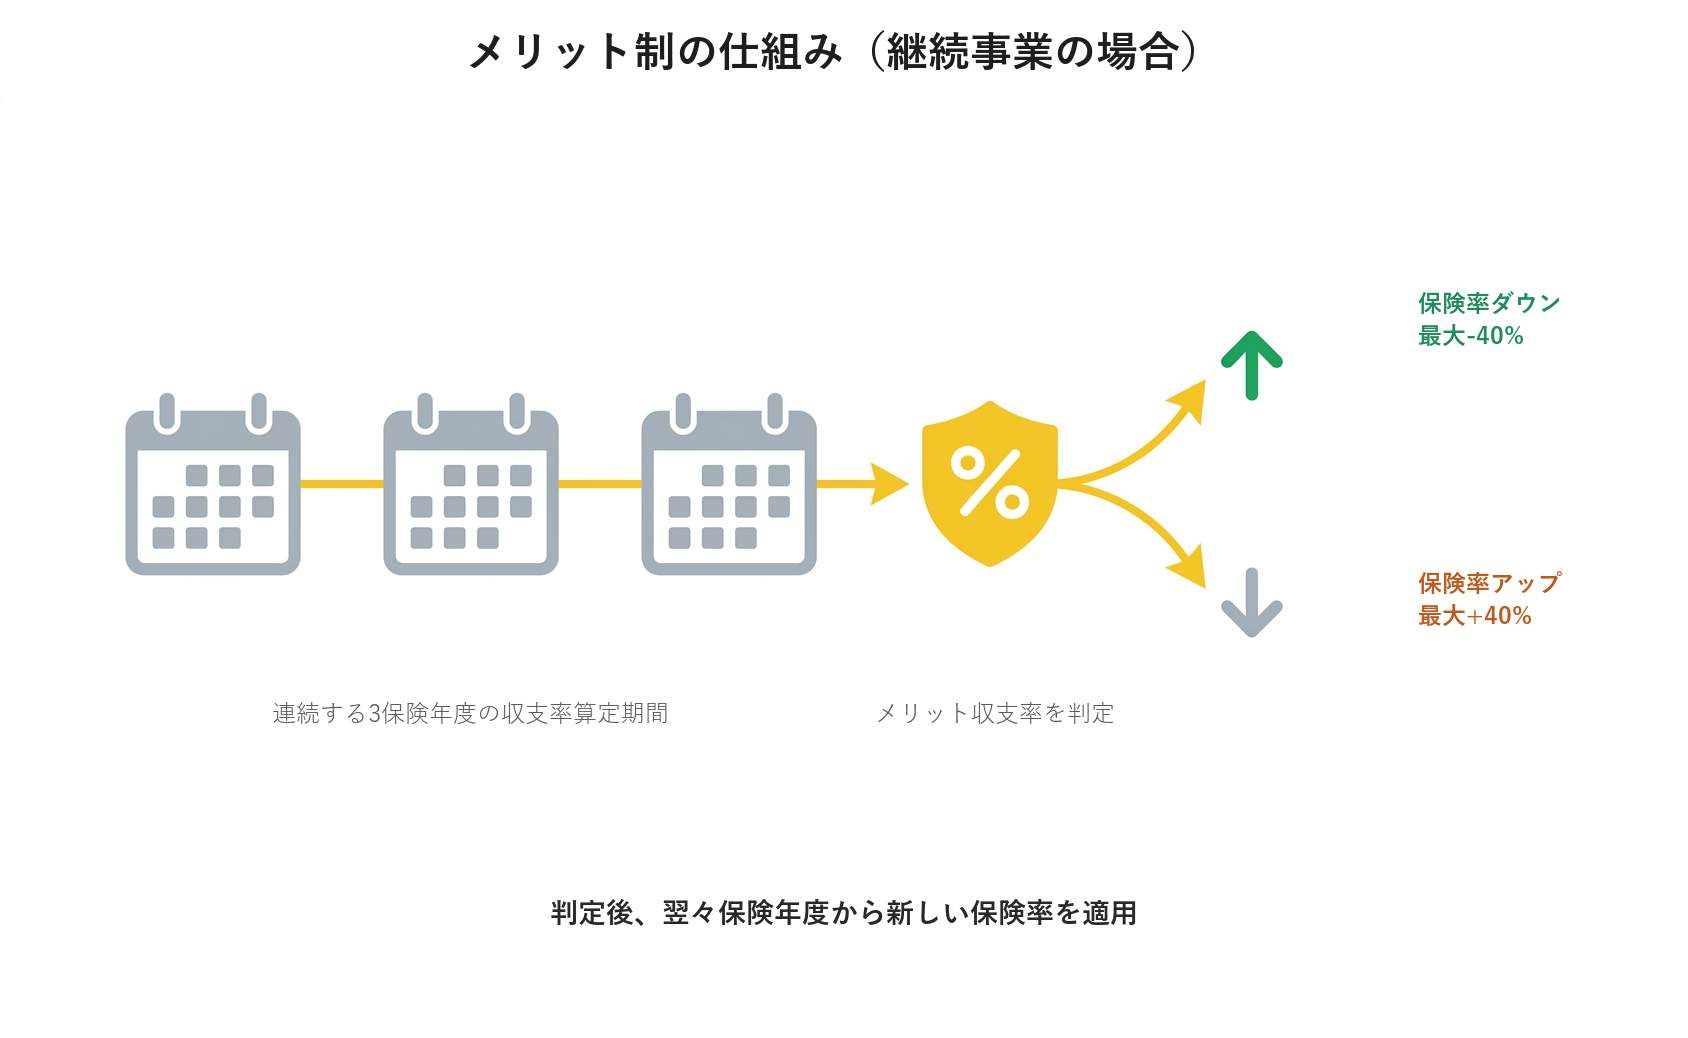
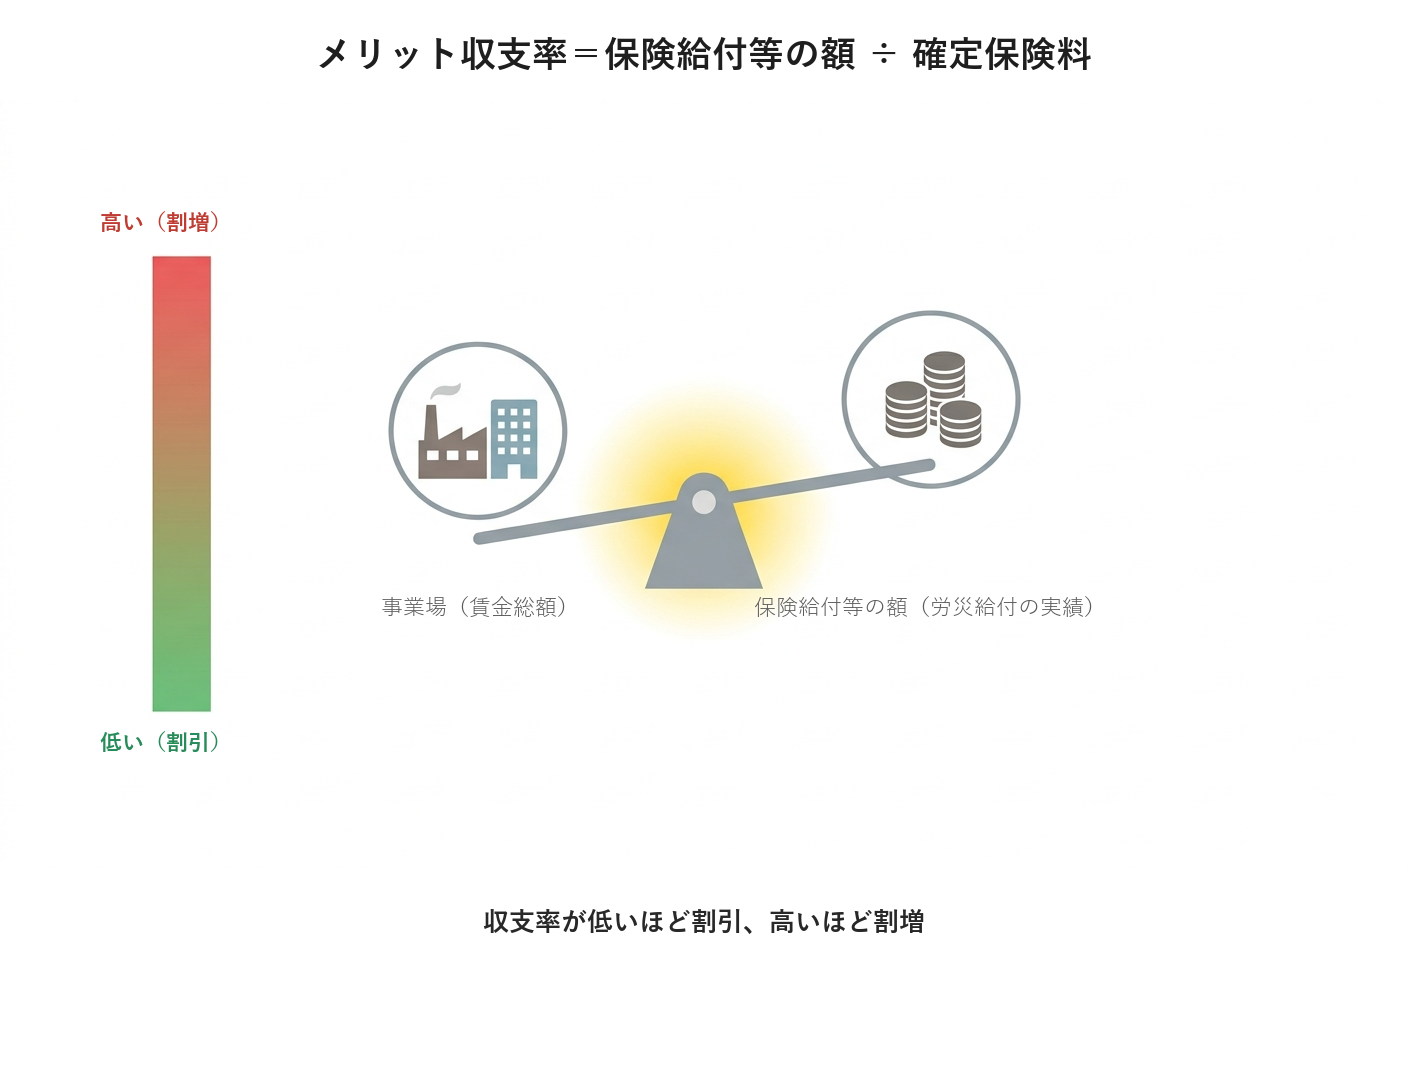
一定期間の保険給付(特別支給金を含む)と、労災保険料の比率であるメリット収支率で判断します。この収支率が低い会社ほど労災保険率が下がり、高い会社ほど上がる仕組みです。
山田
図を見るとイメージしやすいです。3年分のデータを見て、その2年後くらいに反映される感じなんですね。
木村先生
まさにその通りです。詳しい算定期間は後ほど説明しますね。それと、メリット制は事業の形態によって仕組みが少し異なります。継続事業、一括有期事業、単独有期事業の3パターンです。
山田
3パターンもあるんですか。うちみたいな普通のオフィスはどれに当てはまるんでしょう?
木村先生
一般の工場、商店、事務所のように事業期間が決まっていない事業は「継続事業」です。建設業などで事業の始まりと終わりが決まっている大規模工事は「単独有期事業」、小規模な工事を年間でまとめて扱う場合は「一括有期事業」に分類されます。それぞれの違いを表で整理しますね。
| 事業の分類 | 該当する事業の例 | メリット制の考え方 |
|---|---|---|
| 継続事業 | 一般の工場・商店・事務所など | 労災保険率そのものを増減 |
| 一括有期事業 | 建設・立木の伐採で複数の小規模工事を年間一括 | 一括した全事業の実績で労災保険率を増減 |
| 単独有期事業 | ビル建設・橋梁建設・トンネル工事など単独の大規模工事 | 確定精算後の確定保険料を増減 |
山田
うちは事務所なので継続事業ですね。じゃあ、継続事業でメリット制が適用されるための条件を教えてください。
継続事業でメリット制が適用される要件
木村先生
継続事業でメリット制が適用されるには、「事業の継続性」と「事業の規模」の両方を同時に満たす必要があります。
山田
継続性ってことは、始めたばかりの会社は対象外になるってことですか?
木村先生
そうです。メリット制が適用される保険年度の前々保険年度に属する3月31日(これを基準日といいます)の時点で、労災保険の保険関係が成立してから3年以上経過していることが必要です。始めたばかりの事業場は、まだ十分なデータの蓄積がないので対象になりません。
山田
なるほど、データが溜まってから判定する感じなんですね。規模の要件はどうなってるんですか?
木村先生
基準日が属する保険年度の前々保険年度から遡って連続する3保険年度(これを収支率算定期間といいます)の各年度で、次のAかBのどちらかを満たしている必要があります。
継続事業の規模要件
- 要件A: 各年度で100人以上の労働者を使用していること
- 要件B: 20人以上100人未満の労働者を使用していて、かつ「災害度係数」が0.4以上であること
- 災害度係数の計算式:労働者数 ×(業種ごとの労災保険率-非業務災害率)≧ 0.4
山田
災害度係数って初めて聞きました。なんでこんな計算をするんですか?
木村先生
業種によって労災保険率が違うので、単純に人数だけで線引きすると不公平になるんです。労災保険率が高い業種は少人数でもメリット制の対象になりやすく、逆に労災保険率が低い業種はある程度人数が多くないと対象にならない、という調整をしているわけですね。必要な最低労働者数は業種ごとに厚生労働省の早見表で確認できます。
山田
具体的な人数は業種によって全然違うってことですね。じゃあ、この要件を満たしたらいつからメリット制が反映されるんですか?
木村先生
収支率算定期間である連続する3保険年度の最後の年度の翌々保険年度から適用されます。例えば、ある3保険年度が最後の年度である場合、その2年後の保険年度からメリット制による保険率が使われる、という流れです。
山田
けっこうタイムラグがあるんですね。今の実績がすぐ反映されるわけじゃないんだ。
木村先生
そうなんです。だからこそ、日頃からコツコツ安全対策を積み重ねることが数年後の保険料に効いてくる、という中長期の話になります。それでは次に、実際の収支率の計算方法を見ていきましょう。
メリット収支率の計算方法
山田
いよいよ計算のところですね。正直、数式って聞くとちょっと身構えちゃいます…!
木村先生
大丈夫、考え方はシンプルですよ。メリット収支率は、その事業場が払った保険料に対して、労災でどれだけ保険給付を受けたかの割合です。図で見てみましょう。
木村先生
計算式は次のとおりです。
メリット収支率の計算式
メリット収支率(%)= 保険給付等の額 ÷(確定保険料 × 第一種調整率)× 100
山田
「保険給付等の額」って、労災でもらった治療費とか休業補償のことですよね?
木村先生
そうです。業務災害に対する保険給付(短期給付・長期給付)と特別支給金の総額が原則になります。ただし細かいルールがあって、療養補償給付や休業補償給付などは、負傷または発病から3年以内に支給された分だけが算入されます。障害補償年金や遺族補償年金のような長期給付は、年金として支払った実額ではなく、給付の額を一時金に換算した金額(労基法相当額)でまとめて算入します。
山田
「第一種調整率」っていうのも出てきましたけど、これは何ですか?
木村先生
分子の年金給付は一時金に換算した額なのに、分母の保険料は年金給付の費用を見込んだ料率で計算されているので、そのままだと分子と分母のバランスが取れません。そのズレを調整するための係数が第一種調整率です。業種によって決まった値が使われます。
| 事業の種類 | 第一種調整率 |
|---|---|
| 一般の事業(下記以外) | 0.67 |
| 林業の事業 | 0.51 |
| 建設の事業・港湾貨物取扱事業・港湾荷役業 | 0.63 |
| 船舶所有者の事業 | 0.35 |
山田
業種ごとに数字が結構違うんですね。じゃあ、この収支率が出たら、そこから保険料率がどう決まるんですか?
メリット料率の計算とメリット増減率表
木村先生
算定したメリット収支率を、厚生労働省が定める増減表に当てはめて「メリット増減率」を求めます。継続事業の場合の増減表がこちらです。
| メリット収支率 | メリット増減率 |
|---|---|
| 10%以下 | 40%減 |
| 10%超〜20%以下 | 35%減 |
| 20%超〜30%以下 | 30%減 |
| 30%超〜40%以下 | 25%減 |
| 40%超〜50%以下 | 20%減 |
| 50%超〜60%以下 | 15%減 |
| 60%超〜70%以下 | 10%減 |
| 70%超〜75%以下 | 5%減 |
| 75%超〜85%以下 | 増減なし(0%) |
| 85%超〜90%以下 | 5%増 |
| 90%超〜100%以下 | 10%増 |
| 100%超〜110%以下 | 15%増 |
| 110%超〜120%以下 | 20%増 |
| 120%超〜130%以下 | 25%増 |
| 130%超〜140%以下 | 30%増 |
| 140%超〜150%以下 | 35%増 |
| 150%超 | 40%増 |
山田
収支率が75%を超えて85%以下のときは変動なしなんですね。この幅が「ちょうどいい」ラインってことですか?
木村先生
そのとおりです。事業主が支払った保険料に見合うくらいの給付水準であれば、増減させる必要がないという考え方ですね。ちなみに、この表は「立木の伐採の事業」以外の場合の数値で、立木の伐採の事業はもう少し圧縮された増減率(最大±35%)が使われます。
山田
増減率が決まったら、そのあとどうやって最終的な保険料率にするんですか?
木村先生
「基準となる労災保険率から非業務災害率(一律1000分の0.6)を引いた率」を、決まったメリット増減率で増減させて、そこにまた非業務災害率を足し戻します。式にするとこうなります。
メリット料率の計算式
メリット料率 =(基準となる労災保険率-非業務災害率)×(100+メリット増減率)÷100 +非業務災害率
山田
うーん、文字だけだとちょっとイメージしづらいです…実際の数字で見せてもらえますか?
木村先生
いいですよ。厚生労働省が公開している例をもとに計算してみましょう。労災保険率7/1000の業種で、労働者100人、賃金総額5億円(1人あたり年間賃金500万円)の会社を考えます。
手順
- メリット制なしの場合:労災保険料=賃金総額5億円×7/1000=350万円
- 無災害事業場の場合(収支率0%→増減率-40%):メリット料率=(7-0.6)/1000×(100-40)/100+0.6/1000=4.44/1000。労災保険料=5億円×4.44/1000=222万円
- 労災多発事業場の場合(収支率200%→増減率+40%):メリット料率=(7-0.6)/1000×(100+40)/100+0.6/1000=9.56/1000。労災保険料=5億円×9.56/1000=478万円
山田
同じ会社・同じ業種なのに、労災の発生状況だけで222万円から478万円まで幅が出るんですね…!これは差が大きいです。
木村先生
はい、この例だと最大で256万円もの差になります。だからこそ、安全対策への投資は長い目で見ればコストダウンにつながるとも言えるんですよ。ここまでは継続事業の話でしたが、建設業などの有期事業では少し仕組みが違うので、次に見ていきましょう。
一括有期事業・単独有期事業のメリット制
山田
建設現場とかは、事業の期間が決まってますもんね。継続事業とはどう違うんですか?
木村先生
まず一括有期事業ですが、これは小規模な工事を年間でまとめて一つの事業とみなし、一括した全ての実績でメリット収支率を計算します。規模の要件は連続する3保険年度の各年度で確定保険料40万円以上であることです。
山田
継続事業みたいに人数じゃなくて、保険料の金額で見るんですね。
木村先生
そうなんです。さらに、増減率をどちらの表で見るかにも条件があります。3保険年度すべてで確定保険料が100万円以上なら、継続事業と同じ最大±40%の増減表が使われますが、うち1年度でも40万円以上100万円未満だった場合は、最大±30%に圧縮された別の増減表が使われます。
| 事業の分類 | 規模の要件 | 適用される増減表 |
|---|---|---|
| 一括有期事業(3年度とも確定保険料100万円以上) | 各年度40万円以上、かつ3年度とも100万円以上 | 最大±40%(継続事業と同じ表) |
| 一括有期事業(1年度でも40万〜100万円未満) | 各年度40万円以上 | 最大±30%に圧縮された表 |
| 単独有期事業 | 確定保険料40万円以上、または建設の請負金額1億1千万円以上(消費税相当額を除く)、または立木伐採の素材生産量1000立方メートル以上 | 最大±40%(継続事業と同じ表) |
山田
単独有期事業のほうは、金額の要件がだいぶ大きいですね。
木村先生
単独有期事業は、ビル建設や橋梁建設のような大規模工事が対象になるので、金額の基準もそれに見合った規模になっています。なお、この要件は保険関係が成立した年度によっても変わります。平成24年度以降に成立した事業が「確定保険料40万円以上」の基準で、平成23年度以前に成立した事業は「100万円以上」が基準です。建設の請負金額要件も平成27年度以降の成立事業が対象で、平成26年度以前の成立事業は消費税相当額を含めて1億2千万円以上という基準になります。
山田
過去の制度もそのまま生きてるってことですね。単独有期事業は、いつ収支率を計算するんですか?
木村先生
単独有期事業は工事などの事業終了後に、まず概算で申告していた保険料を確定精算します。その後、原則として事業終了日から3か月を経過した日の前日までの保険給付をもとにメリット収支率を計算し、確定保険料を増減させます。この増減後の保険料を「改定確定保険料」と呼びます。
山田
3か月だと、まだケガが治ってない人がいる場合もありそうですけど…
木村先生
いいところに気づきましたね。労災が重篤で、保険給付が3か月以上続く被災者がいる場合は、事業終了日から9か月を経過した日の前日までの給付をもとに計算します。この場合は分母の調整率も変わり、「第二種調整率」(立木の伐採の事業は0.43、建設の事業は0.50)を使います。
⚠️ 有期事業は確定保険料の精算タイミングに注意
単独有期事業は、事業終了日から50日以内に確定保険料の申告・精算を行う必要があります。メリット制による増減はこの確定精算のあとに行われるため、精算そのものを忘れると、その後のメリット制の計算にも影響します。
山田
なるほど、まず精算、それからメリット制の増減、という順番なんですね。ここまでは基本的な増減率の話でしたが、もっと大きく割引される制度もあるって聞いたことがあるんですけど…
特例メリット制:中小企業向けの拡大措置
木村先生
よく知ってますね。中小企業の労働災害防止活動をさらに後押しするために、「特例メリット制」という制度があります。通常は最大±40%のメリット増減率を、最大±45%まで広げる制度です。
山田
それは魅力的ですね!うちみたいな会社でも使えるんですか?
木村先生
ここは誤解が多いポイントなので、しっかり確認しましょう。特例メリット制の対象になるのは、次の4つの要件を全て満たす事業だけです。
特例メリット制の対象要件
- メリット制が適用される継続事業であり、「建設の事業」「立木の伐採の事業」は対象外
- 厚生労働省令で定める安全衛生措置(労働安全衛生マネジメントシステムの実施など)を講じ、都道府県労働局長の確認を受けていること
- 中小企業事業主であること(下記の従業員数の範囲内)
- 安全衛生措置を講じた保険年度の翌保険年度の初日から6か月以内に、特例メリット制の適用を申告していること
山田
「建設の事業」と「立木の伐採の事業」は対象外なんですね!てっきり建設業こそ使えるものだと思ってました。
木村先生
そこが重要な注意点です。特例メリット制は継続事業のみが対象で、建設業や林業のような有期事業は仕組みが異なるため対象になりません。中小企業の定義も業種によって従業員数の範囲が違います。
| 主たる事業の種類 | 中小企業事業主となる従業員数の範囲 |
|---|---|
| 金融業・保険業・不動産業・小売業・飲食店 | 常時使用労働者50人以下 |
| 卸売業・サービス業 | 常時使用労働者100人以下 |
| 上記以外の事業 | 常時使用労働者300人以下 |
山田
特例メリット制の増減率表も、通常のとは違うんですか?
木村先生
はい、専用の増減表があります。収支率5%以下だと45%減、逆に収支率160%を超えると45%増、というように通常より広い幅になっています。適用されるのは、安全衛生措置を講じた保険年度の翌々保険年度から3年間です。
山田
手続きを踏めば、普通の中小企業でも割引の幅が広がるってことですもんね。安全対策を頑張るモチベーションになりそうです。
木村先生
まさにそこが制度の狙いです。ただし適用のための手続きは細かいので、対象になりそうな場合は最寄りの都道府県労働局に事前に相談することをおすすめします。
山田
ちなみに、メリット制の話でちょっと気になったんですけど、労災が起きたことを隠したら保険料が上がらずに済む…なんて考える会社もあるんじゃないですか?
労災を隠さず申請すべき理由
木村先生
残念ながら、実際にそう考えて労災を隠そうとする「労災かくし」が後を絶たないのが実情です。労働局の資料でも、労災かくしの動機の一つとして「労災保険のメリット制や無災害記録等への影響を避けたいため」が挙げられています。
山田
えっ、それってやっぱりまずいですよね…?
木村先生
大前提として犯罪です。労働災害が発生した場合、事業者は労働安全衛生法第100条に基づいて「労働者死傷病報告」を労働基準監督署に提出する義務がありますが、これを提出しない、あるいは虚偽の内容で報告することが労災かくしにあたります。実際に労働基準監督署が事業者を検察庁に送検する事例も発生しています。
⚠️ 労災かくしは犯罪であり事業主のリスクが非常に大きい
労災かくしをすると、被災した労働者への治療費・休業補償が適正に行われなくなるだけでなく、災害の原因究明や再発防止の対策も進まなくなります。刑事責任のリスクに加えて、発覚した場合の社会的信用の失墜も避けられません。
山田
目先の保険料を気にして隠すより、正直に申請したほうが結局は安全ってことですね。
木村先生
そのとおりです。それに、労災の申請自体は[労災保険の給付申請(療養給付・休業給付)](/shakaihoken/80)の通常の手続きに沿って行えば問題ありません。メリット制による保険料への影響は数年後の話ですが、労災を隠すリスクは今この瞬間からずっと続きます。短期的な保険料より、長期的な信用と労働者の安全を優先するべき制度だと理解しておいてください。
山田
よくわかりました。最後に、メリット制の基本情報を改めて整理してもらえますか?
基本情報まとめ
| 項目 | 内容 |
|---|---|
| 制度名 | 労災保険のメリット制(特例メリット制を含む) |
| 対象となる事業 | 継続事業・一括有期事業・単独有期事業のうち、規模・継続性の要件を満たす事業 |
| 増減の範囲 | 基本:最大±40%(立木の伐採の事業は最大±35%、一括有期事業の一部は最大±30%) |
| 特例メリット制 | 中小企業(建設・伐採事業を除く継続事業)で安全衛生措置を講じた場合、最大±45% |
| 適用のタイミング | 継続事業:収支率算定期間(連続する3保険年度)の最後の年度の翌々保険年度から |
| 管轄省庁 | 厚生労働省 |
| 窓口・実施機関 | 労働基準監督署(特例メリット制の相談は都道府県労働局) |
| 公式情報 | 厚生労働省「労災保険のメリット制について」 |
山田
こう見ると、単純に「事故が少なければ安くなる」だけじゃなくて、事業の種類ごとに細かくルールが決まっているんですね。
木村先生
そうなんです。自社がどの分類に当てはまるかを最初に確認することが、メリット制を正しく理解する第一歩ですね。関連する社会保険手続きもあわせて押さえておきましょう。
類似する社会保険トピックとの比較
山田
メリット制と関係が深い手続きって、他にどんなものがありますか?
木村先生
いくつか紹介しますね。まず、労災保険率が実際に反映されるのは労働保険料の年度更新のタイミングです。毎年の申告・納付の中で、メリット制が適用された保険率が使われることになります。
山田
年度更新のときに初めて「あ、下がってる(上がってる)」って気づくパターンが多そうですね。
木村先生
そのとおりです。それから、そもそも労災保険に新規で加入する手続きは労働保険(雇用保険・労災保険)新規適用手続きで解説しています。メリット制の「3年以上の継続性」の起点は、この新規適用のタイミングになります。
山田
なるほど、加入した日がそのままメリット制のスタートラインなんですね。
木村先生
あわせて、社長や役員の方が労災保険に加入する場合は労災保険の特別加入(中小事業主等・第1種特別加入)も関係してきます。特別加入の保険料もメリット制の計算に組み込まれる場合があるので、中小事業主の方は合わせて確認しておくとよいでしょう。
山田
メリット制単体じゃなくて、労災保険の一連の手続きとセットで理解したほうがよさそうですね。
よくある質問
山田
最後にいくつか気になったことを質問させてください。まず、メリット制で保険料が上がることってあるんですか?下がるだけかと思ってました。
木村先生
いいえ、上がることもあります。労働災害が多い事業場ほどメリット収支率が高くなり、最大で40%(特例メリット制の対象外の場合)保険率が割増になります。名前は「メリット」制ですが、割増方向にも働く制度です。
山田
そうなんですね…!じゃあ、一度メリット制で保険料が上がったら、ずっとそのままなんですか?
木村先生
いいえ、固定ではありません。継続事業の場合、収支率算定期間である3保険年度ごとに改めて収支率が計算され、その結果に応じて保険率が見直されます。翌々保険年度から新しい料率が適用されるので、その後の労働災害の発生状況によって、また下がることもあります。
山田
常に最新の3年間の実績で見直されるんですね。もう一つ、うちの会社は労働者が20人くらいなんですが、メリット制の対象になりますか?
木村先生
それは業種と労災保険率によります。20人以上100人未満の場合は「災害度係数」が0.4以上必要で、これは労働者数×(業種の労災保険率-非業務災害率)で計算します。労災保険率が高い業種ほど少ない人数でも0.4に到達しやすいので、一度ご自身の業種の労災保険率で計算してみることをおすすめします。
山田
具体的に計算してみないとわからないんですね。最後に、メリット制の手続きは事業主側で何か申請しないといけないんですか?
木村先生
継続事業や一括有期事業の通常のメリット制は、要件を満たせば自動的に労働局側で計算され、労災保険率決定通知書などで知らされます。事業主側からの特別な申請は基本的に不要です。ただし、特例メリット制を利用したい場合だけは、安全衛生措置を講じたうえで都道府県労働局への申告が必要になるので、そこは区別して覚えておいてください。
山田
通常のメリット制は自動、特例だけは自分で申告、と。今日は数式が多くて大変でしたけど、仕組みがよくわかりました。ありがとうございました!
木村先生
こちらこそ。労災保険率の通知書が届いたら、ぜひ収支率算定期間や増減率の欄も確認してみてくださいね。
関連書類・参考リンク
- 厚生労働省「労災保険のメリット制について」:https://www.mhlw.go.jp/bunya/roudoukijun/roudouhokenpoint/dl/rousaimerit.pdf
- 厚生労働省「労災保険率について」:https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/koyou_roudou/roudoukijun/rousai/rousaihoken06/rousai_hokenritsu_kaitei.html
- 山口労働局「『労災かくし』の排除に向けて」:https://jsite.mhlw.go.jp/yamaguchi-roudoukyoku/hourei_seido_tetsuzuki/roudoukijun_keiyaku/rousaikakushi.html