給付・手当
在職定時改定:65歳以上70歳未満は毎年10月に年金額が改定
日本年金機構公式案内 →
ぼくは去年、65歳になった父から「年金の額が10月分からちょっと増えたみたいなんだけど、何もしてないのに何で?」と聞かれて答えられなかった。総務の仕事をしていても年金の改定タイミングまではちゃんと把握していなかったので、今日は社会保険労務士の木村先生に「在職定時改定」という仕組みについてじっくり聞いてみることにした。うちの会社にも65歳を過ぎて働き続けている社員が何人かいるので、これを機にしっかりと理解しておきたいと思う。話を聞いたことを、あとで総務のメンバーにも共有するつもりだ。
山田
先生、今日はうちの親から聞かれて困った話があるんです。65歳を過ぎても働き続けてる人の年金額が、毎年10月に見直されるって聞いたんですけど、これって本当ですか。
木村先生
はい、本当です。それが「在職定時改定」という仕組みですね。2022年4月に導入された、比較的新しい制度なんですよ。
山田
えっ、そんな制度あったんですね!知らなかったです。
木村先生
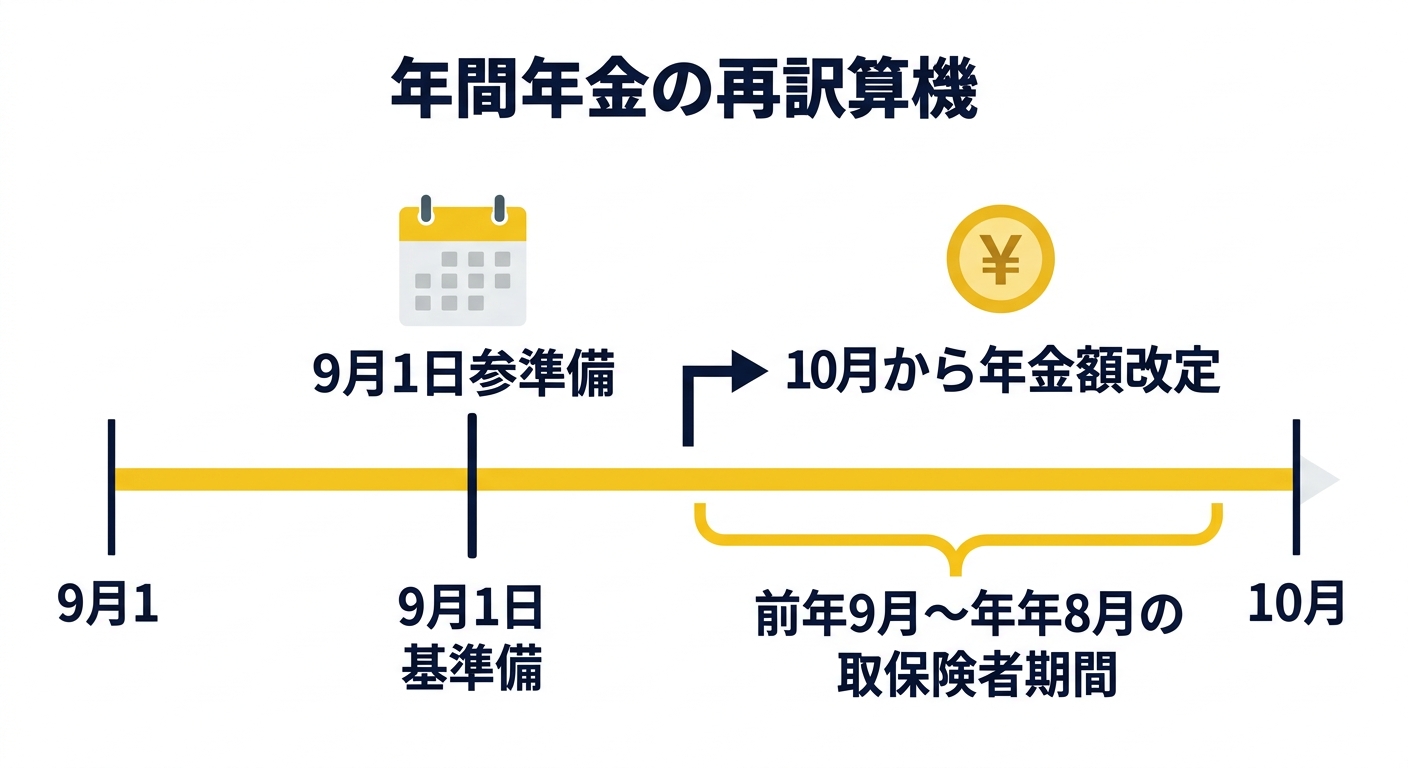
意外と知られていないんですよ。老齢厚生年金を受け取りながら厚生年金保険の被保険者として働いている65歳以上70歳未満の方が対象で、毎年9月1日を基準日として、その年の年金額が10月分から自動的に見直される制度です。
山田
自動的にってことは、本人が何か申請しないといけないんですか?
木村先生
いいえ、申請は不要です。日本年金機構が基準日時点の被保険者記録をもとに機械的に改定してくれます。本人がやることは基本的にありません。
山田
なるほど、じゃあなんで今まではこういう仕組みがなかったんですか。
木村先生
いい質問ですね。実は2022年3月まではこの仕組み自体が存在しなくて、65歳以降に厚生年金保険に加入していた期間があっても、その分が年金額に反映されるのは「退職して厚生年金の資格を失ったとき」か「70歳に到達したとき」のどちらかに限られていたんです。
山田
つまり、働き続けている間はずっと保険料を払っているのに、年金額には反映されなかったってことですか。
木村先生
そのとおりです。65歳以降も厚生年金保険料を納め続けているのに、その納付実績が年金額に反映されるのは退職時か70歳到達時まで待たなければならなかった。それだと、働き続けるモチベーションが上がりにくいですよね。
山田
たしかに!仕事はがんばってるのに年金にはすぐ反映されないなんて、ちょっとやる気失いますよね(笑)。
木村先生
そこで2022年4月から、退職を待たずに毎年定時に年金額へ反映する在職定時改定が導入されました。就労を継続したことの効果を早期に年金額に反映させて、働きながら年金を受け取る方の経済基盤を充実させる狙いがあります。
基準日と改定のタイミング
山田
さっき「9月1日が基準日」っておっしゃってましたけど、具体的にどう計算されるんですか。
木村先生
まず毎年9月1日の時点で厚生年金保険の被保険者である老齢厚生年金の受給者が対象になります。その人について、前年9月から当年8月までの被保険者期間、つまり1年分の保険料納付実績を年金額の計算に組み込みます。
山田
組み込んだ結果はいつから反映されるんですか。
木村先生
基準日が属する月の翌月、つまり毎年10月分の年金から改定後の額が支払われます。9月に基準日があって、10月分の年金から反映されるという流れですね。
山田
ちょうど1か月後ってことですね!ちなみに制度が始まった2022年はどうだったんですか。
木村先生
2022年10月分の改定では、65歳に到達した月から2022年8月までの厚生年金加入期間もまとめて年金額に反映されました。制度開始初年度は少しさかのぼった範囲が対象になっていたわけです。
基準日と改定時期の対応
- 基準日は毎年9月1日
- 反映する被保険者期間は前年9月から当年8月まで
- 改定後の年金額は毎年10月分から適用される
- 手続きは不要、日本年金機構が自動で改定する
山田
表で見たほうが分かりやすそうです!お願いします。
木村先生
そうですね、まとめておきましょう。
| 項目 | 内容 |
|---|---|
| 基準日 | 毎年9月1日 |
| 算入される被保険者期間 | 前年9月〜当年8月 |
| 改定が反映される月 | 毎年10月分の年金から |
| 手続きの要否 | 不要(自動改定) |
| 根拠条文 | 厚生年金保険法第43条第2項 |
山田
基準日と改定時期の関係は分かりました。次は誰が対象になるのか、詳しく教えてください。
対象になる人・ならない人
木村先生
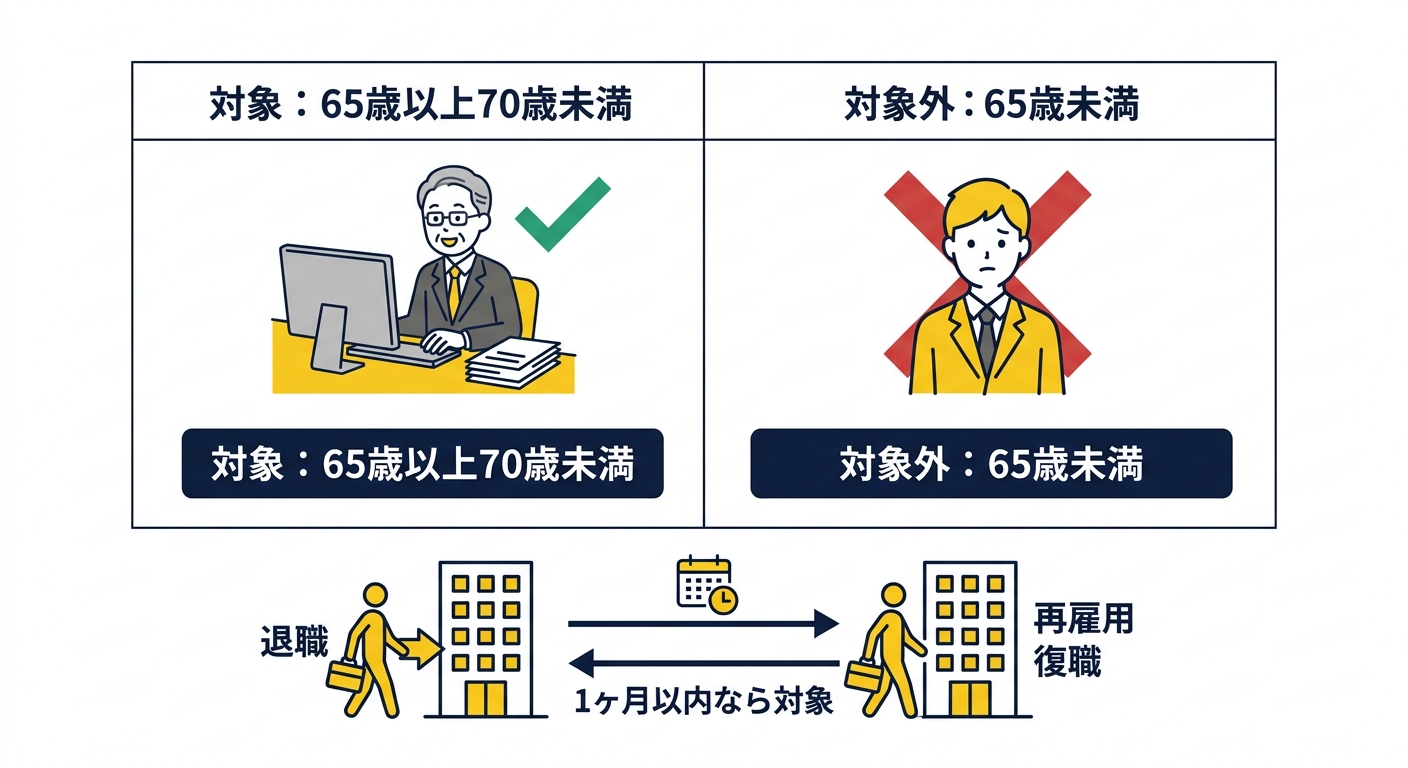
対象者は65歳以上70歳未満で、老齢厚生年金を受給しながら厚生年金保険の被保険者として働いている人です。逆に言うと、この条件から外れると対象外になります。
山田
具体的にどういうケースが対象外なんですか。
木村先生
まず65歳未満の方ですね。繰上げ受給をしていて実質的に老齢厚生年金を受け取っていても、65歳未満であれば在職定時改定の対象にはなりません。
山田
えっ、繰上げ受給してても対象外なんですか!それは知らなかったです。
木村先生
はい、年齢要件が優先されるんです。それから老齢基礎年金にはこの仕組みは適用されません。在職定時改定はあくまで老齢厚生年金だけが対象です。
山田
マジですか!ここは覚えておかないと。
山田
老齢基礎年金は対象外なんですね。他にも対象外のパターンってありますか。
木村先生
65歳未満の方が受給する特別支給の老齢厚生年金にも適用されませんし、70歳以降は在職定時改定ではなく別の仕組み(70歳到達時の改定や退職時改定)が使われます。年齢の範囲がはっきり決まっている制度だと覚えておいてください。
⚠️ 対象外になりやすい誤解パターン
- 65歳未満は繰上げ受給中でも対象外
- 老齢基礎年金は対象外(老齢厚生年金のみが対象)
- 70歳以降は在職定時改定ではなく別の改定タイミングが適用される
山田
そもそもなんですけど、70歳を過ぎるとなんで在職定時改定の対象から外れちゃうんですか。
木村先生
厚生年金保険の被保険者になれるのは原則70歳未満までなんです。70歳に到達すると厚生年金保険の被保険者資格そのものがなくなるので、在職定時改定の前提である「基準日に被保険者であること」を満たせなくなります。そのかわり、70歳に到達したタイミングで別途「70歳時改定」が行われる仕組みになっています。
山田
つまり年齢の上限は、被保険者でいられる年齢の上限とセットになってるんですね!すごく納得しました。年齢の縛りが結構厳密なんですね。ところで、基準日にたまたま会社を辞めていたらどうなるんですか。
木村先生
そこがこの制度でいちばん間違えやすいポイントなんです。次にそのケースを詳しく説明しますね。
資格喪失と再取得が1か月以内のときの例外
山田
さっきの続きなんですけど、9月1日の基準日にちょうど無職期間だったらどうなるんですか。
木村先生
原則で言うと、基準日に被保険者でなければ在職定時改定の対象にはなりません。ただし例外があって、基準日が被保険者資格を喪失した日から再び資格を取得した日までの間にあり、かつその期間が1か月以内であれば、在職定時改定の対象になります。
山田
ちょっと具体的な例で教えてもらえますか。
木村先生
たとえば8月26日に資格を喪失して、9月8日に再び被保険者資格を取得したケースを考えてください。基準日の9月1日時点では資格を失っている状態ですが、喪失から再取得までが1か月以内なので、この場合は在職定時改定の対象になります。
山田
へえ、基準日ちょうどに無職でも救済されるパターンがあるんですね!ちょっと安心しました。
木村先生
そうなんです。この場合も、まだ年金額に反映されていない前年9月から当年8月までの期間が改定によって再計算されて、10月分から年金額に反映されます。転職の谷間で一瞬だけ資格が切れたようなケースを想定した規定ですね。
山田
逆に1か月を超えて資格が切れてたらどうなるんですか。
木村先生
その場合は基準日時点で被保険者ではないので、その年の在職定時改定は行われません。転職や再就職までの空白期間が長引くと、その年の改定を1回スキップすることになるので注意が必要です。
山田
ほんとに?1回まるまる飛んじゃうのはちょっと痛いですね(笑)。
山田
1か月以内かどうかって、どうやって数えるんですか。カレンダー通りに数えていいんでしょうか。
木村先生
条文上は「資格を喪失した日から再び資格を取得した日までの期間が1か月以内」という日数ベースの規定です。ひと月=30日といった簡易換算ではなく、実際の暦日で判定される点に注意してください。先ほどの例で言えば、8月26日に喪失して9月8日に再取得した場合、その間は13日なので1か月以内に収まります。
⚠️ 1か月ルールの判定ミスに注意
- 喪失日と再取得日は暦日でそのまま数える(「ひと月=30日」のような簡易換算はしない)
- 月をまたいでいても、実際の日数が1か月を超えていなければ対象になり得る
- 判定に迷うケースは自己判断せず、年金事務所や街角の年金相談センターに確認する
手順
- 毎年9月1日時点の被保険者記録を日本年金機構が確認する
- 基準日に被保険者であるか、喪失から再取得までが1か月以内かを判定する
- 対象と判定されれば前年9月〜当年8月の被保険者期間を年金額の計算に組み込む
- 10月分の年金から改定後の金額が自動的に支払われる
山田
手続きが要らないのは楽ですけど、逆に自分では気づきにくそうですね。次は実務上どんな点に気をつければいいか教えてください。
実務上のポイントと注意点
木村先生
いちばん大事なのは、繰り返しになりますが本人からの申請は不要ということです。年金額の見直しは日本年金機構が基準日時点の記録を使って自動で行います。
山田
会社側とか総務担当として気をつけることってありますか。
木村先生
直接的な届出義務はありませんが、65歳以上の従業員が9月1日をまたいで退職・再雇用するようなケースでは、資格喪失日と再取得日の間隔が本人の年金改定に影響することを伝えてあげると親切だと思います。
山田
なるほど、1か月ルールを知らずに退職を先延ばしにしたり早めたりする人もいそうですね。
木村先生
そうですね。ただし在職定時改定はあくまで基準日時点の状況で機械的に判定される制度なので、退職日を意図的にずらして改定を受けようとするような発想で相談されても、社会保険労務士としては本来の退職理由や事業の実態を無視した調整は勧められません。あくまで制度の仕組みを理解してもらうための説明として伝えるべきだと思います。
山田
たしかに、それはそうですね。制度の理解として知っておくのが大事ってことですね。
実務担当者が押さえておくポイント
- 在職定時改定は本人・会社ともに申請不要
- 65歳以上70歳未満の在職者は毎年10月に年金額が変わる可能性がある
- 9月1日をまたぐ退職・再就職では1か月以内かどうかが結果を左右する
- 年金額の増減幅は前年9月〜当年8月の標準報酬月額と標準賞与額で決まる
山田
実務上のポイントは分かりました。制度の全体像を最後に一覧で見せてもらえますか。
基本情報まとめ
木村先生
ここまでの内容を表にまとめておきますね。
| 項目 | 内容 |
|---|---|
| 制度名 | 在職定時改定 |
| 施行日 | 2022年4月1日(令和4年4月) |
| 基準日 | 毎年9月1日 |
| 改定が反映される月 | 毎年10月分の年金から |
| 対象者 | 65歳以上70歳未満の老齢厚生年金受給者で厚生年金保険の被保険者 |
| 対象外 | 65歳未満(繰上げ受給含む)、老齢基礎年金、70歳以降の被保険者でない人 |
| 例外規定 | 基準日が資格喪失〜再取得の間にあり、その間隔が1か月以内なら対象 |
| 手続き | 不要(日本年金機構が自動改定) |
| 管轄機関 | 日本年金機構 |
| 根拠条文 | 厚生年金保険法第43条第2項 |
山田
これは分かりやすいです!ちなみに似たような年金の改定制度って他にもあるんですか。
似ている制度との違い
木村先生
はい、年金額が改定されるタイミングはいくつかあるので、混同しないように整理しておきましょう。
山田
お願いします。
木村先生
まず「退職時改定」は、65歳から70歳になるまでの間に退職して1か月が経過したときに、退職月の前月までの厚生年金加入記録をもとに退職月の翌月分から年金額が改定される仕組みです。在職定時改定は退職を待たずに毎年見直す点が違います。
山田
退職を待つか待たないかの違いなんですね。
木村先生
それから「70歳時改定」は、70歳になった月の前月までの加入記録をもとに、70歳到達月の翌月分から年金額が改定される仕組みです。70歳以降の手続きについては70歳到達時の社会保険手続きで詳しく説明しているので、あわせて読んでみてください。
山田
65歳のタイミングでも何か特別な手続きってあるんですか。
木村先生
65歳到達時には介護保険第1号被保険者への切り替えなど、在職定時改定とは別の手続きが発生します。そちらは65歳到達時の社会保険手続きにまとめてあります。
山田
在職老齢年金って言葉もよく聞くんですけど、在職定時改定とは違うものなんですか。
木村先生
はい、まったく別の制度です。在職老齢年金は、給与と年金の合計額が一定基準を超えると年金の一部または全部が支給停止になる仕組みで、在職老齢年金(働きながら年金)や在職老齢年金(2026年4月改正)で詳しく解説しています。在職定時改定は年金額そのものを増やす改定なので、支給停止の仕組みである在職老齢年金とは目的が逆ですね。
山田
増える仕組みと減る(止まる)仕組みが両方動いてるってことですね。
木村先生
そのとおりです。実際には在職定時改定で基本月額が上がったことで、在職老齢年金の支給停止基準に引っかかりやすくなるケースもあるので、両方セットで理解しておくと安心です。定年後に再雇用される方は定年再雇用・同日得喪の手続きも関係してくるので、あわせて確認しておくといいですよ。
山田
名前が似てる制度が多いので、表にしてもらえると助かります。
木村先生
いいですね、3つの改定タイミングを並べておきましょう。
| 改定の種類 | 発生するタイミング | 反映される加入記録 |
|---|---|---|
| 在職定時改定 | 毎年9月1日(基準日)から毎年10月分 | 前年9月〜当年8月の被保険者期間 |
| 退職時改定 | 65歳〜70歳の間に退職して1か月経過したとき | 退職月の前月まで(退職日が月末なら退職月まで) |
| 70歳時改定 | 70歳に到達したとき | 70歳到達月の前月までの被保険者期間 |
山田
こうやって並べると、それぞれ「いつ」と「どこまでの記録を使うか」が違うだけなんですね!頭の中がすっきりしました。
木村先生
そうなんです。3つとも「厚生年金に加入して保険料を納めた実績を年金額に反映する」という目的は同じで、反映するタイミングが違うだけと考えると理解しやすいと思います。制度同士のつながりが整理できたところで、最後に読者の方がよく疑問に思うポイントをQ&A形式で見ていきましょう。
よくある質問
山田
在職定時改定について、申請しないと年金額は増えないんですか。
木村先生
いいえ、申請は不要です。基準日である毎年9月1日時点の被保険者記録をもとに、日本年金機構が自動的に改定を行います。本人が窓口に行ったり書類を提出したりする必要はありません。
山田
年金額はどのくらい増えるものなんですか。
木村先生
増える金額は前年9月から当年8月までの標準報酬月額と標準賞与額によって個人ごとに異なります。一律の金額ではなく、その1年間にどれくらいの保険料を納めたかで決まる仕組みです。
山田
65歳になったばかりでも対象になりますか。
木村先生
65歳に到達した月から基準日である8月末までの厚生年金加入期間があれば、その部分も年金額の計算に含まれます。ただし基準日である9月1日時点で厚生年金保険の被保険者であることが前提です。
山田
70歳になったら在職定時改定は受けられなくなるんですか。
木村先生
はい、在職定時改定の対象は65歳以上70歳未満です。70歳に到達すると、在職定時改定ではなく70歳時改定という別の仕組みに切り替わります。
山田
なるほど、名前が似てる制度が多くてこんがらがりそうです(笑)。会社を退職してすぐ別の会社に再就職した場合、在職定時改定と退職時改定はどっちが優先されるんですか。
木村先生
65歳から70歳になるまでの間に退職して1か月が経過すれば退職時改定が行われます。一方、退職から1か月以内に別の会社で厚生年金保険に再加入した場合は退職時改定の要件を満たさないので、基準日の要件を満たせばその年の在職定時改定が適用されることになります。どちらが適用されるかは退職から再就職までの期間で決まると考えてください。
山田
老齢基礎年金も一緒に増えたりするんですか。
木村先生
いいえ、在職定時改定はあくまで老齢厚生年金の額を改定する仕組みなので、老齢基礎年金の額には影響しません。厚生年金保険料を納めた実績が反映されるのは老齢厚生年金の部分だけと覚えておいてください。
山田
なるほど、そこもきっちり分かれてるんですね!勉強になります。
山田
実際に改定されたかどうか、自分で確認する方法ってあるんですか。
木村先生
日本年金機構が運営している「ねんきんネット」に登録しておくと、年金記録や年金見込額をオンラインで確認できます。毎年10月分の振込額に変化があったかどうかも、通帳の記帳や振込通知書と合わせて見てみると分かりやすいと思いますよ。
山田
なるほど、能動的に確認する手段もあるんですね!今日は本当に勉強になりました。自分の親にもちゃんと説明できそうです。
木村先生
それは良かったです。在職定時改定は申請不要な分、逆に本人が気づかないうちに年金額が変わっている制度でもあるので、毎年10月に届く年金の通知書を確認する習慣をつけておくといいと思います。
関連書類・参考リンク
木村先生
最後に、在職定時改定の一次情報として確認しておきたい公式ページと資料をまとめておきます。制度の詳しい計算方法や、在職定時改定を含む在職中の年金の取り扱い全体を確認したいときは、日本年金機構の公式ページを直接見ていただくのがいちばん確実です。
問い合わせ先
- 相談窓口: お近くの年金事務所、または街角の年金相談センター
- 用意しておくとよいもの: 基礎年金番号が分かる書類(年金手帳・基礎年金番号通知書など)
- 窓口・電話どちらでも相談可能