保険料・標準報酬
国民年金2年前納|口座振替なら2年で1.7万円お得
日本年金機構公式案内 →
ぼくはフリーランスとして独立したばかりの知人から「国民年金の前納ってやった方がいいの?」と聞かれて、うまく答えられませんでした。会社員だった頃は厚生年金が給料から天引きされていたので、自分で納付方法を選ぶという発想自体がなかったんです。今日は国民年金保険料の2年前納制度について、木村先生に仕組みから申込み方法まで教えてもらおうと思います。
国民年金保険料の「2年前納」ってどんな制度ですか
山田
知人のフリーランスが「2年前納にすると安くなる」と言っていたんですが、これはどういう制度なんですか。
木村先生
国民年金保険料は毎月納めるのが基本ですが、まとめて前払いすると割引が適用される仕組みがあるんです。6カ月分・1年分・2年分の3パターンがあって、まとめる期間が長いほど割引額も大きくなります。
山田
へえ、前払いするとお得になるんですね。一番お得な2年前納だとどれくらい違うんですか。
木村先生
口座振替を選んだ場合、2年前納の割引額は17,370円です。令和8年度(2026年度)の保険料17,920円と令和9年度(2027年度)の保険料18,290円をそれぞれ12カ月分、毎月納付で払うと合計434,520円になりますが、2年前納を使うとこの434,520円から17,370円が差し引かれて417,150円になります。
山田
約1.7万円ってけっこう大きいですね。納付書払いやクレジットカード払いだと金額は変わるんですか。
木村先生
はい、そこが重要なポイントです。現金納付やクレジットカード納付の場合、2年前納の割引額は16,010円にとどまります。同じ2年前納でも、口座振替の方が1,360円多く割引される計算ですね。
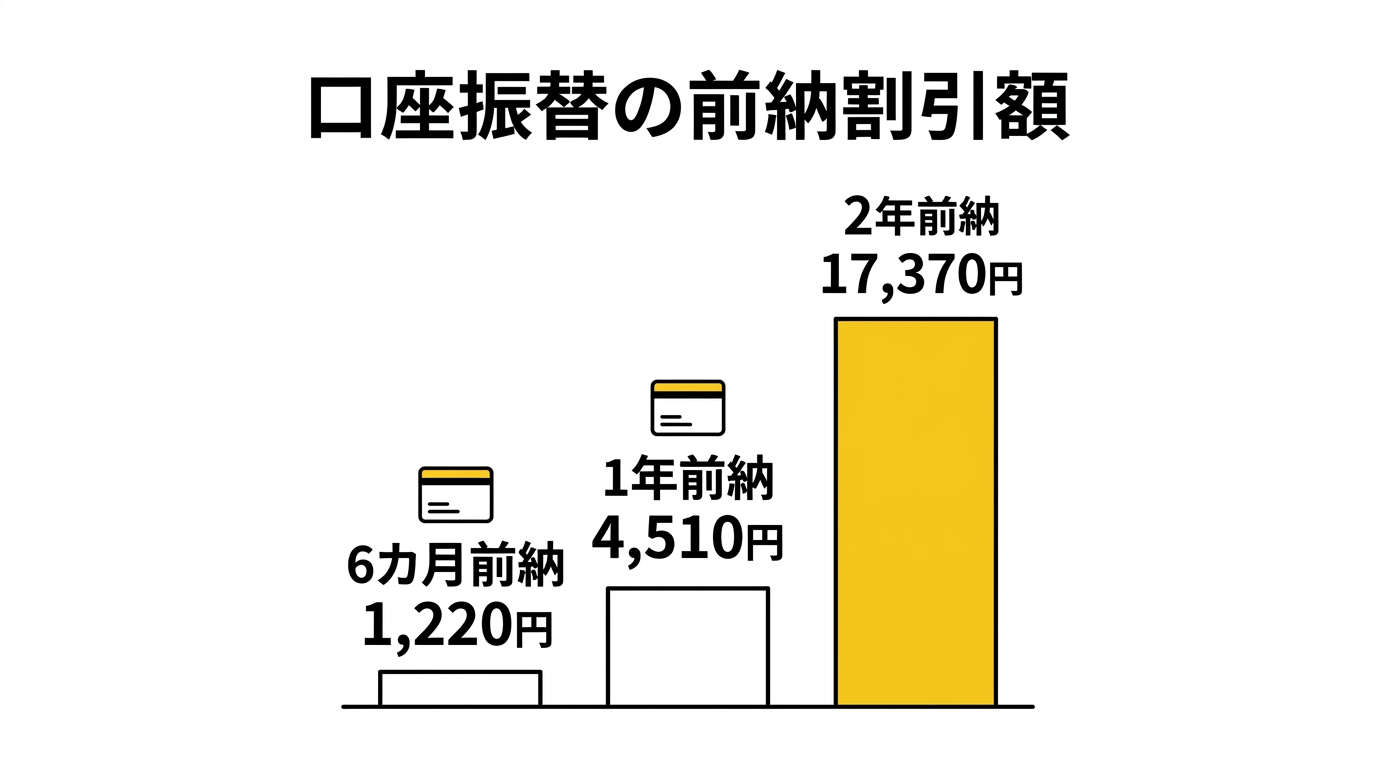
前納期間別の割引額一覧(令和8年度)
| 前納期間 | 口座振替の割引額 | 納付書・クレカの割引額 |
|---|---|---|
| 6カ月前納 | 1,220円 | 870円 |
| 1年前納 | 4,510円 | 3,820円 |
| 2年前納 | 17,370円 | 16,010円 |
山田
こうして見ると、期間が長くなるほど割引額の伸び方も大きいですね。6カ月前納だと1,220円なのに、2年前納は4倍の期間で14倍以上の割引額になってる。
木村先生
そうなんです。短い期間の前納は「ついでに割引」くらいの感覚ですが、2年前納はまとまった額になるので、資金に余裕がある方には検討する価値がある制度ですね。割引額の違いを図でも整理してみましょう。
山田
2年前納だけ突出して割引額が大きいのがよくわかります。ちなみにこの割引額って、毎年変わったりするんですか。
木村先生
保険料の金額自体が年度ごとに改定されるので、割引額も年度によって変動します。ここで挙げた数字は令和8年度(2026年度)と令和9年度(2027年度)分を対象にした2年前納の数字なので、申し込む年度の金額は必ず日本年金機構の案内で確認してください。対象者の話に移る前に、この割引の仕組みは押さえておきたいですね。
そもそも2年前納の対象になるのは誰ですか
山田
この制度、誰でも使えるものなんですか。うちの会社の社員にも関係ある話でしょうか。
木村先生
国民年金の第1号被保険者が対象です。具体的には、自営業者・フリーランス・学生・無職の方など、厚生年金に加入していない20歳以上60歳未満の方ですね。会社員や公務員のように厚生年金に加入している第2号被保険者は、そもそも国民年金保険料を個別に納付していないので対象外です。
山田
なるほど。じゃあ社員本人には直接関係なくても、退職して独立した元社員や、扶養から外れて国民年金に加入した家族がいる顧問先では話題になりそうですね。
木村先生
その通りです。特に個人事業主やフリーランスとして開業したばかりの方は、国民年金保険料の支払い方法を自分で選ぶ場面に初めて直面するので、前納制度を知らずに毎月納付のまま何年も過ごしているケースが珍しくありません。
⚠️ 厚生年金加入者は対象外
会社員・公務員として厚生年金保険に加入している第2号被保険者、またその被扶養配偶者である第3号被保険者は、国民年金保険料を個別に前納する制度の対象にはなりません。前納できるのは第1号被保険者(任意加入被保険者を含む)です。
山田
もう少し具体的にイメージしたいんですが、どんな人がこの制度を使っているんですか。
木村先生
典型的には開業したばかりの個人事業主、フリーランスのエンジニアやデザイナー、非正規雇用で厚生年金の加入要件を満たしていない方、大学院生や浪人中で収入が少ない学生などですね。共通しているのは、給与天引きで保険料が納められる会社員と違って、自分の意思で納付方法を選ばなければならない立場にあるという点です。
山田
対象になる人のイメージはつかめました。次は実際にどうやって申し込むのか知りたいです。
申込み手続きはどう進めればいいんですか
木村先生
納付方法によって手続きが分かれます。まずは一番お得な口座振替から説明しますね。オンラインと書面、どちらの方法でも申込みできます。
手順
- 申込み方法を選ぶ: オンライン(マイナポータル経由の「ねんきんネット」)または書面のどちらかを選びます
- オンラインの場合: マイナポータルから「ねんきんネット」にログインし、電子申請で口座振替納付(変更)申出書 兼 還付金振込方法(変更)申出書の手続きを行います
- 書面の場合: 「国民年金保険料 口座振替納付(変更)申出書 兼 還付金振込方法(変更)申出書」に必要事項を記入し、預貯金口座のある金融機関(郵便局を含む)の窓口、または年金事務所へ提出します
- 基礎年金番号と金融機関届出印を準備する: 申出書には基礎年金番号の記入と、金融機関届出印の押印が必要です
- 一度申し込めば自動継続: 口座振替による2年前納は、辞退の申出がない限り、翌々年度以降も自動的に2年分の保険料が口座振替されます
山田
口座振替は一度手続きすれば、ずっと自動で続いてくれるんですね。クレジットカード払いの場合はどうですか。
木村先生
クレジットカード払いも似た流れです。「国民年金保険料クレジットカード納付(変更)申出書」に記入して年金事務所に提出(郵送可)します。こちらも一度申し込めば、辞退しない限り翌々年度以降も自動的に2年分が立替納付されます。
山田
3つの納付方法で何が違うのか、ちょっと整理してもらえますか。
木村先生
いいですよ。申込み窓口や自動継続の有無をまとめるとこうなります。
納付方法ごとの違い
| 納付方法 | 2年前納の割引額 | 自動継続 | 主な申込み窓口 |
|---|---|---|---|
| 口座振替 | 17,370円 | あり(辞退しない限り継続) | 金融機関窓口・年金事務所・マイナポータル |
| クレジットカード | 16,010円 | あり(辞退しない限り継続) | 年金事務所(郵送可) |
| 現金 | 16,010円 | なし(2年ごとに毎回申出が必要) | 年金事務所 |
山田
こう並べると、割引額だけじゃなく手続きの手間でも口座振替が一番ラクなんですね。現金で前納したい場合はどうすればいいですか。
木村先生
現金による2年前納は少し勝手が違っていて、毎年2月1日から事前の申出書受付が始まり、3月末までに年金事務所へ提出する必要があります。申出をすると4月以降に納付書が送られてくる流れです。
現金前納の期限に注意
- 申出開始: 毎年2月1日から事前受付が始まります
- 提出期限: 申出書は3月末までに年金事務所へ提出が必要です
- 支払期限: 4月になっても申出自体は可能ですが、その場合の支払期限は4月末(土日祝日の場合は翌営業日)までです
- 毎回申込みが必要: 口座振替やクレジットカードと違い、現金前納は2年ごとに毎回申出が必要で、自動的に次回分の納付書が届くことはありません
山田
現金前納だけ自動継続されないのはうっかり忘れそうです。口座振替やクレカの方が手間は少なそうですね。申込書の様式が変わったという話も聞いたことがあるんですが。
木村先生
よく気づきましたね。令和7年(2025年)1月から様式が変更されています。古い申出書が手元に残っている方は要注意です。
⚠️ 旧様式の申出書は2年前納に使えない
令和7年1月以降に「2年前納」を希望する場合、振替方法欄に「2年前納(4月開始)」の選択肢がない旧様式の申出書は利用できません。古い書類が手元に残っている方は、最新の様式を年金事務所や日本年金機構のサイトから取り直してください。
山田
書式が古いままだと受け付けてもらえないんですね、気をつけます。ここまでは申し込む側の話でしたが、途中で状況が変わったらどうなるのか気になります。
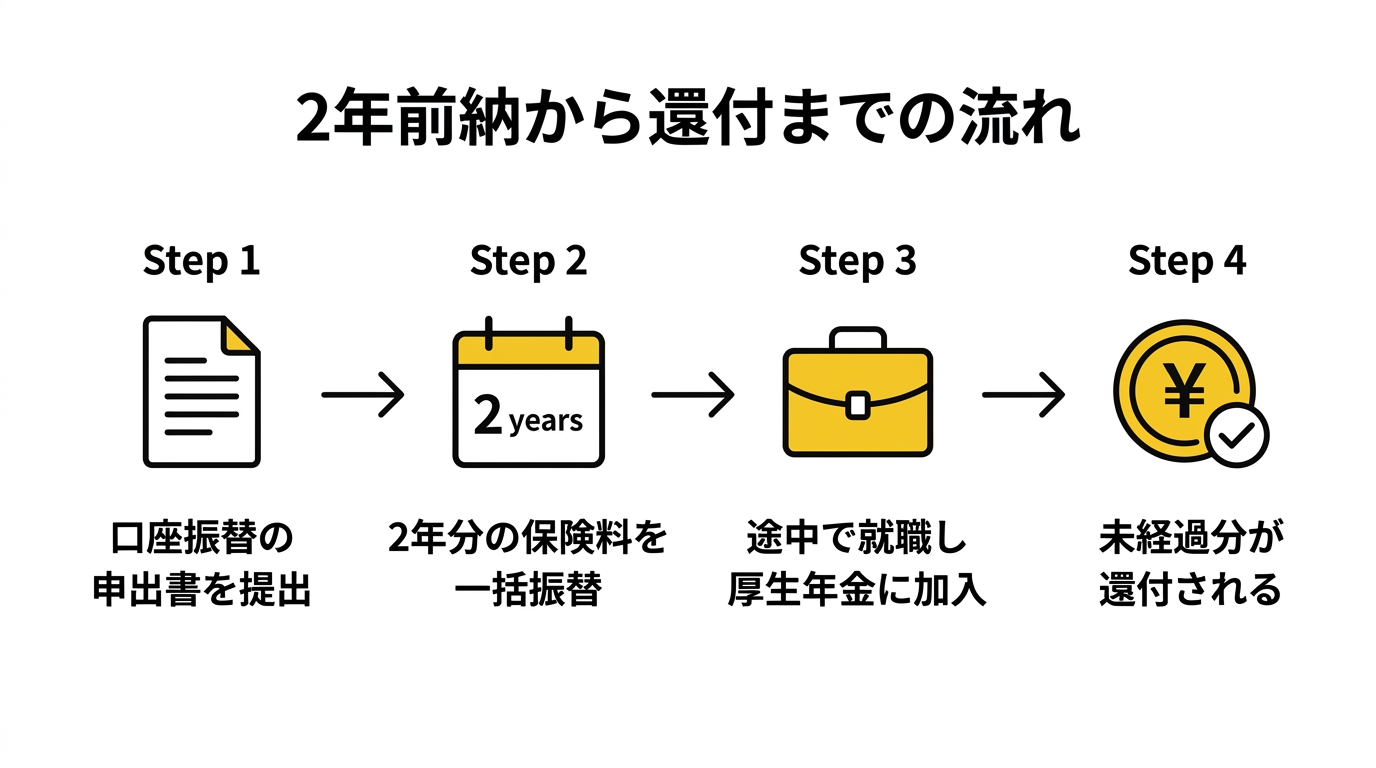
前納した途中で就職して厚生年金に切り替わったらどうなるんですか
山田
2年分をまとめて払った後に、フリーランスの知人が会社に就職して厚生年金に加入することになったら、払いすぎた保険料ってどうなるんですか。
木村先生
いい質問です。結論から言うと未経過期間に対応する前納保険料は還付されます。根拠は国民年金法施行令第9条第1項で、「資格喪失時点における未経過期間に係る前納保険料を還付することとなっている」と定められています。
山田
払いすぎた分は自動的に戻ってくるということですね。
木村先生
ここは少し注意が必要です。実は2010年(平成22年)11月29日付の厚生労働省通知で、資格喪失後に引き続き第1号被保険者や任意加入被保険者になった場合は、本人が希望すれば還付せずそのまま納付済期間として充当できるという取扱いに変わりました。ただしこの特例は「引き続き第二号被保険者及び第三号被保険者以外の被保険者資格を取得した場合」と限定されているんです。
山田
つまり、就職して第2号被保険者(厚生年金加入者)になるケースはこの特例の対象外ということですか。
木村先生
その通りです。第2号被保険者に切り替わる場合は、この継続扱いの特例が適用されないので、未経過期間分の前納保険料は通常どおり還付の対象になります。第1号被保険者のまま住所変更などで資格の入り直しがあったケースとは扱いが異なる点を押さえておいてください。
山田
還付してもらうには、自分から何か手続きをしないといけないんですか。
木村先生
実務上は、国民年金の資格喪失は厚生年金への加入手続きと連動して進むので、重複して納付された月分について日本年金機構から還付手続きの案内が送られてくるのが一般的な流れです。案内に従って手続きをすれば、指定した口座(申出書で指定した還付金振込口座)に振り込まれます。心配な場合は年金事務所に直接問い合わせて状況を確認すると安心です。
還付金の振込先は前納の申出書で指定済み
口座振替を申し込む際に提出する「国民年金保険料 口座振替納付(変更)申出書 兼 還付金振込方法(変更)申出書」は、その名の通り振替口座と還付金の振込先を同じ書面でまとめて申出できる様式です。還付が発生した場合は、この申出書で指定した口座に振り込まれます。
山田
なるほど、申込みの時点で還付の受け皿まで用意されている仕組みなんですね。還付を受けるときに自分で特別な申請をしなくていいケースが多いのは安心材料です。実務上の注意点も教えてもらえますか。
実務上のポイントや注意点はありますか
木村先生
いくつかあります。まず、2年前納を始めた年度の途中で保険料額が改定されても、前納済みの金額が追加徴収されることはありません。前納時点の年度の保険料額で固定されるのが前納のメリットの一つです。
山田
前払いした分は金額が変わらないのは安心ですね。逆に注意しておいた方がいいことはありますか。
木村先生
気をつけたいのは資金繰りです。2年前納は口座振替の場合417,150円、現金・クレカの場合418,510円と、一度にまとまった金額が引き落とされます(令和8年度・令和9年度分の場合)。個人事業主で季節によって収入の波がある方は、引き落としのタイミングと手元資金のバランスを事前に確認しておくべきですね。
2年前納のメリットと注意点
- メリット: 口座振替なら2年間で17,370円、現金・クレカなら16,010円の割引(令和8年度・令和9年度分)
- メリット: 口座振替・クレカは一度申し込めば自動継続されるので毎年の手続きが不要
- 注意点: 一度にまとまった金額(40万円超)が必要になるため資金繰りの確認が必須
- 注意点: 途中で第1号被保険者資格を喪失(就職して厚生年金加入など)した場合は未経過分の還付対象になる
山田
まとまった金額を払うと、確定申告や年末調整での控除はどうなるんですか。2年分一気に払うと控除も1年に集中してしまうんでしょうか。
木村先生
そこも選べるようになっています。国税庁の案内によると、2年前納した国民年金保険料の社会保険料控除は、納めた年に全額控除する方法と、各年分の保険料に相当する額を各年に分けて控除する方法のどちらかを選択できます。まとめて控除して所得の高い年の税負担を下げたい方もいれば、2年に分けて平準化したい方もいるので、自分の収入状況に合わせて選べるのは助かりますね。
山田
控除を受けるには何か書類が必要ですか。
木村先生
はい、日本年金機構が発行する「社会保険料控除証明書」が必要です。年末調整であれば給与所得者の保険料控除申告書に添付し、確定申告であればその金額をもとに記載します。全額控除・分割控除のどちらを選んだ場合でも、この証明書の金額と申告書の記載が一致しているか確認してから提出してください。
山田
バランスが大事なんですね。ところで「早割」という言葉も聞いたことがあるんですが、2年前納と同じ話ですか。
木村先生
早割は別の仕組みです。口座振替には毎月末振替(通常)と、当月末振替(早割)の2種類があって、早割にすると1カ月あたり60円の割引が受けられます。2年前納や1年前納、6カ月前納といった「まとめて納める割引」とは別に、毎月納付の中でも早割を選べば少額の割引を積み重ねられる仕組みです。制度の全体像をまとめて見てみましょう。
国民年金保険料2年前納の基本情報まとめ
| 項目 | 内容 |
|---|---|
| 制度名 | 国民年金保険料の2年前納制度 |
| 対象者 | 国民年金第1号被保険者(任意加入被保険者を含む) |
| 口座振替の割引額 | 17,370円(令和8年度・令和9年度分、毎月納付との比較) |
| 現金・クレカの割引額 | 16,010円(令和8年度・令和9年度分、毎月納付との比較) |
| 管轄機関 | 日本年金機構 |
| 口座振替・クレカの申込み窓口 | 金融機関窓口、年金事務所、またはマイナポータル経由の電子申請 |
| 現金前納の申出期間 | 毎年2月1日〜3月末(4月申出の場合は支払期限4月末) |
| 公式ページ | https://www.nenkin.go.jp/service/kokunen/hokenryo/ninenzenno.html |
山田
こうして一覧になっていると全体像がつかみやすいです。関連する国民年金の制度についても教えてもらえますか。
類似する社会保険制度との比較
木村先生
国民年金の保険料に関連する制度はいくつかあるので、合わせて押さえておくと理解が深まります。
山田
どんな制度が関係してきますか。
木村先生
まず納付方法の選択肢としては、社会保険料の口座振替と電子納付で協会けんぽ・日本年金機構への納付手段を整理しています。前納以外の納め方を知りたいときに参考になりますね。
山田
他にはどんな制度がありますか。
木村先生
60歳を過ぎてから年金額を増やしたい方には、国民年金の任意加入制度が関係します。任意加入被保険者も2年前納の対象になるので、合わせて検討する価値があります。また出産前後の方には国民年金保険料の産前産後期間免除という制度もあり、該当期間は前納していても保険料が免除対象になります。
山田
就職や独立で立場が変わるときの話もありましたよね。
木村先生
そうですね。個人事業主が法人化して厚生年金に切り替わるケースは個人事業主の法人成りで詳しく解説しています。今日話した「前納中に厚生年金へ切り替わった場合の還付」とセットで知っておくと、独立や法人化を考えている方への説明がしやすくなりますよ。
山田
ありがとうございます、関連制度も合わせて確認してみます。最後によくある質問も教えてください。
よくある質問
山田
2年前納って、途中で辞めたくなったらどうすればいいんですか。
木村先生
口座振替やクレジットカードの場合は辞退の申出書を提出すれば、次回以降の自動継続を止められます。「国民年金保険料 口座振替辞退申出書」という様式が用意されています。
山田
前納している途中で収入が減って保険料が払えなくなったらどうなりますか。
木村先生
前納はあくまで任意の制度なので、収入状況が変わった場合は毎月納付に戻すことも、免除・猶予制度を利用することもできます。前納した分をどう扱うかは個別の状況によるので、早めに年金事務所へ相談することをおすすめします。
山田
付加保険料も前納の対象になるんですか。
木村先生
はい、付加保険料も2年前納の対象です。口座振替の場合、付加保険料の2年前納割引額は380円(令和8年度分)となっています。本体の国民年金保険料とは別枠の割引なので、付加年金に加入している方は両方の割引を受けられます。
山田
国民健康保険の前納とはまた別の話ですよね。
木村先生
その通りです。国民年金と国民健康保険は別制度なので、前納の仕組みや手続き窓口もそれぞれ独立しています。国民健康保険の前納・還付については、お住まいの市区町村の窓口に確認してください。今日お話ししたのはあくまで国民年金保険料の2年前納についてです。
山田
最後に、2年前納を始めたいときはまず何をすればいいですか。
木村先生
まずはマイナポータル経由の「ねんきんネット」での電子申請か、お近くの年金事務所または金融機関窓口での書面手続きのどちらかを選んでください。基礎年金番号と、口座振替なら金融機関届出印を用意しておくとスムーズです。
問い合わせ先
- ねんきん加入者ダイヤル(国民年金加入者向け): 0570-003-004(国民年金の加入・前納に関する一般的なお問い合わせ)
- 年金事務所: https://www.nenkin.go.jp/section/soudan/index.html (お近くの年金事務所を検索できます)
- 国民年金保険料の2年前納制度(公式ページ): https://www.nenkin.go.jp/service/kokunen/hokenryo/ninenzenno.html