給付・手当
国民年金の任意加入制度|60歳から年金を増やす条件と手続き
厚生労働省公式案内 →
山田
木村先生、60歳を過ぎた社員から「年金が満額もらえないかもしれない」と相談されたんです。もう60歳なのに、今から何かできることってあるんですか?
木村先生
ありますよ。国民年金の任意加入制度を使えば、60歳を過ぎてからでも国民年金に加入し続けて、将来受け取る老齢基礎年金の額を増やせます。学生時代の未納期間や、会社を辞めて自営業だった期間の未納分をそのまま放置している方には、かなり有効な制度です。
山田
えっ、60歳って普通は年金の支払いが終わる年齢ですよね? そこから「加入する」っていうのが不思議なんですけど。
木村先生
そうなんです。国民年金は原則20歳から60歳までの40年間(480か月)が納付期間なので、60歳になると強制加入は終了します。でも40年間ずっと保険料を納め続けた人は少数派で、学生時代の未納・免除期間や、転職の合間の空白期間がある方のほうが多いんですよ。そこで、480か月に届いていない人が任意に加入を続けられる仕組みが用意されているわけです。
山田
なるほど、あくまで「任意」なんですね。じゃあ具体的に、誰でも入れるわけじゃないってことですか?
木村先生
その通りです。条件がいくつかあるので、次のセクションで整理しましょう。
任意加入できる人の条件
木村先生
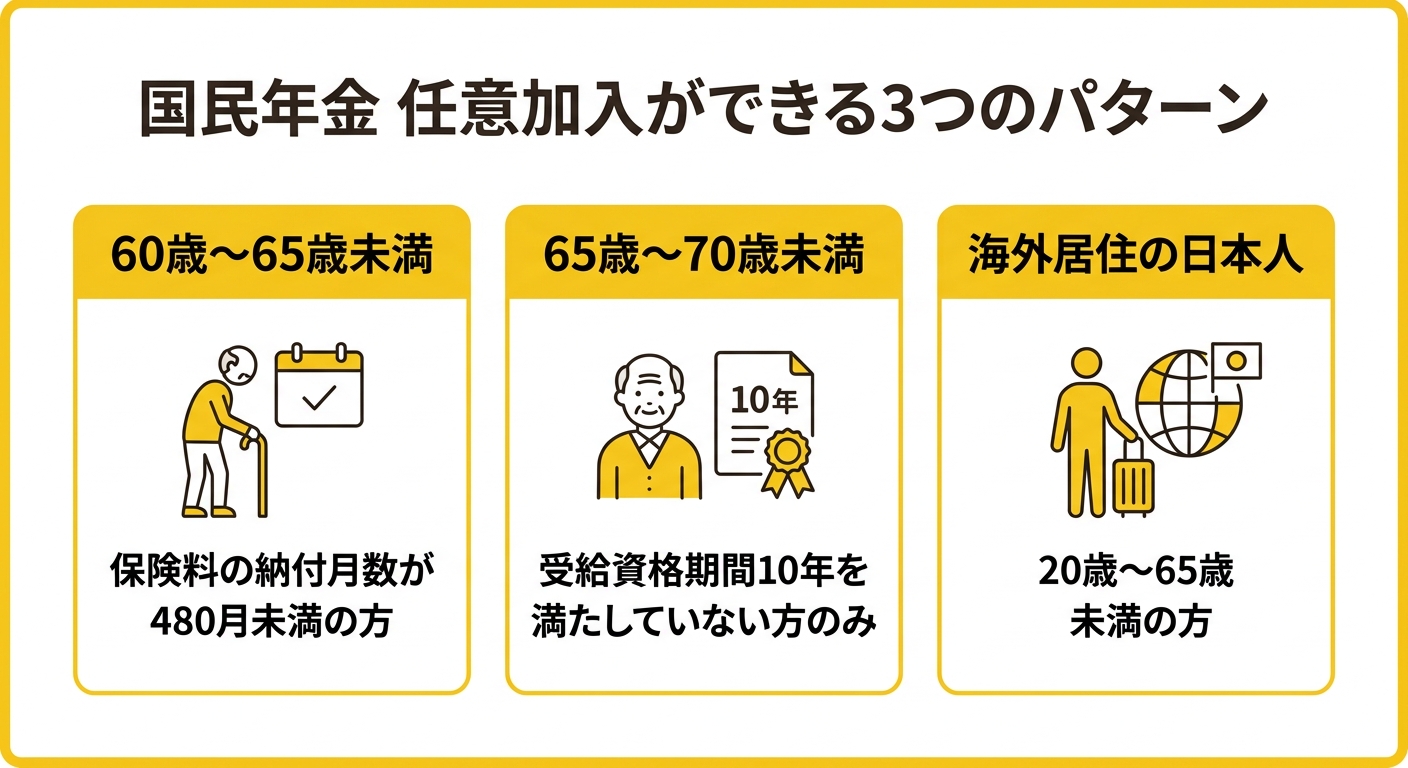
任意加入には大きく分けて3つのパターンがあります。ひとつずつ見ていきましょう。
山田
図解、わかりやすいですね! まず1番左の「60歳〜65歳未満」が一番よくあるパターンってことですよね。
木村先生
そうです。日本国内に住んでいる60歳以上65歳未満の方が対象で、次の条件をすべて満たす必要があります。
| 条件 | 内容 |
|---|---|
| 年齢・住所 | 日本国内に住所がある60歳以上65歳未満の方 |
| 繰上げ受給 | 老齢基礎年金の繰上げ支給を受けていない方 |
| 納付月数 | 20歳〜60歳の保険料納付月数が480月(40年)未満の方 |
| 加入状況 | 厚生年金保険・共済組合等に加入していない方 |
山田
「厚生年金保険に加入していない方」ってことは、60歳以降も会社員として働き続けて厚生年金に入っている人は対象外ってことですか?
木村先生
その理解で正解です。60歳以降も再雇用やパートで厚生年金の対象になっている方は、そもそも国民年金の任意加入という選択肢自体がありません。会社員として働き続けるなら厚生年金の期間がそのまま年金額に反映されるので、任意加入が必要なのは自営業やフリーランス、専業主婦(主夫)などで国民年金の未納・未加入期間がある方が中心になります。
⚠️ 厚生年金加入者は任意加入の対象外
60歳以降も会社に雇用され厚生年金保険に加入している方は、国民年金への任意加入はできません。60歳以降の年金額を増やしたい会社員の方は、在職老齢年金の仕組みや老齢年金の繰り下げ受給など別の制度を検討してください。
山田
じゃあ真ん中の「65歳〜70歳未満」のパターンは、また別の理由なんですか?
木村先生
はい、こちらは目的が違います。老齢基礎年金を受け取るための「受給資格期間」が10年に満たない方だけが対象になる特例です。受給資格期間というのは、保険料を納めた期間と免除された期間を合算した期間のことで、2017年8月1日の法改正前は25年必要でしたが、現在は10年(120月)に短縮されています。この10年に届かない方だけが65歳以降も任意加入を続けられるんです。
山田
マジですか、25年から10年になったのは大きい改正ですね。つまり「年金を増やしたい」んじゃなくて「そもそも年金をもらう権利を得たい」人向けってことですね。
木村先生
正確な理解です。そして右側の「海外居住の日本人」ですが、これは20歳以上65歳未満の日本国籍の方が対象で、海外に住むことになって国民年金の強制加入から外れた方が、任意で加入を続けられる仕組みです。海外在住中も老齢基礎年金の額を増やせますし、万一の障害や死亡のときの障害基礎年金・遺族基礎年金の対象にもなります。
山田
60〜65歳の一般パターンと、65〜70歳の特例パターン、それから海外居住者のパターン。3つとも目的が微妙に違うんですね。任意加入を考えるなら、まず自分がどのパターンに当てはまるかを確認するのが最初の一歩ってことですね。
木村先生
そうですね。あわせて、実際にどんな人が任意加入を検討すべきかもチェックリストにしておきましょう。
こんな人は任意加入の検討をおすすめ
- 学生時代に国民年金保険料を未納・免除のまま放置している方
- 転職や独立の合間に国民年金の空白期間ができた自営業・フリーランスの方
- 60歳以降は厚生年金に加入せず年金額を少しでも増やしたい方
- 65歳になっても受給資格期間(10年)に届きそうにない方
山田
これ、社員に渡すチェックリストとしてそのまま使えそうです! じゃあ実際に加入すると、年金額はどれくらい変わるんですか?
任意加入すると年金額はどう増えるのか
木村先生
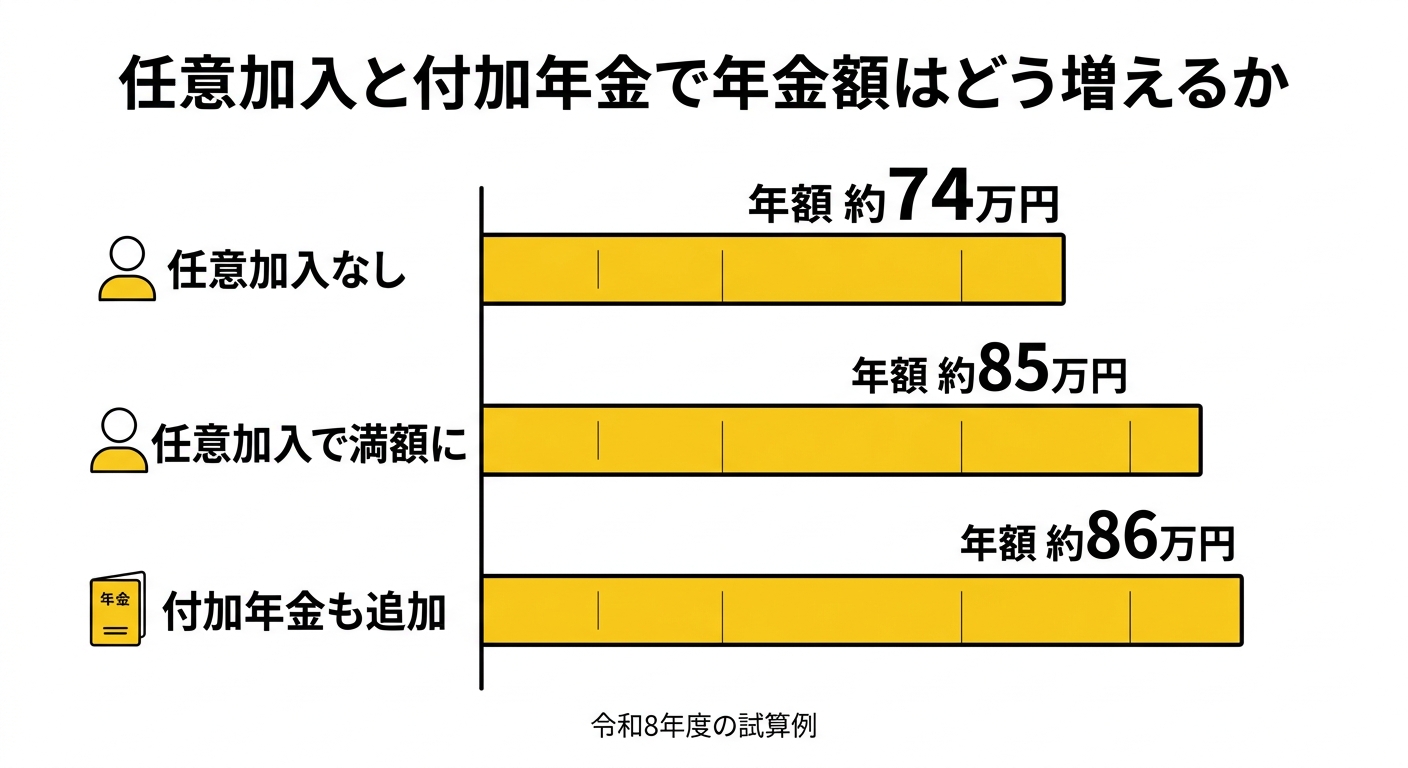
ここが一番気になるところですよね。令和8年度(2026年度)の場合、20歳から60歳までの40年間(480月)すべて保険料を納めた方が受け取る老齢基礎年金は、年額847,300円です(昭和31年4月2日以後生まれの方の場合)。この満額に対して、実際に納付した月数の割合で年金額が計算されます。
山田
具体的に数字で見てみたいです。例えば、60歳の時点で420月(35年分)しか納めていない人がいたとしたら?
木村先生
計算してみましょう。847,300円 × 420月 ÷ 480月 で、年額約741,388円になります。ここから任意加入で残りの60月(5年分)を60歳から65歳の間に納めれば、480月分の満額847,300円まで引き上げられます。差額は年間で約105,912円、65歳から仮に20年間受け取るとすると、単純計算で200万円以上の差になります。
山田
5年間だけ保険料を払い続けるだけで、そんなに変わるんですね! ちなみに保険料っていくらなんですか?
木村先生
令和8年度の国民年金保険料は月額17,920円です。任意加入でもこの通常の保険料と同じ金額を納めます。60月分だと総額約107万5,200円になりますが、それによって毎年の年金額が約10万6千円増え続けるので、65歳から受け取り始めれば10年程度で元が取れる計算になりますね。
山田
ほんとに10年で元が取れるんですか。長生きすればするほどお得な制度ってことですね(笑
木村先生
そうなんです。年金は「長生きリスクに備える保険」という側面が強いので、平均寿命まで生きるなら任意加入は基本的にプラスになりやすい制度と言えます。
任意加入で増える年金額の目安
- 納付月数420月の場合: 年額約741,388円(任意加入なし)
- 任意加入で480月に到達: 年額847,300円(満額)
- 差額: 年間約105,912円の増額
- 納付方法: 口座振替が原則(令和8年度は月額17,920円)
山田
なるほど、老後の年金って「あと数年分納めるだけ」でこんなに変わるんですね。ところで、さっき出てきた付加年金っていうのも関係あるんですか?
付加年金を組み合わせるといくら増えるか
木村先生
いい質問です。付加年金は任意加入者も利用できる上乗せ制度で、通常の保険料に月額400円をプラスして納めると、老齢基礎年金に上乗せして受け取れます。国民年金第1号被保険者だけでなく、65歳未満の任意加入被保険者も対象になります。
山田
400円って、そんなに安いんですか。付加年金額はどうやって計算するんですか?
木村先生
計算式はシンプルで、年額200円×付加保険料を納めた月数です。仮に60月(5年間)、月400円の付加保険料を納めたとすると、200円×60月で年額12,000円が老齢基礎年金に上乗せされます。納めた保険料の総額は400円×60月で24,000円なので、2年受け取れば元が取れて、3年目以降はずっと増えた分がそのまま得になる計算です。
山田
2年で元が取れるのはお得ですね! でも誰でも付加年金に入れるわけじゃないですよね?
木村先生
そうですね、いくつか除外条件があります。
⚠️ 付加年金に加入できないケース
以下に該当する方は付加保険料を納付できません。
- 国民年金保険料の免除(法定免除・全額免除・一部免除・納付猶予・学生納付特例)を受けている方(産前産後免除は加入可)
- 国民年金基金の加入員である方
- 個人型確定拠出年金(iDeCo)と併用する場合は拠出限度額の兼ね合いで納付できないことがある
山田
免除を受けている人は入れないんですね! 意外と条件が細かいんですね。あと、付加保険料の納付期限ってあるんですか?
木村先生
あります。付加保険料の納付期限は納付対象月の翌月末日です。期限を過ぎても2年間はさかのぼって納められますが、それを過ぎると納付できなくなるので注意してください。また任意加入と同じく、申出をした月からの加入となり、それより前の月にさかのぼって加入することはできません。
山田
さかのぼれないのは任意加入と同じなんですね。じゃあ「あとで考えよう」と先延ばしにすると、その分だけ増やせる年金額が減っちゃうということですか?
木村先生
その通りです。60歳になった時点で任意加入の検討を始めるのと、63歳になってから始めるのとでは、増額できる年数がまるっきり変わってしまいます。早めに気づいた人ほど有利な制度、と覚えておいてください。次は、実際にどう手続きすればいいのか見ていきましょう。
手続きの流れ
木村先生
手続き自体はそれほど複雑ではありません。窓口で申出書を出すだけです。
手順
- 窓口を確認する: 日本国内に住んでいる方は、お住まいの市区役所・町村役場の国民年金担当窓口、またはお近くの年金事務所へ。海外居住者で国内協力者がいない場合は、日本での最後の住所地を管轄する年金事務所(日本に住んだことがない方は千代田年金事務所)が窓口になります。
- 必要書類を準備する: 基礎年金番号通知書や年金手帳など基礎年金番号がわかる書類、またはマイナンバーカード。マイナンバーカードがない場合はマイナンバー確認書類と運転免許証などの身元確認書類が必要です。
- 口座情報を用意する: 保険料の納付は口座振替が原則なので、通帳やキャッシュカードなど口座情報がわかるものと、金融機関への届出印を持参します。
- 申出書を提出する: 「国民年金被保険者関係届書(申出書)」に必要事項を記入して窓口に提出します。付加保険料も同時に納めたい場合は、同じ届書内で申出できます。
- 申出月から加入開始: 申出をした月分から任意加入被保険者となります。窓口で受付した日の属する月からのスタートで、それより前の月にさかのぼることはできません。
国民年金任意加入・付加年金の問い合わせ先
- 窓口: お住まいの市区役所・町村役場の国民年金担当窓口、またはお近くの年金事務所(海外居住で国内協力者がいない場合は日本での最後の住所地を管轄する年金事務所、日本に住んだことがない方は千代田年金事務所)
- 任意加入制度の公式ページ: 日本年金機構 任意加入制度
- 付加保険料の公式ページ: 日本年金機構 付加保険料の納付
山田
書類さえ揃えば、当日中に手続きが終わりそうですね。ちなみに、任意加入をやめたくなったらどうするんですか?
木村先生
いつでもやめられます。任意加入をやめる場合も同じ届書で「資格喪失」の申出をすれば、申出を行った月の前月から任意加入被保険者でなくなります。ライフスタイルの変化で保険料の負担が難しくなったときも、無理に続ける必要はありません。
山田
柔軟なんですね。ここまでの話を、一度表にまとめてもらえますか?
基本情報まとめ
木村先生
表にすると、こんな感じです。
| 項目 | 内容 |
|---|---|
| 制度名 | 国民年金の任意加入制度 |
| 対象者 | 60歳以上65歳未満(納付月数480月未満)/受給資格期間未達の65〜70歳未満/海外居住の日本人(20〜65歳未満) |
| 保険料(令和8年度) | 月額17,920円(口座振替が原則) |
| 付加保険料(任意) | 月額400円 |
| 満額の老齢基礎年金(令和8年度) | 年額847,300円(昭和31年4月2日以後生まれの方) |
| 付加年金額の計算式 | 年額200円×付加保険料納付月数 |
| 管轄省庁・実施機関 | 厚生労働省・日本年金機構・市区町村 |
| 申込窓口 | 市区役所・町村役場の国民年金担当窓口、または年金事務所 |
| 公式ページ | https://www.nenkin.go.jp/service/kokunen/kanyu/20140627-03.html |
山田
これは保存版ですね! 総務の資料フォルダにそのまま保存しておきます。あと、任意加入を検討する人って、他にも関連しそうな年金の制度がありそうな気がするんですけど。
似ている制度との違い
木村先生
混同されやすい制度がいくつかあるので、簡単に整理しておきましょう。まず一番混同されやすいのが「追納」という別の制度です。
山田
追納って、免除期間の保険料をあとから払うやつですよね? 任意加入とは何が違うんですか?
木村先生
対象になる期間がまったく違います。追納は過去10年以内の免除・猶予期間の保険料を、さかのぼって納める制度です。一方で任意加入は、60歳以降の「これから先」の期間に新しく加入して納める制度で、さかのぼることはできません。両方使える人もいるので、免除期間がある方はまず追納できる期間が残っていないか年金事務所で確認してから、任意加入を検討するのがおすすめです。
| 比較項目 | 追納 | 任意加入 |
|---|---|---|
| 対象になる期間 | 過去の免除・納付猶予期間(10年以内) | 60歳以降の将来の期間 |
| さかのぼり | 可能(承認された月の翌年度から起算して10年以内) | 不可(申出月からのみ) |
| 対象者 | 免除・猶予の承認を受けた方 | 480月未満の60〜65歳等 |
山田
「年金を増やす」って考えると、繰り下げ受給も似たような話に聞こえるんですが。
木村先生
目的は同じ「年金を増やす」ですが、アプローチが違います。任意加入は納付する月数そのものを増やして年金額を底上げする方法です。一方で老齢年金の繰り下げ受給は、65歳で受け取れる年金を66歳以降に遅らせることで、受け取り開始が遅くなるほど毎月0.7%ずつ増額される仕組みです。任意加入で納付月数を増やしたうえで、さらに繰り下げ受給も組み合わせることも可能ですよ。
山田
併用できるんですね! じゃあ60歳以降も会社で働き続ける人が気にすべき制度は何になりますか?
木村先生
60歳以降も厚生年金に加入して働く方は、そもそも国民年金への任意加入はできないとお伝えした通りです。その代わり、給与と年金の合計額によって年金の一部が支給停止になる在職老齢年金の仕組みを確認しておく必要があります。また、65歳になるタイミングで介護保険の切り替えなど別の手続きも発生するので、65歳到達時の社会保険手続きもあわせて見ておくと安心です。
山田
任意加入は自営業やフリーランスの人向け、在職老齢年金は働き続ける会社員向け、というふうに住み分けているんですね。よくわかりました!
木村先生
ちなみに、任意加入と付加年金をどちらも使わずに60歳を迎えてしまった方でも、65歳以降に受給資格期間の特例が使えるケースもあるので、あきらめずにまず年金事務所で自分の納付記録(ねんきん定期便やねんきんネット)を確認するのが第一歩です。自分の納付月数が480月に届いているかどうかを知らないまま60歳を迎えてしまう方が実はとても多いんですよ。
山田
それは知りませんでした! ねんきんネットで自分の記録を確認するところから始めればいいんですね。最後に、よくある質問をまとめてもらえますか?
よくある質問
山田
すでに国民年金保険料の免除を受けている期間があるんですけど、それって任意加入の対象になりますか?
木村先生
免除期間は受給資格期間には含まれますが、老齢基礎年金の満額計算では按分されて減額扱いになります。免除期間を任意加入でそのまま埋めることはできませんが、免除を受けた期間から10年以内であれば先ほど紹介した追納という別の制度で保険料をさかのぼって納めることも可能です。免除期間がある方はまず追納できる期間が残っていないか確認するのがおすすめです。
山田
60歳になった時点で相談しないと、任意加入のチャンスを逃してしまうこともありますか?
木村先生
60歳の誕生日の前日から任意加入の手続きができますので、早めに動けば60歳になった直後から加入をスタートできます。逆に相談が遅れるほど、65歳までに納められる月数が減ってしまうので、増やせる年金額も目減りします。
山田
付加年金だけ単独で加入することはできますか?
木村先生
できません。付加年金は国民年金第1号被保険者、または任意加入被保険者であることが前提の上乗せ制度なので、単独では加入できません。まず任意加入(または第1号被保険者)としての手続きが必要で、そのうえで付加保険料の納付を申出する流れになります。
山田
途中で厚生年金に加入する働き方に変わったら、任意加入はどうなりますか?
木村先生
厚生年金保険に加入した時点で、国民年金の任意加入の条件から外れるため資格を喪失します。会社に就職して厚生年金の対象になったタイミングで、あらためて年金事務所や会社の担当者に確認しておくと安心です。
山田
保険料をまとめて前払いすると安くなったりしますか?
木村先生
はい、付加保険料も通常の保険料と同じく前納すると割引を受けられる場合があります。具体的な割引額は年度ごとに変わるので、口座振替を申し込む窓口や日本年金機構の国民年金保険料の前納ページで最新の金額を確認してください。まとめて納めるほど総支払額を抑えられるケースが多いので、資金に余裕があれば検討する価値がありますよ。
関連書類・リンク
木村先生
最後に、手続きで使う書類と公式ページをまとめておきます。
山田
ありがとうございます! 60歳を過ぎても年金を増やせる手段があるって、社員にちゃんと伝えられそうです。今日整理した内容、総務の窓口対応にそのまま使わせてもらいますね(笑
木村先生
ぜひ活用してください。任意加入も付加年金も、知っているかどうかで受け取る年金額に差がつく制度です。対象になりそうな社員がいたら、早めに市区町村の窓口か年金事務所に相談するよう案内してあげてください(笑、と言いつつ本当に大事な話なので、真剣に伝えてあげてくださいね。制度を知らないまま損をする方をひとりでも減らせたら嬉しいです。