給付・手当
老齢年金の繰り下げ受給|毎月0.7%増額・最大84%の仕組み
厚生労働省公式案内 →
繰り下げ受給ってそもそもどんな制度?
山田
先月、65歳になる父から「年金、もらい始めていいのか、それとも遅らせたほうが得なのか」と相談されたんです。恥ずかしながら、繰り下げ受給という言葉は聞いたことがあっても、具体的な仕組みは何も知らなくて……先生、「年金の繰り下げ受給」ってよく聞くんですけど、そもそもどういう制度なんですか?
木村先生
老齢年金は原則65歳から受け取れますが、受け取り開始を66歳以降に遅らせることで、毎月の年金額が増える制度です。日本年金機構では「1か月繰り下げるごとに年金額が0.7%増額」と説明されています。
山田
えっ、1か月遅らせるだけで増えるんですか。ちょっとお得な感じがしますね。
木村先生
そうなんです。しかも一度増額された年金額は、その後生涯変わりません。65歳から受け取る場合と比べて、遅らせた月数に応じて増えた金額がずっと続きます。
山田
具体的にどれくらい増えるんですか?
木村先生
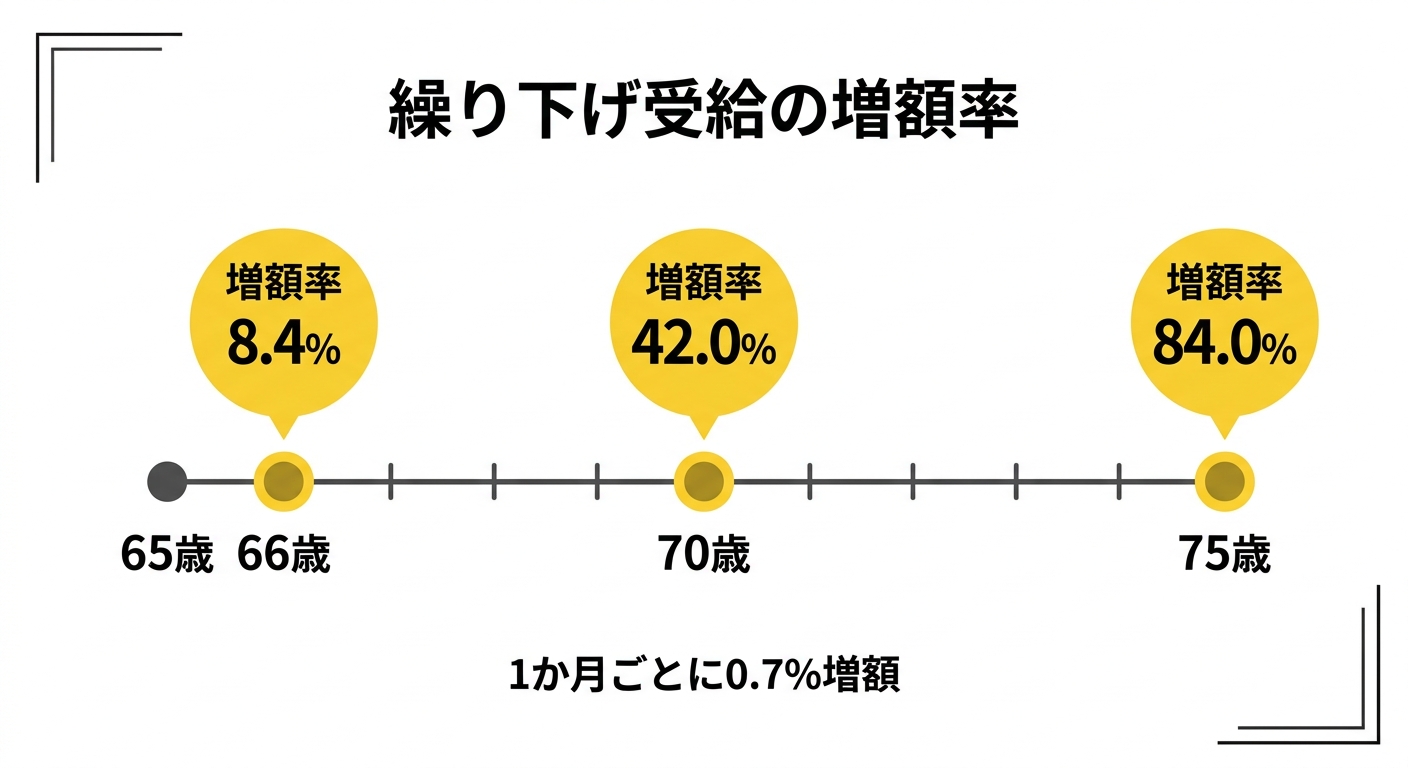
早見表で見るとわかりやすいです。66歳で受け取り始めると8.4%増額、70歳なら42.0%増額、そして上限の75歳まで繰り下げると84.0%増額になります。
山田
84%増額ってすごい数字ですね。倍近くになるってことですか。
木村先生
ほぼ倍近くですね。1年刻みで見ると増え方がよくわかると思うので、表にまとめますね。
| 受け取り開始年齢 | 65歳からの経過月数 | 増額率 |
|---|---|---|
| 66歳 | 12か月 | 8.4% |
| 67歳 | 24か月 | 16.8% |
| 68歳 | 36か月 | 25.2% |
| 69歳 | 48か月 | 33.6% |
| 70歳 | 60か月 | 42.0% |
| 71歳 | 72か月 | 50.4% |
| 72歳 | 84か月 | 58.8% |
| 73歳 | 96か月 | 67.2% |
| 74歳 | 108か月 | 75.6% |
| 75歳 | 120か月 | 84.0% |
山田
きれいに1年ごとに8.4%ずつ増えていくんですね。
木村先生
そうです。「経過月数×0.7%」というシンプルな計算式なので、自分が何歳まで繰り下げたいかが決まれば、増額率もすぐに計算できます。ただ、遅らせた分だけ受け取り開始が遅くなるので、単純に「遅らせれば得」とは言い切れません。このあと損益分岐点の話もしますので、順番に見ていきましょう。
2022年4月の改正で75歳まで延長された
山田
さっき「上限75歳」っておっしゃいましたけど、前からそうだったんですか?
木村先生
いいえ、以前は70歳が上限でした。令和4年(2022年)4月の制度改正で、繰り下げの上限年齢が70歳から75歳に引き上げられました。これによって最大増額率も42%から84%に広がったわけです。
山田
なるほど、比較的新しい改正なんですね。誰でもこの75歳まで繰り下げられるんですか?
木村先生
対象になるのは昭和27年4月2日以降生まれの方、または老齢年金の受給権を取得した日が平成29年4月1日以降の方です。この条件に当てはまらない、昭和27年4月1日以前生まれの方は70歳が上限で、最大42%増額にとどまります。
山田
生まれた年で上限が違うんですね。うちの父は今年65歳になるので大丈夫そうですね。
木村先生
そのケースなら75歳まで選べますね。対象条件を表にすると、こうなります。
| 生年月日・受給権取得日 | 繰り下げ上限年齢 | 最大増額率 |
|---|---|---|
| 昭和27年4月2日以降生まれ | 75歳 | 84.0% |
| 老齢年金の受給権取得日が平成29年4月1日以降 | 75歳 | 84.0% |
| 昭和27年4月1日以前生まれ(かつ受給権取得日が平成29年3月31日以前) | 70歳 | 42.0% |
山田
なるほど、生年月日か受給権を取得した日、どちらかの条件を満たせば75歳まで繰り下げられるんですね。
木村先生
その通りです。あわせて令和5年(2023年)4月には、もう一つ重要な改正が施行されています。
特例的な繰下げみなし増額制度(令和5年4月施行)
- 対象: 70歳到達後に繰下げ申出をせず、遡って本来の年金を一括請求する方
- 内容: 請求日の5年前の日に繰下げ申出をしたものとみなし、増額された年金の5年分を一括で受け取れる
- 除外: 80歳以降に請求する場合、または障害年金・遺族年金の受給権がある場合は対象外
- 施行日: 令和5年(2023年)4月
山田
これはどういう場面で使う制度なんですか?
木村先生
「繰り下げるつもりだったけど、結局申出をしないまま70歳を過ぎてしまった」というケースを救済する仕組みです。本来なら遡って請求すると増額されない扱いになるところを、5年前に繰下げ申出したとみなして増額分をまとめて受け取れるようにしています。
山田
それは知らないと損しそうな制度ですね。改正のポイントはわかりました。次は具体的な仕組みをもう少し詳しく聞きたいです。
老齢基礎年金と老齢厚生年金は別々に繰り下げられる
山田
ところで、年金って基礎年金と厚生年金の2階建てって聞きますけど、繰り下げもセットでやらないといけないんですか?
木村先生
いいえ、そこがよく誤解されるポイントです。老齢基礎年金と老齢厚生年金は別々に繰り下げることができます。片方だけを繰り下げて、もう片方は65歳から受け取ることも可能です。
山田
へえ、それは知らなかったです。どうしてそんな選択肢があるんですか?
木村先生
例えば「生活費として厚生年金部分はすぐ受け取りたいけど、基礎年金部分は増額を狙って繰り下げたい」といったニーズに対応するためです。実務ではこの組み合わせを希望する方も少なくありません。
山田
選択肢が多いのはありがたいですけど、逆に迷いそうです。何か気をつけることはありますか?
木村先生
はい、繰り下げを考えるときに見落としがちな注意点があります。次はそこを詳しくお話ししますね。
加給年金・振替加算は増額されない、待機中は受け取れない
山田
繰り下げで気をつけることって何ですか?
木村先生
大事な注意点があります。加給年金額や振替加算額は、繰り下げによる増額の対象になりません。しかも繰下げ待機期間中は、加給年金額や振替加算そのものを受け取ることができません。
山田
加給年金って、たしか家族がいる人がもらえる加算でしたよね。それが丸ごともらえなくなるんですか?
木村先生
そうなんです。加給年金は配偶者や子がいる方に上乗せされる年金ですが、老齢厚生年金を繰り下げている間は支給が止まります。配偶者が年下で加給年金の対象になっている方は、繰り下げによってかえって損をするケースがあるので注意が必要です。
山田
それは知らずに繰り下げたら後悔しそうですね。
木村先生
はい、なので加給年金の対象になっている方は、繰り下げる前に年金事務所で試算してもらうのがおすすめです。単純な増額率の計算だけでは判断できないケースがあります。
⚠️ 繰り下げ前に必ず確認したいポイント
- 加給年金額・振替加算額は増額の対象にならず、繰下げ待機期間中は受け取れない
- 配偶者が年下で加給年金の対象になっている場合、繰り下げによる損失が発生することがある
- 老齢基礎年金と老齢厚生年金は別々に繰り下げ可能なので、それぞれの影響を分けて検討する
- 迷ったら公式ページや年金事務所の窓口で個別に確認する
山田
注意点はわかりました。じゃあ実際に繰り下げたいと思ったら、どこで何をすればいいんですか?
手続きの流れと申出先
木村先生
手続き自体はシンプルです。お近くの年金事務所または街角の年金相談センターに、繰下げ請求書を提出するだけです。
山田
65歳になったらすぐ申し出るんですか?
木村先生
いいえ、むしろ何もしないのが繰り下げの第一歩です。65歳の時点で年金を受け取る手続き(本来請求)をしなければ、自動的に繰り下げの待機期間に入ります。そのうえで66歳以降75歳までの間で、自分の希望するタイミングに申出手続きをする流れです。
山田
待機している間は何もしなくていいんですね。じゃあ申出のタイミングはいつでも自由に選べるんですか?
木村先生
66歳以降であれば基本的に自由です。ただ手続きを行った時点の年齢・月数で繰下げ増額率が決まるので、「思ったより早く申し出てしまった」「もう少し待てばよかった」と後悔しないよう、事前にしっかり試算しておくことが大切です。
手順
- 65歳到達時に本来請求をしない:年金を受け取らず待機期間に入る。この時点では何も届け出る必要はない
- 繰り下げる期間を検討する:健康状態・資産状況・加給年金の有無などをふまえて何歳まで繰り下げるか考える
- 年金事務所または年金相談センターで試算を依頼する:希望する年齢まで繰り下げた場合の増額後の金額を確認する
- 繰下げ請求書を提出する:希望するタイミングで、お近くの年金事務所または街角の年金相談センターに提出する
- 増額された年金の受け取りを開始する:申出をした翌月分から、増額後の年金額が支給される
繰り下げ受給の問い合わせ先
- 窓口: お近くの年金事務所または街角の年金相談センター
- 公式ページ: 日本年金機構 年金の繰下げ受給
- 加給年金の対象になっている方や、増額後の金額を具体的に知りたい方は、事前に窓口で試算を依頼するのがおすすめです
山田
手続き自体は難しくなさそうですね。あと、一度申し出た後に「やっぱりやめたい」ってなったらどうなるんですか?
木村先生
そこは重要な注意点です。公式サイトでは手続きを行った時点の年齢・月数で繰下げ増額率が決まると説明されています。申出後の取り消しや変更が可能かどうかは個別の状況によるので、申出前に年金事務所へ確認しておくのが安心です。
⚠️ 申出のタイミングは慎重に
- 繰下げ請求書を提出した時点の年齢・月数で増額率が確定する
- 66歳より前に本来請求(65歳からの受給)をすると、その時点で繰下げの待機期間は終了する
- 迷っている間は本来請求も繰下げ請求もせず待機期間を続けることができる(申出のタイミングは自分で選べる)
- 申出後の取り消し・変更の可否は個別の事情によるため、申出前に年金事務所で確認しておくと安心
山田
慎重に考えないといけないんですね。でも、結局「何歳まで繰り下げるべきか」の判断が一番悩みそうです。
木村先生
そこが今日一番聞きたいところだと思います。次は損益分岐点、つまり「何年受け取り続けたら繰り下げたほうが得になるか」を計算してみましょう。
損益分岐点はどう考えればいい?
山田
遅らせるほど増えるのはわかったんですけど、その分もらえる期間は短くなりますよね。結局どっちが得なんですか?
木村先生
いい質問です。ここは「何年受け取り続けたら、繰り下げた分の増額が、遅らせた期間にもらえなかった年金額を上回るか」という損益分岐点で考えます。
山田
どうやって計算するんですか?
木村先生
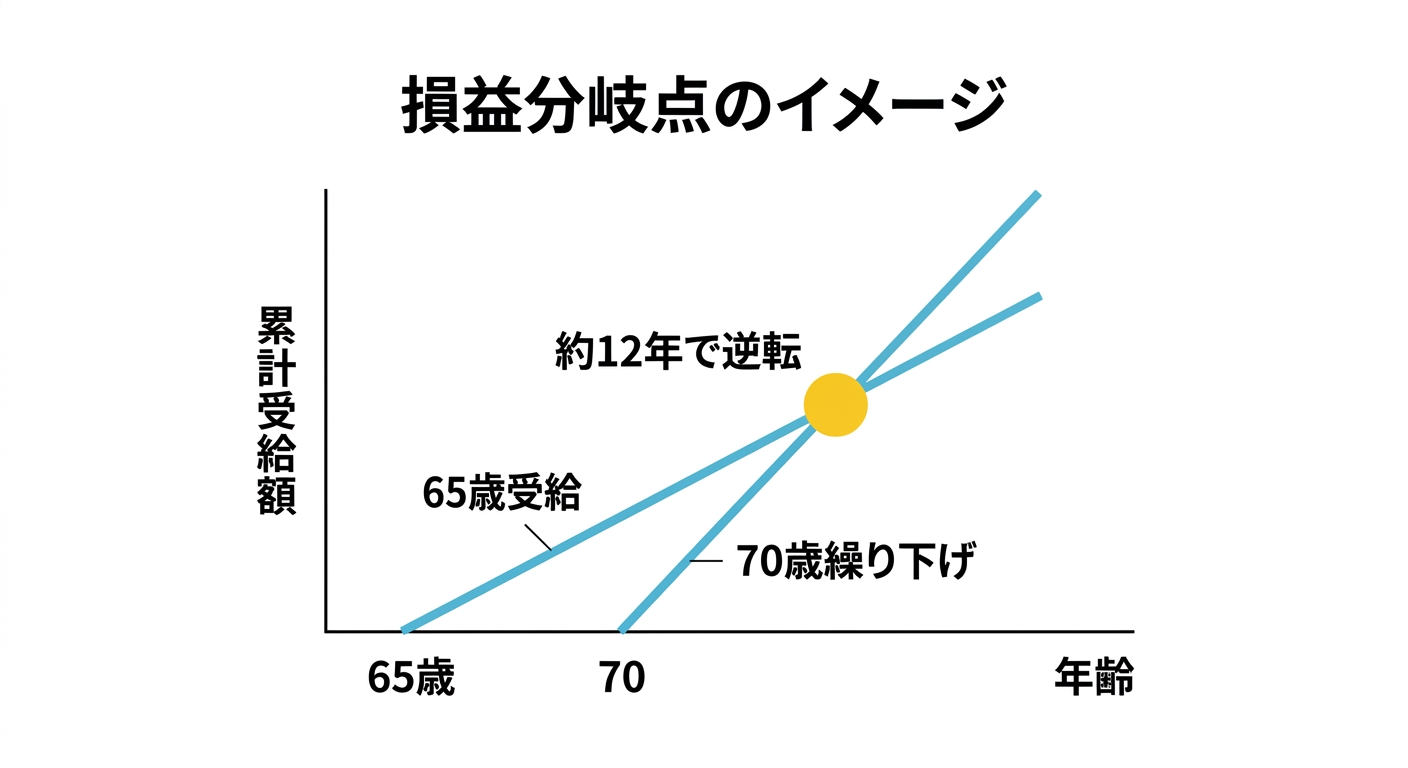
実は面白いことに、0.7%という増額率で計算すると、繰り下げた期間の長さにかかわらず、受け取り開始からおおよそ11年11か月(約12年)で損益が逆転するという結果になります。これは1か月あたり0.7%という増額率から導かれる計算上の目安です。
山田
え、繰り下げの長さによらず、だいたい同じ期間で逆転するんですか?それは意外です。
木村先生
そうなんです。例えば70歳まで繰り下げた場合、70歳から受け取りを始めておよそ82歳前後で、65歳から受け取り続けた場合の累計受給額を追い越す計算になります。75歳まで繰り下げた場合も、75歳から受け取り始めておよそ87歳前後で逆転する計算です。
山田
なるほど、じゃあ「その年齢まで元気で生きているかどうか」がポイントになるわけですね。
木村先生
まさにそこです。厚生労働省の統計では平均寿命が男女とも80歳を超えているため、単純な期待値だけで見れば繰り下げが有利になるケースは多いのですが、健康状態や家計の事情は人それぞれです。すぐに生活費が必要な方が無理に繰り下げる必要はありません。
山田
バランスが大事ってことですね。
木村先生
はい。あと税金や社会保険料への影響も忘れないでください。年金額が増えると所得税・住民税、さらに国民健康保険料や介護保険料の負担も増えることがあります。増額分がまるまる手取りになるわけではない点は、試算のときに考慮しておきましょう。
損益分岐点を考えるときのポイント
- 損益分岐点の目安: 受け取り開始からおおよそ11年11か月(約12年)で累計受給額が逆転する(0.7%の増額率から導かれる計算上の目安)
- 繰り下げ期間による違い: 何歳まで繰り下げても、受け取り開始からの逆転までの期間はほぼ同じ
- 税・社会保険料への影響: 年金額が増えると所得税・住民税・国民健康保険料・介護保険料の負担も増える場合がある
- 判断材料: 健康状態・家計の状況・加給年金の有無をあわせて総合的に検討する
山田
よくわかりました。ちなみに、他の年金の手続きと組み合わせて考えることってあるんですか?
関連する社会保険手続きとの関係
木村先生
はい、繰り下げ受給を検討するタイミングでは、他の手続きもあわせて確認しておくと安心です。
山田
どんなものがありますか?
木村先生
まず、65歳に到達したときの手続き全般です。65歳到達時の社会保険手続きでは、介護保険第1号被保険者への切り替えと年金受給開始の実務を扱っています。繰り下げを選ぶ場合は、この受給開始のタイミングと合わせて確認するとわかりやすいです。
山田
働きながら年金をもらう場合はどうなるんですか?
木村先生
それが在職老齢年金の話につながります。給与と年金の合計が一定額を超えると年金の一部が支給停止される制度で、在職老齢年金で老齢厚生年金が全額支給停止になっている期間は、繰り下げと同等の扱いになるという関係があります。2026年4月の基準額改正については在職老齢年金(2026年4月改正)で詳しく解説しています。
山田
70歳を過ぎても働いている場合はどうですか?
木村先生
70歳到達時の社会保険手続きで、厚生年金の資格喪失届や在職老齢年金との関係を扱っています。繰り下げを75歳まで検討している方は、70歳以降も働き続けるかどうかとセットで考えることになりますね。
山田
いろいろ関連しているんですね。全体像がつながってきました。
| 関連制度 | 概要 | 参照ページ |
|---|---|---|
| 65歳到達時の社会保険手続き | 介護保険第1号被保険者への切り替えと年金受給開始の実務 | 詳細 |
| 在職老齢年金 | 働きながら年金を受け取る場合の支給停止の仕組み | 詳細 |
| 在職老齢年金(2026年4月改正) | 支給停止基準額62万円への引き上げ | 詳細 |
| 70歳到達時の社会保険手続き | 厚生年金資格喪失届・在職老齢年金との関係 | 詳細 |
基本情報まとめ
木村先生
ここまでの内容を表に整理しておきますね。
| 項目 | 内容 |
|---|---|
| 制度名 | 老齢年金の繰り下げ受給 |
| 増額率 | 1か月繰り下げるごとに0.7%増額 |
| 繰り下げ可能な期間 | 66歳から75歳まで(昭和27年4月1日以前生まれの方は70歳まで) |
| 最大増額率 | 84.0%(70歳まで上限の方は42.0%) |
| 対象者 | 65歳到達時に老齢基礎年金・老齢厚生年金の受給権がある方 |
| 別々の繰り下げ | 老齢基礎年金・老齢厚生年金は別々に繰り下げ可能 |
| 増額対象外 | 加給年金額・振替加算額(待機期間中は受け取り不可) |
| 特例的な繰下げみなし増額制度 | 令和5年(2023年)4月施行。70歳到達後の遡り請求を救済する制度 |
| 申出先 | お近くの年金事務所または街角の年金相談センター |
| 管轄省庁 | 厚生労働省 |
| 実施機関 | 日本年金機構 |
| 公式情報 | 日本年金機構 年金の繰下げ受給 |
よくある質問
山田
最後にいくつか気になることを聞いてもいいですか?
木村先生
もちろんです。どうぞ。
山田
繰り下げの申出をした後で、やっぱり取り消したいと思ったらどうなりますか?
木村先生
繰下げ請求書を提出して増額率が確定した後は、原則として取り消しはできません。申出のタイミングは慎重に決める必要があるということですね。
山田
繰り下げている途中で亡くなった場合はどうなるんですか?
木村先生
その場合は、亡くなるまでの分について「本来もらえるはずだった65歳からの年金額」を、未支給年金として遺族が請求できる仕組みがあります。増額された年金そのものではない点に注意してください。
山田
加給年金の対象になっている場合、やっぱり繰り下げないほうがいいんですか?
木村先生
一概には言えませんが、加給年金額が大きい方ほど、老齢厚生年金の繰り下げによる機会損失も大きくなる傾向があります。老齢厚生年金だけは65歳から受け取り、老齢基礎年金だけを繰り下げるという選択肢も検討する価値がありますよ。
山田
最後に、繰り下げるかどうか迷ったらどこに相談すればいいですか?
木村先生
お近くの年金事務所や街角の年金相談センターで、無料の個別相談を受け付けています。自分の年金記録に基づいた具体的な試算をしてもらえるので、迷ったら早めに相談するのがおすすめです。
山田
税金や社会保険料への影響も、忘れずに確認しておいたほうがよさそうですね。
木村先生
そうですね。年金収入が増えると公的年金等控除を差し引いた後の所得額が大きくなり、所得税・住民税の負担が増えることがあります。あわせて確定申告が必要になるケースも出てきますので、繰り下げを決める前に、増額後の手取り額まで含めてシミュレーションしておくと安心です。
山田
よくわかりました。父にも「加給年金があるかどうか」と「損益分岐点は約12年」ということを伝えて、まずは年金事務所で試算してもらうよう勧めてみます。
木村先生
それがいいと思います。65歳到達時の社会保険手続きや在職老齢年金の情報もあわせて確認しておくと、より具体的な判断ができるはずです。お父様が納得のいく選択をされるといいですね。