適用拡大
高齢任意加入制度|70歳以上で年金資格が足りない人の加入手続き
日本年金機構公式案内 →
ぼくは顧問先の総務担当者から「70歳を過ぎても働いているパートさん、年金の加入期間が足りないらしいんです」と相談を受けた。正直、70歳といえば厚生年金の資格を失う年齢だとばかり思っていたので、そのまま木村先生に聞きに行くことにした。
山田
先生、70歳になったら厚生年金保険って自動的に資格を失いますよね。でも年金の受給資格期間が足りない人は、そのあとも入り続けられる制度があるって聞いたんですけど、本当ですか。
木村先生
はい、本当です。「高齢任意加入制度」と呼ばれる仕組みですね。正式には「高齢任意加入被保険者」という制度で、70歳以上でも老齢年金の受給資格期間を満たすまで、任意で厚生年金保険に加入し続けられます。
山田
えっ、そんな制度があったんですね!知らなかったです。
木村先生
日本年金機構のページにもはっきり書かれています。「会社に勤めていても70歳になれば、厚生年金保険に加入する資格を失う。ただし、老齢の年金を受けられる加入期間がなく、70歳を過ぎても会社に勤める場合は、老齢の年金を受けられる加入期間を満たすまで任意に厚生年金保険に加入できる」という内容ですね。
山田
なるほど!つまり本来は70歳で強制加入は終わるけど、年金がもらえる条件を満たしてない人だけ、例外的に任意で入り続けられるってことですね。
木村先生
その理解で合ってます。この制度の目的はあくまで「老齢年金を受け取れるようにすること」なので、受給資格期間を満たした時点で、制度としての役目は終わります。
高齢任意加入制度とは
山田
そもそも、この制度が必要になる人ってどんな人なんですか。
木村先生
典型的なのは、転職を繰り返して厚生年金や国民年金の加入期間に空白期間がある方や、長期間未納が続いていた方ですね。老齢基礎年金の受給資格期間は、保険料納付済期間と保険料免除期間などを合算して原則10年必要です。
山田
10年ですか。昔は25年必要だったと聞いたことがあります。
木村先生
ええ、2017年8月の改正で25年から10年に短縮されました。それでも10年に届かないまま70歳を迎えてしまう方が一定数いて、そういう方のための救済的な制度が高齢任意加入なんです。
山田
25年が10年になったのは大きい変化ですね!それでも足りない人がいるんですか。
木村先生
はい、若い頃に未納期間が長かった方や、海外に住んでいた期間が長い方などは、70歳になっても10年に届かないケースがあります。そういった方にとって、高齢任意加入は老齢年金を受け取れるかどうかの分かれ道になる、とても大事な制度なんです。
山田
救済制度って聞くと安心しますね。じゃあ、誰でも使えるんですか!?
木村先生
いえいえ、誰でもというわけではなく、ちゃんと要件があります(笑)。次の章で詳しく見ていきましょう。
対象者と加入要件
山田
さっそく聞きたいんですけど、高齢任意加入の対象者ってどんな条件なんですか。
木村先生
大きく2パターンに分かれます。働いている会社が厚生年金保険の「適用事業所」かどうかで、必要な手続きが変わるんです。
高齢任意加入の2つのパターン
- 適用事業所で働く場合: 厚生年金保険の適用事業所で働く70歳以上で、老齢年金の受給資格を満たしていない方が対象。本人が「高齢任意加入被保険者資格取得申出書」を提出すれば加入できます。
- 適用事業所以外で働く場合: 適用事業所以外(厚生年金保険の適用を受けていない個人事業所など)で働く70歳以上で、受給資格を満たしていない方が対象。事業主の同意と厚生労働大臣の認可を得たうえで「高齢任意加入被保険者資格取得申請書」を提出する必要があります。
山田
「申出書」と「申請書」で名前が違うんですね。細かい…!
木村先生
はい、ここは実務でもよく混同されるポイントです。適用事業所で働いている場合は、本人の意思表示だけで加入できる「申出」です。一方、適用事業所以外の場合は、事業主の同意と国(厚生労働大臣)の認可が必要な「申請」という違いがあります。
山田
たった一文字違うだけなのに、中身は全然違うんですね。気を付けないと。
木村先生
そうなんです。顧問先から相談を受けるとき、この2つを混同したまま話が進んでしまうケースが意外と多いので、どちらの立場なのかを最初に確認する癖をつけておくといいですよ。
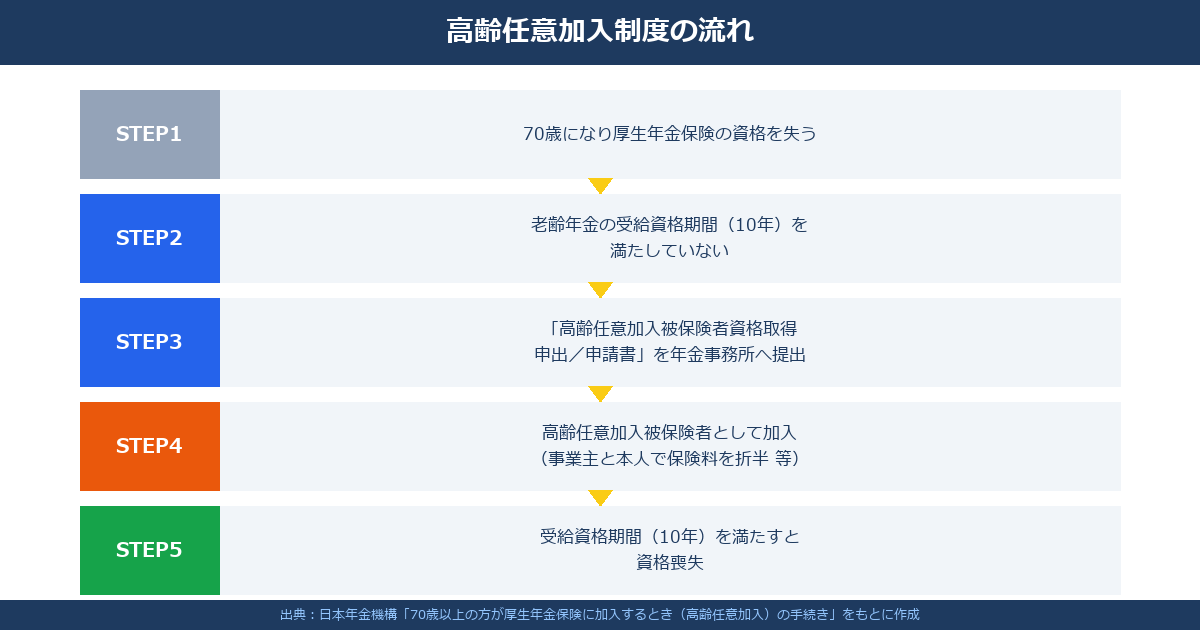
山田
この図、わかりやすいです。70歳になって資格を失う→受給資格期間が足りない→申出書・申請書を提出→加入→受給資格期間を満たすと喪失、という流れなんですね。
木村先生
そのとおりです。加入条件がわかったところで、次は「誰が」「いつまでに」提出するのか、手続きの中身を見ていきましょう。
加入手続きの流れ
山田
じゃあ実際の手続きはどうやるんですか。
木村先生
提出するのは本人です。会社ではなく、本人が「高齢任意加入被保険者資格取得申出/申請書」を日本年金機構へ提出します。
手順
- 届書を準備する: 「高齢任意加入被保険者資格取得申出/申請書」をダウンロードまたは入手する
- 添付書類をそろえる: 職歴を記入した書類、報酬月額を確認できる書類(賃金台帳等)は必須。基礎年金番号通知書やマイナンバーカードなど本人確認書類も必要
- 提出先を確認する: 事業所の所在地を管轄する年金事務所へ提出する
- 提出方法を選ぶ: 電子申請、郵送、年金事務所の窓口持参のいずれかで提出する
- 事業主の同意・認可の確認: 適用事業所以外で働く場合は、事業主の同意を得たうえで厚生労働大臣の認可を受ける必要がある
山田
提出期限ってあるんですか。急いで出さないといけないとか。
木村先生
提出時期は「任意」とされていて、特に期限は設けられていません。70歳に到達して受給資格期間が足りないとわかった時点で、本人の判断で手続きを進める形です。
山田
焦らなくていいんですね、ちょっと安心しました!
木村先生
ただし、必要な添付書類に不備があると受理まで時間がかかりますから、職歴がわかる書類や報酬月額の確認書類は早めにそろえておいたほうがいいですね。特に職歴を記入した書類は、転職回数が多い方ほど記入に時間がかかります。
山田
たしかに、何十年分も職歴をさかのぼって書くのって大変そうです…!
木村先生
本人も結構苦労されるポイントです(笑)。できれば「ねんきん定期便」や「ねんきんネット」で自分の加入履歴を事前に確認しておくと、記入漏れを防げます。
山田
なるほど、先に自分の年金記録をチェックしておくのが近道なんですね。
木村先生
その通りです。書類の準備が整ったら、あとは年金事務所に提出して手続きの結果を待つ形になります。不明な点があれば、提出前に管轄の年金事務所へ電話で確認しておくと手戻りが少なくて済みますよ。
山田
書類がそろったら、次は保険料の話も気になります。誰がいくら払うんですか。
木村先生
そこがこの制度のもう一つの大事なポイントです。次の章で説明しますね。
保険料の負担方法
山田
高齢任意加入している間の保険料って、普通の厚生年金保険料と同じなんですか。
木村先生
保険料率自体は一般の被保険者と同じです。ただし負担のしかたが、適用事業所かどうか、事業主の同意が得られるかどうかで変わってきます。
| 働き方 | 事業主の同意 | 保険料の負担 | 納付義務者 |
|---|---|---|---|
| 適用事業所で働く場合 | 同意あり | 事業主と本人で折半 | 事業主 |
| 適用事業所で働く場合 | 同意なし | 本人が全額負担 | 本人 |
| 適用事業所以外で働く場合 | 必須(同意がないと加入不可) | 事業主と本人で折半 | 事業主 |
山田
適用事業所以外の場合は、そもそも事業主の同意がないと加入自体できないんですよね。
木村先生
はい、その通りです。適用事業所以外のケースでは、事業主の同意と厚生労働大臣の認可が加入の要件そのものに組み込まれているので、「同意なしで本人が全額負担」というパターンは発生しません。
山田
じゃあ適用事業所のケースだけ、同意がなくても本人の意思で加入できるってことですか!
木村先生
そうです。本人の申出だけで加入できるのは、適用事業所で働いている場合の強みですね。ただし本人が全額負担するケースでは、注意しなければいけない落とし穴があります。
⚠️ 保険料の未納は資格喪失につながる
事業主の同意が得られず本人が全額を負担する場合、本人が督促指定期限までに保険料を納付しないと、その時点で資格を喪失します。せっかく受給資格期間を満たすために加入したのに、未納で資格を失っては本末転倒です。納付方法と納付期限は必ず確認しておきましょう。
山田
事業主が保険料を滞納した場合はどうなるんですか。
木村先生
その場合は、一般の被保険者と同じように滞納処分の対象になります。本人の責任ではなく事業主側の滞納なので、扱いが分かれているんですね。
山田
本人の未納は資格喪失、事業主の滞納は滞納処分…って、ペナルティの種類が全然違うんですね!
木村先生
はい。本人負担のケースでは「資格を続けられなくなる」リスク、事業主負担のケースでは「会社が差し押さえ等のリスクを負う」という違いがあります。どちらも結局は本人の年金受給資格に影響するので、他人事とは思わずに確認しておきたいところです。
山田
保険料の負担はわかりました。じゃあ、この高齢任意加入っていつまで続くんですか。ずっと入り続けるわけじゃないですよね。
木村先生
いい質問ですね。資格を喪失するタイミングについても、きちんと整理しておきましょう。
資格喪失のタイミング
山田
高齢任意加入の被保険者資格って、どういうときになくなるんですか。
木村先生
大きく分けると3つのパターンがあります。
| 資格喪失のタイミング | 内容 |
|---|---|
| 受給資格期間を満たしたとき | 老齢年金を受けられる加入期間を満たすまでの制度なので、満たした時点で加入の目的を達成する |
| 保険料の未納(本人全額負担の場合) | 督促指定期限までに保険料を納付しないと資格喪失となる |
| 退職・死亡したとき | 一般の被保険者と同様に「健康保険・厚生年金保険被保険者資格喪失届/厚生年金保険70歳以上被用者不該当届」を事業主が提出する |
山田
退職したときの届け出も、普通の社員と同じ書式を使うんですか。
木村先生
そうです。日本年金機構の案内でも「70歳以上被用者も被保険者と同一の届書をご使用ください」と明記されていて、通常の資格喪失届の中に70歳以上被用者不該当の欄が含まれる形になっています。
山田
なるほど、特別な書式があるわけじゃないんですね。ちなみに受給資格期間を満たしたあとは、自動的に資格を失うんですか。それとも何か手続きが必要なんですか。
木村先生
受給資格期間を満たした時点で、制度の趣旨としては加入を続ける必要がなくなります。ご自身の状況によって扱いが変わる部分もあるので、受給資格期間を満たしたタイミングが近づいてきたら、早めに管轄の年金事務所に確認しておくと安心です。
山田
曖昧なまま放置しないで、ちゃんと年金事務所に聞きに行くのが大事なんですね!
木村先生
その通りです。
⚠️ 自己判断で手続きを止めない
「もう受給資格期間を満たしたはずだから」と自己判断で保険料の納付や届出を止めてしまうと、後から記録の食い違いが見つかってトラブルになることがあります。資格喪失の判断や手続きは、必ず管轄の年金事務所に確認したうえで進めましょう。
山田
自己判断はやめて、ちゃんと確認してから動くのが鉄則なんですね。
木村先生
その通りです。資格喪失のタイミングがわかったところで、今度は事業主側が注意すべきポイントを整理しておきましょう。
事業主が気を付けるポイント
山田
高齢任意加入の被保険者を雇っている会社側は、何に気を付ければいいんですか。
木村先生
一番大事なのは、高齢任意加入被保険者も他の被保険者と同じように届書の提出義務があるという点です。
事業主が行う届出
- 算定基礎届(毎年7月、標準報酬月額の見直し)
- 賞与支払届(賞与を支払った場合)
- その他、通常の被保険者と同様の社会保険手続き全般
山田
70歳以上だからといって、届出が免除されるわけじゃないんですね。
木村先生
そこを見落としている会社が意外と多いです。「もう70歳だから社会保険の手続きは卒業」と思い込んで、算定基礎届の対象から外してしまうミスが起きやすいので注意してください。
山田
他にも気を付けるべきことはありますか。
木村先生
保険料の滞納にも注意が必要です。事業主が高齢任意加入被保険者の保険料を滞納すると、一般保険料と同じように滞納処分の対象になります。「任意加入だから少し扱いが緩いだろう」という思い込みは禁物です。
山田
任意加入って聞くと、なんとなく「義務じゃないから緩い」ってイメージがありました…!
木村先生
そこが落とし穴なんですよ(笑)。「任意」なのは“加入するかどうか”の部分だけで、いったん加入したあとの手続きや保険料納付の厳格さは一般の被保険者とまったく同じです。この点は顧問先にも必ず伝えるようにしています。
山田
任意加入とはいえ、手続き面では普通の社員とほぼ同じ扱いということですね。実務のポイントはわかってきました。最後に、ほかの制度と混同しやすいところを整理してもらえますか。
木村先生
もちろんです。似た名前の制度がいくつかあるので、違いを整理しておきましょう。
似た制度との違いに注意
山田
「任意加入」って国民年金にもありますよね。それと同じものですか。
木村先生
違います。国民年金の任意加入制度は、60歳以降に国民年金に任意加入して年金額を増やすための制度です。対象になるのは国民年金の被保険者で、厚生年金保険には加入しません。一方、高齢任意加入制度は厚生年金保険の被保険者としての加入を続ける制度で、対象者も仕組みもまったく別物です。
山田
名前が似てるから混同しそうですね。ほかに注意したい制度はありますか。
木村先生
70歳到達時の社会保険手続きも合わせて確認しておくといいですね。70歳になったときは原則として厚生年金の資格を失い「70歳以上被用者該当届」の提出が必要になりますが、受給資格期間を満たしていない方だけ高齢任意加入に進む、という流れの関係にあります。
山田
「70歳到達時の手続き」が入り口で、そこから枝分かれして高齢任意加入に進むイメージですね。
木村先生
まさにそのイメージです。あわせて、70歳以上被用者該当・不該当届も、70歳到達後の届出実務として押さえておくと理解が深まります。年齢の節目で手続きが変わる制度としては、65歳到達時の社会保険手続きも合わせて知っておくと、従業員のライフステージごとに必要な手続きの全体像がつかみやすくなりますよ。
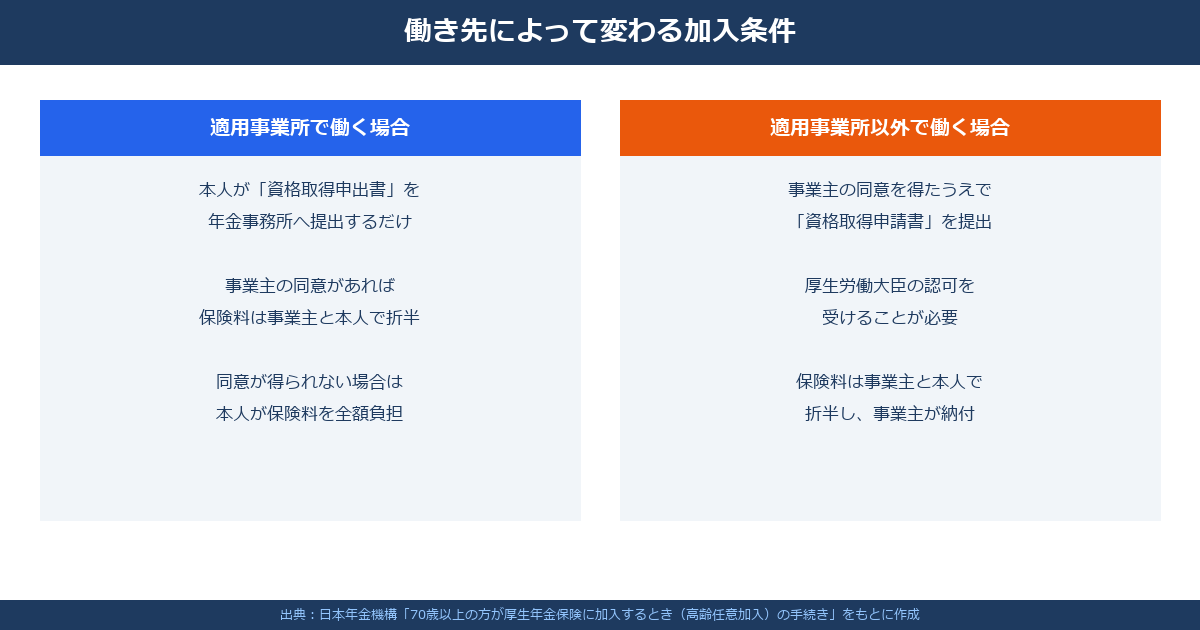
山田
この比較図を見ると、適用事業所かどうかで必要な手続きが全然違うのがよくわかります。
木村先生
そうですね。もう一点、在職老齢年金(働きながら年金)との関係も押さえておきたいところです。高齢任意加入中に老齢厚生年金を受け取れる状態になった場合、給与と年金の合計額によっては年金が支給停止になることがあります。
山田
加入だけじゃなくて、年金の支給停止の仕組みまで絡んでくるんですね。じゃあ最後に、基本情報を一覧でまとめてもらえますか。
木村先生
いいですよ。表にまとめておきましょう。
基本情報まとめ
| 項目 | 内容 |
|---|---|
| 制度名 | 高齢任意加入制度(厚生年金保険) |
| 対象者 | 厚生年金保険の適用事業所等で70歳以上で働き、老齢年金の受給資格期間を満たしていない方 |
| 加入手続き | 「高齢任意加入被保険者資格取得申出/申請書」を本人が提出 |
| 提出時期 | 任意(期限の定めなし) |
| 提出先 | 事業所の所在地を管轄する年金事務所 |
| 提出方法 | 電子申請、郵送、窓口持参 |
| 保険料負担(適用事業所) | 事業主の同意があれば折半、なければ本人が全額負担 |
| 保険料負担(適用事業所以外) | 事業主と本人で折半(同意が加入要件) |
| 資格喪失 | 受給資格期間を満たしたとき、保険料未納(本人全額負担時)、退職・死亡のとき |
| 管轄機関 | 日本年金機構 |
| 公式情報 | 日本年金機構 |
山田
すごくすっきり整理されました。最後に、よくある質問も聞いておきたいです。
木村先生
では、実務でよく聞かれる質問をいくつか紹介しますね。
よくある質問
山田
高齢任意加入した場合、健康保険はどうなるんですか。厚生年金だけの制度なんですよね。
木村先生
その通りで、高齢任意加入制度は厚生年金保険だけの制度です。健康保険は70歳到達時に別の扱いになるケースがあるので、健康保険側の手続きは個別に確認する必要があります。
山田
もう一つ、受給資格期間が足りているかどうかって、どうやって確認すればいいんですか。
木村先生
ねんきん定期便や「ねんきんネット」で加入期間を確認できます。自分で計算するより、年金事務所やねんきんネットで正確な期間を確認するほうが確実です。
山田
最後に、適用事業所以外で働く場合、事業主が同意してくれなかったらどうなるんですか。
木村先生
その場合は加入できません。適用事業所以外のケースでは事業主の同意が加入の要件そのものになっているので、同意が得られない場合は高齢任意加入自体が成立しない点に注意してください。
山田
えっ、同意がもらえないと、受給資格期間を満たすチャンス自体がなくなっちゃうってことですか…!
木村先生
制度上はそうなります。だからこそ、受給資格期間が足りないとわかった段階で、早めに事業主へ相談しておくことが大切なんです。ギリギリになってから話を切り出すと、事業主側も判断する時間が足りなくなってしまいますから。
山田
なるほど、早め早めの相談が結局いちばんの近道なんですね。もう一つだけ聞いてもいいですか。高齢任意加入している間に転職したら、資格はどうなるんですか。
木村先生
転職先が厚生年金保険の適用事業所であれば、改めて新しい勤務先で手続きを取り直す必要があります。これまでの加入期間が消えてしまうわけではありませんが、事業所が変わった時点でいったん資格の整理が必要になるので、転職の際は早めに年金事務所へ相談するようにしてください。
山田
今日はありがとうございました!70歳を過ぎても年金の受給資格期間が足りない人には、こういう救済的な制度があるって知れて勉強になりました。
木村先生
制度の対象になりそうな従業員がいたら、受給資格期間が足りているかの確認と、適用事業所かどうかの確認から始めてみてください。わからないことがあれば、事業所を管轄する年金事務所に相談するのが一番確実です。
山田
はい!今日教わったことを、さっそく相談のあった総務担当者さんに伝えてみます。70歳を過ぎてからも年金を受け取れる道が残っているって、ちゃんと伝えてあげたいです。
木村先生
いいですね。制度を知っているかどうかで、その方の老後の生活設計が大きく変わってきますから、正しい情報をきちんと届けてあげてください。