保険料・標準報酬
社会保険料の滞納リスクと差し押さえ・猶予制度の完全ガイド
厚生労働省公式案内 →
社会保険料を滞納するとまず何が起きるか
山田
木村先生、先月、同業仲間の経営者から「社会保険料を数か月払えなくて、年金事務所から督促状が届いた」と相談されたんですが、滞納するとほんとに差し押さえまでいくんですか?
木村先生
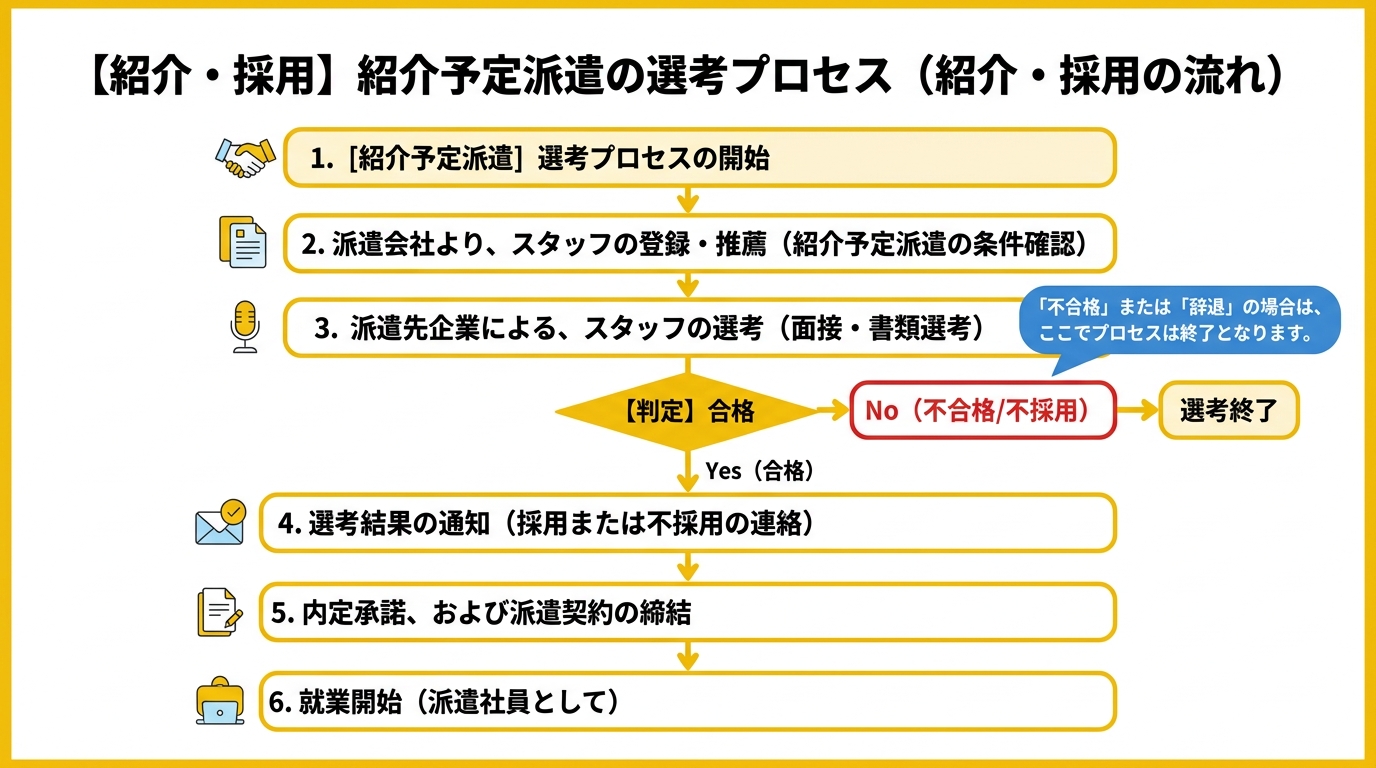
山田さん、いきなり差し押さえにはなりませんよ。日本年金機構は段階を踏んで対応するんです。まず電話や文書で「払ってください」という納付督励から始まります。
山田
督励って何ですか?
木村先生
簡単に言うと「支払いを促す連絡」ですね。それでも反応がないと、督促状が届きます。督促状には納付期限が書いてあって、その期限までに払わないと滞納処分に入るという流れです。
山田
督促状が来てからどのくらい猶予がある感じですか?
木村先生
督促状に書かれた期限は、発行日からざっくり10日後くらいが多いです。ただ、その期限を過ぎてもすぐ差し押さえというわけではなく、年金事務所の担当者が事業所を訪問して状況確認する段階があります。
山田
えっ、訪問してくるんですか。
木村先生
そうなんです。会いに来てくれるわけです。ただ「払う意思がない」「逃げている」と判断されると財産調査に移って、そこから差し押さえへと進んでいきます。
山田
財産調査って何を調べるんですか?
木村先生
預金残高・売掛金債権・不動産が主な調査対象です。金融機関への照会や取引先への確認もできるので、かなり広範囲に把握されます。
山田
預金だけじゃなくて売掛金まで調べられるのか。取引先にバレたら大変ですよね。
木村先生
そこが怖いところなんです。差し押さえの段階になると、売掛金の場合は取引先に直接通知が届きます。つまり「あの会社は社会保険料を滞納しています」と知られてしまう。不動産は登記簿に差し押さえの事実が記載されます。
山田
信用が崩れる感じですね。
木村先生
まさに。金融機関の融資審査も厳しくなりますし、公共工事の入札資格を失うケースもあります。悪質と判断された事業所は国税庁への徴収委任も行われます。だからこそ、早めに年金事務所に相談することが大切なんです。
延滞金の計算:放置すると雪だるま式に増える
山田
差し押さえのリスクだけでなく、延滞金も怖いって聞いたんですが。
木村先生
延滞金は見落とされがちですが、放置するとかなり膨らみます。2025年1月1日以降の延滞金率は、納付期限の翌日から3か月以内が年2.4%、3か月を過ぎると年8.7%です。
山田
8.7%!それ銀行の金利より全然高いですよね。
木村先生
ほんとにそうです。たとえば月額保険料が100万円で90日滞納した場合、おおよその延滞金は「100万円 × 2.4% × 90日 ÷ 365日」で約5,900円になります。3か月を超えると8.7%が適用されるので、半年を超えた分は一気に増えていきます。
山田
計算式があるんですね。
木村先生
はい。「保険料(1,000円未満切り捨て)× 適用利率 × 日数 ÷ 365」で計算して、最終結果の100円未満は切り捨てです。健康保険料と厚生年金保険料を合わせた月額が数十万円という会社だと、1年放置したら延滞金だけで数十万円になります。
| 滞納期間 | 適用延滞金率(2025年1月1日以降) | 計算イメージ(月額保険料100万円の場合) |
|---|---|---|
| 納付期限翌日から3か月 | 年2.4% | 90日で約5,900円 |
| 3か月超から12か月 | 年8.7% | 追加9か月で約19,100円 |
| 合計(12か月滞納) | — | 約25,000円 |
山田
まだ払える段階のうちに動いた方がいいですよね。払えない事情があるとき、どんな手段があるのか教えてもらえますか?
木村先生
主に「換価の猶予」「納付の猶予」「分割納付」の3つです。次のセクションで詳しく見ていきましょう。
換価の猶予:資金繰りが苦しいとき使える制度
山田
「換価の猶予」って名前からして難しそうですが。
木村先生
「換価(かんか)」とは財産を売って現金化することを指します。差し押さえた財産を売却して保険料に充てる前に「しばらく待ってもらう」制度です。
山田
差し押さえそのものを止める効果があるんですか?
木村先生
正確には、差し押さえた財産の売却を猶予してもらう制度です。また猶予が認められると、その間は新たな差し押さえも基本的に止まります。さらに猶予期間中の延滞金が一部免除される点が大きな魅力です。
山田
それは助かりますね。申請要件はどんなものですか?
木村先生
2つ条件があります。「一時に全額納付すると事業継続または生活維持が困難になるおそれがある」こと、そして「保険料を誠実に払う意思がある」こと。要するに「払いたい気持ちはあるが一括では無理な状況」と認めてもらう制度です。
山田
申請期限はいつまでですか?
木村先生
ここが重要です。納期限から6か月以内に申請しなければなりません。「督促状が来てからずっと悩んでいた」とうかうかしていると期限を過ぎてしまいます。督促状が届いたらすぐ相談する、これが鉄則です。
山田
6か月はあっという間ですよね。申請するのに書類が必要ですか?
木村先生
猶予を受ける金額によって変わります。100万円以下なら「財産収支状況書」1枚、100万円を超えると「財産目録」と「収支の明細書」に加えて担保の提供に関する書類も必要です。
| 猶予金額 | 主な必要書類 |
|---|---|
| 100万円以下 | 財産収支状況書 |
| 100万円超 | 財産目録・収支の明細書・担保提供関係書類 |
山田
猶予してもらえる期間はどのくらい?
木村先生
最長1年間です。状況によっては延長が認められ、最長2年まで延ばせます。その間、毎月分割で少しずつ納付していく形になります。
納付の猶予:災害や急な損失があったときの制度
山田
「換価の猶予」とは別に「納付の猶予」というのもあるんですよね?
木村先生
そうです。こちらは事業所が突発的な打撃を受けたときに使う制度です。具体的な適用事由が4つあります。
納付の猶予が使える4つのケース
- ケース1: 災害・盗難などによって財産に相当な損害を受けた
- ケース2: 事業主または生計を一にする親族が病気・負傷した
- ケース3: 事業を廃止・休止した
- ケース4: 事業について著しい損失を受けた(前年利益の2分の1超の損失が目安)
山田
「著しい損失」って具体的にどのくらいですか?
木村先生
労働保険の場合は「申請前の1年間で前年の利益の2分の1を超える損失」が目安です。厚生年金保険料の場合も同様の水準が参考にされます。
山田
換価の猶予との違いは何ですか?
木村先生
大きな違いは延滞金の免除幅です。納付の猶予は条件によって延滞金が全額免除になる場合があります。換価の猶予は一部免除です。ただし納付の猶予の方が要件が厳しく、証明書類も多くなります。
| 比較項目 | 換価の猶予 | 納付の猶予 |
|---|---|---|
| 主な適用場面 | 資金繰り困難・一括払いが無理 | 災害・急病・著しい損失 |
| 申請期限 | 納期限から6か月以内 | 困難になった時点以降 |
| 猶予期間 | 最長1年(延長で最長2年) | 最長1年(延長で最長2年) |
| 延滞金免除 | 一部免除 | 全部または一部免除 |
| 担保提供 | 条件付きで必要 | 条件付きで必要 |
山田
状況に応じて使い分けるんですね。どちらも窓口は年金事務所ですか?
木村先生
はい。健康保険料・厚生年金保険料については管轄の年金事務所に申請します。労働保険料(雇用保険・労災保険)については都道府県労働局や労働基準監督署が窓口になります。
分割納付(分納)の申請手順:年金事務所との交渉術
山田
猶予制度は使えないけど一括払いも難しい場合、分割払いってできますか?
木村先生
できます。「分割納付(分納)」として、毎月支払える金額を計画書にまとめて年金事務所に提出する方法です。法律で定められた猶予制度とは別に、実務上の交渉として行われます。
山田
計画書って自分で作るんですか?
木村先生
基本的には年金事務所の担当者と相談しながら作ります。「毎月〇〇万円なら払える」という現実的な金額を提示して、向こうが承認してくれれば分割で納付できます。ただし延滞金は別途かかる点を忘れずに。
山田
分割期間中も延滞金が積み上がるわけですね。
木村先生
そうです。だから換価の猶予や納付の猶予を使えるなら、そちらを優先した方が得です。猶予制度と分割の組み合わせも可能なので、まず年金事務所に状況を話して相談するのが一番早いです。
手順
年金事務所への分割納付申請の流れ
- 事前準備として、直近3か月の収支資料・預金残高証明・売掛金一覧などを整理する
- 督促状に記載されている担当部署に電話して「相談したい」と伝える
- 面談で経営状況と資金繰りの実態を正直に話す(隠し事をすると後で問題になる)
- 毎月支払える金額・開始時期・完納予定日を記載した納付計画書を提出する
- 年金事務所の承認を得て、計画通りに毎月納付を続ける
- 払えない月が出たら、放置せずすぐ年金事務所に連絡して再交渉する
山田
計画書を出しても払えない月が出たら、その時点で差し押さえになりますか?
木村先生
すぐにはなりません。でも連絡なしに放置すると「約束を破った」とみなされて強制措置に動く可能性があります。何か変化があったらすぐ連絡する、これが鉄則です。年金事務所は相談には乗ってくれる機関です。
従業員への影響:社長だけの問題じゃない
山田
会社が社会保険料を滞納すると、従業員にも影響が出るんですか?
木村先生
出ます。これが深刻で、滞納が続くと健康保険証の扱いが変わります。「被保険者資格証明書」に切り替えられて、医療機関で一度10割全額を払わなければならなくなります。
山田
えっ、従業員は何も悪くないのに10割負担ですか。
木村先生
そうなんです。後で7割分が戻ってきますが、一時的な負担は大きい。これがもとで従業員の信頼を失って退職につながることもあります。
山田
年金面の影響もありますか?
木村先生
あります。厚生年金保険料が滞納されると、従業員の年金記録に反映されない可能性があります。年金受給額が下がったり、最悪の場合は受給資格(原則10年)を満たせないリスクもゼロではない。
山田
社長の責任問題になりますね。
木村先生
まさに。退職後に健康保険の任意継続を希望している従業員が使えなくなるケースも出ます。社会保険料の滞納は「会社のお金の問題」ではなく「従業員の生活保障に直結する問題」と捉えてください。
⚠️ 滞納が引き起こす従業員への影響リスト
- 健康保険証の制限: 医療費が一時的に10割自己負担になる
- 年金記録への影響: 未納期間が記録され、受給額低下・受給資格リスク
- 任意継続不可: 退職後の健康保険継続ができなくなる場合がある
- 信頼失墜: 「給与から天引きされているのに会社が払っていない」という不信感
山田
それは絶対に避けないといけない。ところで、雇用保険料が払えない場合も同じような猶予制度がありますか?
木村先生
あります。労働保険料(雇用保険・労災保険)についても厚生労働省が猶予制度を設けています。窓口は年金事務所ではなく、都道府県労働局や労働基準監督署です。申請要件・必要書類は基本的に同じ構造で、猶予期間は最長1年(延長で最長2年)です。
実務の鉄則:滞納を起こさないための予防策
山田
猶予や分割の制度はわかりました。でもそもそも滞納しないようにするにはどうすればいいですか?
木村先生
いくつか実務上のポイントを押さえておくと違います。まず社会保険料の納付日を給与支払日の直後に合わせること。給料を払った直後に保険料用の資金を確保する習慣をつけると、うっかり流用しにくくなります。
山田
確かに。月末に払おうとして資金がなくなるパターンって多そうですよね。
木村先生
あるあるです。もう一つは保険料の概算を月次で可視化すること。標準報酬月額の仕組みと保険料計算で詳しく解説していますが、等級が変わったタイミングで保険料が跳ね上がることがあります。毎月いくら引き落とされるかを担当者が把握していないと、口座残高不足になります。
山田
毎月の保険料を見える化するって大事ですね。
木村先生
3つ目は年度更新の時期を事前にカレンダーに入れておくこと。労働保険料の年度更新は毎年6月1日から7月10日の期間に確定精算と概算申告を同時にやらなければならない。まとまった金額を用意する必要があるので、3月ごろから積み立ての意識を持っておくといいです。
社会保険料滞納を防ぐ3つの実務ポイント
- 保険料専用口座の活用: 給与振込口座とは別に保険料用口座を作り、給与支払日の翌日に自動振替するようにする
- 等級変更のアラート設定: 昇給・降給後の標準報酬月額改定をすぐに確認し、変更後の保険料を即時に月次予算に反映する
- 年度更新の前倒し準備: 毎年3月に昨年度の確定保険料を試算して、6月の一括納付に備えた積立を開始する
山田
予防が一番ですね。もし資金繰りが苦しくなったときの相談先はどこですか?
木村先生
年金事務所一択です。あとは社会保険労務士に相談すれば、申請書類の作成補助をしてもらえます。早く動くほど選択肢が広がります。差し押さえ予告書が届いてからでは手遅れになるケースもある。督促状の段階で動いてください。
よくある疑問をまとめて解決
山田
最後に、よくある疑問を教えてもらえますか?
木村先生
いくつか代表的なものを一緒に整理しましょう。
山田
まず、社会保険料の滞納に時効はありますか?
木村先生
あります。ただし時効は2年で、督促状を送った時点で時効が中断されます。督促状が届いた時点でカウントがリセットされますし、滞納処分に入ると時効が止まります。「2年経てば消える」という判断は危険です。
山田
じゃあ事実上時効にはならないということですね。
木村先生
多くの場合そうです。次の疑問として「個人の財産まで差し押さえられるか」ということ。法人の場合は原則として法人財産が対象です。ただし役員に連帯納付義務が認定されるケースもあるので、注意が必要です。
山田
従業員から天引きした保険料を会社が払わなかった場合はどうなりますか?
木村先生
これは特に深刻です。従業員の給与から天引きしておいて会社が未納のまま倒産すると、従業員の年金記録が守られないことがあります。「天引きは必ず納付する」は絶対ルールと思ってください。
山田
資金難で払えないなら天引きを止めることはできますか?
木村先生
絶対にダメです。社会保険料の天引きは法律上の義務です。天引きしないまま放置すると、会社の責任が別途問われます。払えなくなりそうなら、猶予申請で時間を稼ぐのが正しい対応です。
制度まとめ・関連情報
山田
整理してもらえますか?
木村先生
滞納問題のポイントをまとめると3点です。「隠さない・放置しない・すぐ相談する」この3点を覚えてください。
| 制度名 | 申請期限 | 猶予期間 | 窓口 | 延滞金 |
|---|---|---|---|---|
| 換価の猶予 | 納期限から6か月以内 | 最長1年(延長で2年) | 年金事務所 | 一部免除 |
| 納付の猶予 | 困難になった時点以降 | 最長1年(延長で2年) | 年金事務所 | 全部または一部免除 |
| 分割納付(分納) | 早いほど有利 | 交渉次第 | 年金事務所 | 免除なし |
| 労働保険料猶予 | 納期限から6か月以内 | 最長1年(延長で2年) | 労働局・監督署 | 免除あり |
山田
協会けんぽの保険料率は都道府県によって違うと聞きましたが、それも関係しますか?
木村先生
はい。協会けんぽの都道府県別保険料率は毎年3月に改定されます。改定後に給与計算の反映が遅れると、翌月の引き落とし額が変わって残高不足になるケースがあります。
山田
年度更新との絡みも重要ですね。
木村先生
労働保険料の年度更新と社会保険料の改定は時期が重なることがあります。同時にまとまった金額が必要になるので、資金計画は早めに立てましょう。
⚠️ 絶対にやってはいけないNG行動
- 督促状を無視する: 無視するほど手遅れになる。届いたらすぐ年金事務所に電話する
- 従業員から天引きした保険料を他の支払いに流用する: 法律違反で追加ペナルティのリスク
- 差し押さえ予告書が届いてから初めて相談する: 猶予申請の6か月期限を過ぎている可能性が高い
- 虚偽の財産状況を申告する: 猶予申請は正直な申告が前提。後で発覚すると取り消される
山田
実務担当者として肝に銘じます。社会保険料の基本的な仕組みも改めて確認しておきたいですね。
木村先生
標準報酬月額の仕組みと保険料計算を読んでおくと、月々いくらかかるかが体系的に理解できます。また協会けんぽの都道府県別保険料率も合わせて確認してください。資金繰りに不安があるなら社労士への早期相談が得策です。
| 項目 | 内容 |
|---|---|
| 管轄省庁 | 厚生労働省 |
| 実施機関(厚生年金・健康保険) | 日本年金機構・協会けんぽ |
| 実施機関(労働保険) | 都道府県労働局・労働基準監督署 |
| 換価猶予申請期限 | 納期限から6か月以内 |
| 猶予期間 | 最長1年(延長で最長2年) |
| 延滞金率(3か月以内) | 年2.4%(2025年1月1日以降) |
| 延滞金率(3か月超) | 年8.7%(2025年1月1日以降) |
| 公式情報(厚生年金猶予) | 日本年金機構 猶予制度ページ |
| 公式情報(延滞金) | 日本年金機構 延滞金ページ |
| 公式情報(労働保険猶予) | 厚生労働省 猶予制度ページ |
問い合わせ先
- 年金事務所(厚生年金・健康保険): 日本年金機構 事務所一覧
- 協会けんぽ: 協会けんぽ 都道府県支部一覧
- 労働保険(雇用保険・労災): 管轄の都道府県労働局または労働基準監督署
- 厚生労働省 猶予制度