ぼくは去年、実家の父の代からの個人商店を手伝い始めた。父と母、それにぼくの3人でずっとやってきた小さな店だ。最近、繁忙期だけ妻にもレジを手伝ってもらうようになったのだけれど、ふと「これって社会保険どうなるんだろう」と不安になった。従業員を雇うのとは何かが違う気がして、木村先生に相談することにした。
家族従業員(専従者)とは何か
山田
先生、今日は家族を雇うときの社会保険について教えてください。うちの店、父と母とぼくでやってて、最近は妻にも手伝ってもらってるんですけど、これって普通の従業員を雇うのと同じ扱いになるんですか?
木村先生
いい質問ですね。まず言葉の整理からいきましょう。事業主と生計をともにする配偶者や親族が事業を手伝っている場合、実務上は家族従業者と呼びます。似た言葉に事業専従者がありますが、こちらは所得税法上の用語で、配偶者や15歳以上の親族が原則その年の6か月を超えて事業に専ら従事している人を指します。
山田
へえ、家族従業者と事業専従者って別物なんですね!てっきり同じ意味かと思ってました。
木村先生
使われる場面が違うんです。家族従業者は「労働者として扱うかどうか」という労働保険・社会保険の話で出てくる呼び方、事業専従者は「給与を必要経費に算入できるかどうか」という税務の話で出てくる呼び方です。今日は前者、社会保険の話に絞って進めますね。
山田
なるほど、じゃあまず一番気になるところなんですけど、家族を雇ったら社会保険には入れるものなんですか?それとも入れないものなんですか?
社会保険は原則どうなるのか
木村先生
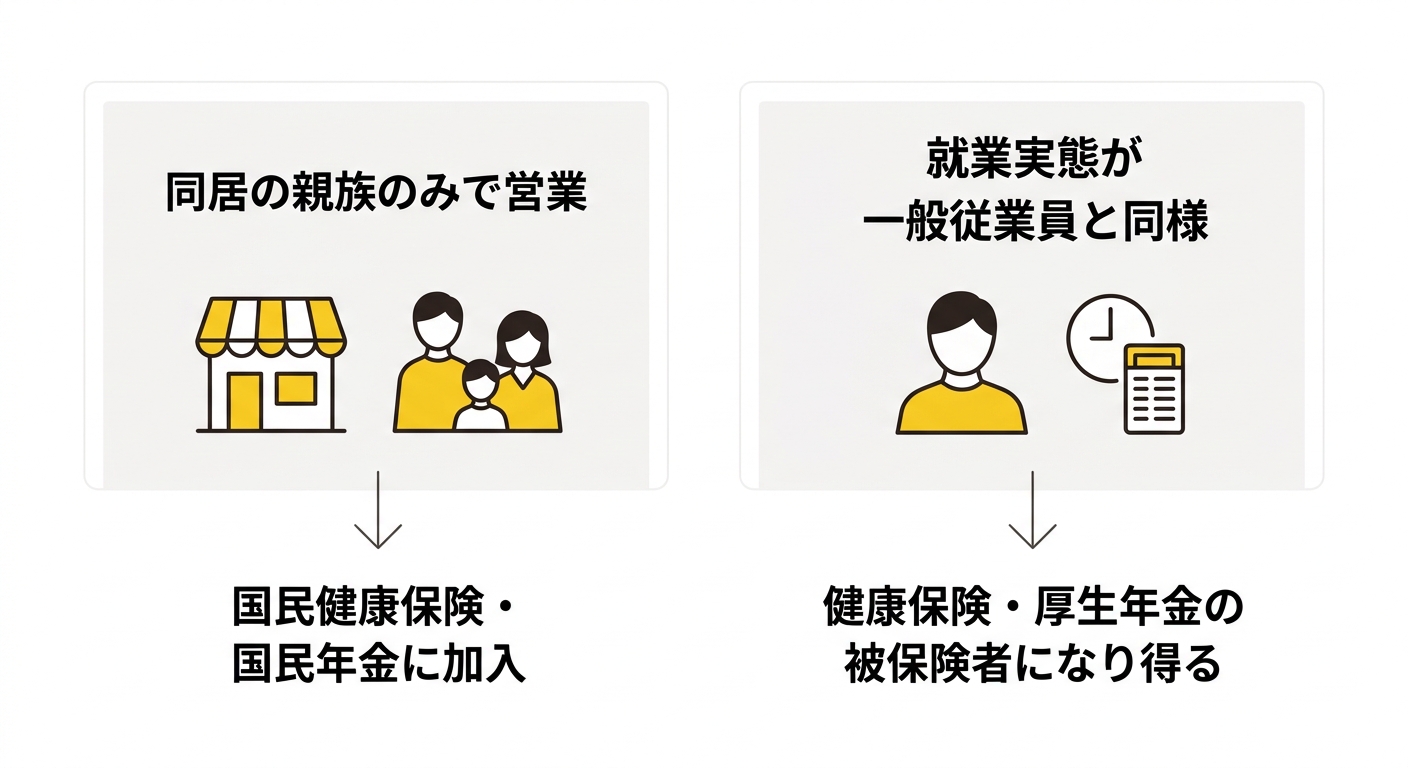
結論から言うと、個人事業主に雇われる家族従業者は、原則として健康保険・厚生年金の対象になりません。事業主自身と同じように、国民健康保険と国民年金に加入するのが基本の形です。
山田
ええっ、そうなんですか!てっきり従業員として雇えばみんな社会保険に入れるものだと思ってました。
木村先生
そこが誤解されやすいポイントなんですよ。個人事業主の家族従業者は、原則として国民健康保険や国民年金に加入することになっています。ただし例外があって、家族従業者以外にも常時従業員を使用している事業所で、勤務時間や業務内容などの就業実態から事業主との使用関係が認められる場合は、健康保険・厚生年金の被保険者になり得るとされています。
山田
就業実態、ですか。具体的にどういうことをチェックされるんですか?
木村先生
そこが今日いちばん大事な話です。次のセクションでじっくり説明しますね。
「労働者性」の判断基準
山田
さっき出てきた「就業実態」って、誰がどうやって判断するんですか?なんとなく曖昧な感じがして怖いんですけど(笑)
木村先生
曖昧に見えますけど、実はちゃんとした判断基準があるんです。まず大前提として、労働基準法には「同居の親族のみを使用する事業及び家事使用人については、適用しない」という規定があります。つまり同居の親族だけで営業している事業所は、そもそも労働基準法の対象外なんです。
山田
え、じゃあうちの店みたいに家族だけでやってる場合は、労働時間とか気にしなくていいってことですか?
木村先生
労働基準法上の労働時間規制は適用されない、という意味ではその通りです。ただし気をつけてほしいのは、この適用除外は「同居の親族のみ」を使っている場合に限られること。同居していない親族を雇ったり、家族以外のパートさんを1人でも雇えば、その時点で事業全体が労働基準法の適用対象になります。
山田
なるほど!じゃあ妻はぼくと同居してるから、うちはまだ「同居の親族のみ」の扱いってことですね。
木村先生
そうなりますね。ただし同居親族本人が労働者に該当するかどうかは別の話で、事業主の指揮命令下で働いているか、労働時間や賃金が他の労働者と同じように管理されているかなど、就業実態を踏まえて判断されます。厚生労働省はこの判断基準を「使用従属性」と呼んでいて、大きく2つの観点を挙げています。労働が他人の指揮監督下で行われているかどうか、そして報酬が指揮監督下における労働の対価として支払われているかどうか、この2点です。
山田
指揮監督下、ですか。もう少し具体的に教えてほしいです!
家族従業員が「労働者」と判断されやすいポイント
判断材料①: タイムカードなどで労働時間が他の従業員と同じように管理されているか
判断材料②: 就業規則が適用され、始業・終業時刻や休憩が他の従業員と同様に定められているか
判断材料③: 給与体系が他の従業員と同じ基準(時給・日給・月給の算定方法)で決まっているか
判断材料④: 業務の指示や仕事の依頼を断る自由がなく、事業主の指揮命令に従って働いているか
木村先生
この4つがそろっているほど、家族であっても実態は一般の従業員と変わらない、つまり労働者性が強いと判断されやすくなります。逆に、出勤時間もまちまちで、給料も他の従業員とは違う基準で決めているような場合は、家族としての手伝いという色合いが強いと見なされます。
山田
じゃあ、うちの店で妻がレジを手伝う日だけタイムカードを押して、他のパートさんと同じ時給で計算してもらったら、労働者性が認められる可能性が出てくるってことですね。
木村先生
その理解で合ってます!ただし最終的な判断は年金事務所が個別の実態を見て行うので、自己判断だけで「加入できる」と決めつけないことが大事です。判断に迷ったら、必ず管轄の年金事務所に相談してください。
山田
就業実態がわかったところで、次はうちみたいな小さい個人事業所でも社会保険に入らなきゃいけなくなるケースって、他にあるんですか?
個人事業所が強制適用になるケース
木村先生
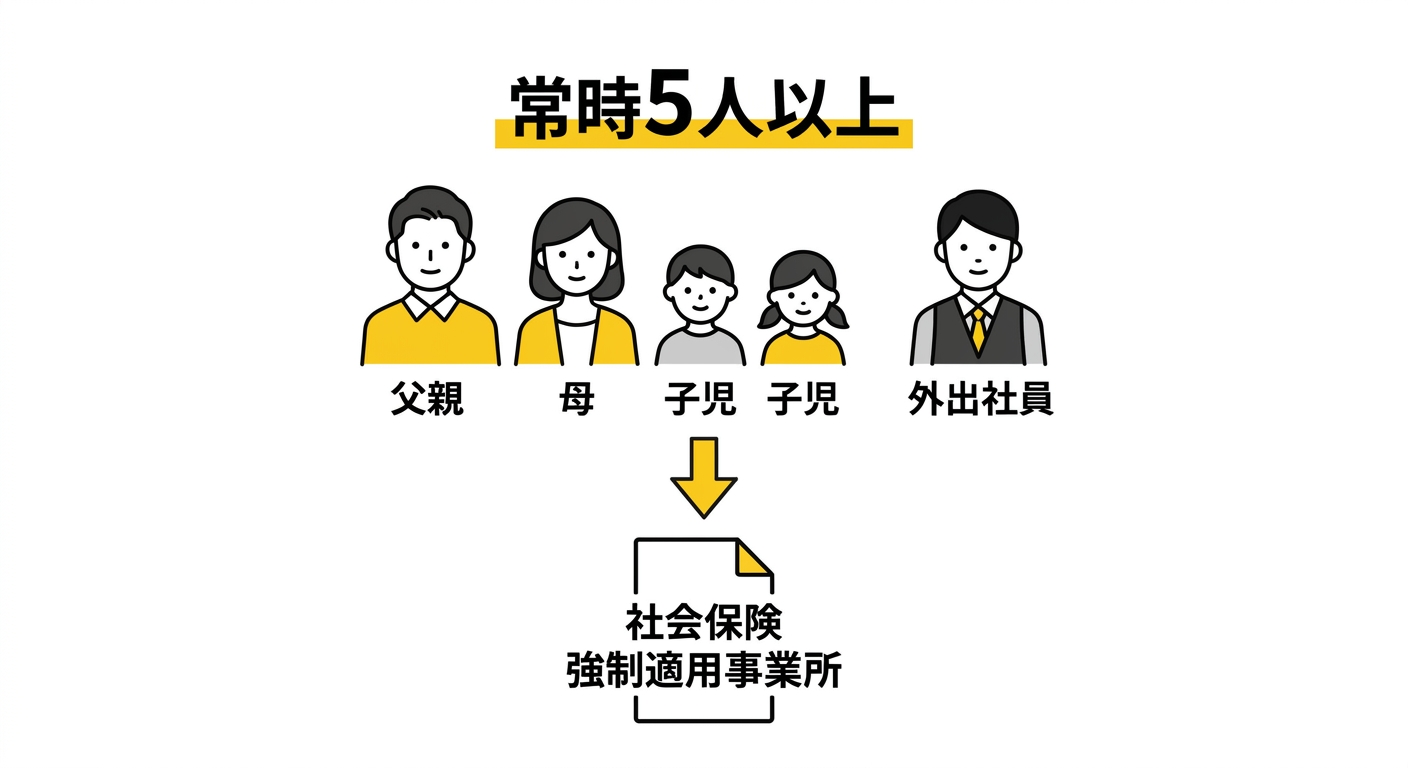
はい、もう1つ大事な論点があります。それは事業所全体としての強制適用です。厚生年金保険・健康保険は、株式会社などの法人の事業所であれば、事業主だけでも強制適用事業所になります。一方で個人の事業所は、農林漁業やサービス業など一部の業種を除いて、常時5人以上の従業員を雇用していれば強制適用事業所になります。
山田
5人以上、ですか!うちは家族3人と妻を入れて4人なので、まだギリギリセーフってことですね(笑)
木村先生
そこは注意が必要なところです。労働者性が認められない同居の親族は、一般に「常時使用する従業員」の人数としてカウントされないと解されています。逆に言えば、労働者性が認められる家族従業員や、家族以外の一般の従業員をどうカウントするかは、事業所ごとの実態によって変わり得ます。正確な人数の考え方は、必ず管轄の年金事務所に確認するようにしてください。
山田
なるほど、単純に「家族も1人、2人…」って数えればいいわけじゃないんですね。
木村先生
そうなんです。ちなみに、この「常時5人以上」の要件には2022年10月1日から新しく対象に加わった業種もあります。弁護士や税理士、社会保険労務士といったいわゆる士業を営む個人事業所も、常時5人以上の従業員を雇用していれば強制適用事業所になりました。それまでは士業の個人事務所は対象外だったので、大きな変更点です。
山田
へえ、士業の先生の事務所も対象になったんですね!これは知らなかったです。じゃあ逆に、うちみたいに従業員が5人未満の個人事業所は、社会保険に入りたくても入れないってことですか?
木村先生
いえ、そんなことはありません。従業員5人未満の個人事業所でも、従業員の半数以上が同意して申請すれば、
任意適用事業所として社会保険に加入できます。この任意適用の仕組みについては、
健康保険の任意適用事業所の記事で手続きを詳しく解説しているので、あわせて読んでみてください。
山田
なるほど、任意でも入れる道があるのは安心ですね。ところで、社会保険以外の雇用保険とか労災保険ってどうなるんですか?家族だから関係ないのかなって思ってたんですけど。
雇用保険・労災保険はどうなるか
木村先生
いいところに気づきましたね!実は雇用保険・労災保険も、社会保険とほぼ同じ考え方で扱いが決まります。同居の親族である家族従業者は、原則として雇用保険の加入対象になりません。つまり、そのままでは失業給付や育児休業給付なども受けられないということです。
山田
ええっ、それも原則ダメなんですか!じゃあ家族はずっと何の保障もないってことに…?
木村先生
慌てないでください(笑)。雇用保険にも例外があって、次の3つをすべて満たし、労働者性が認められる場合は加入対象になり得ます。
家族従業者が雇用保険に加入できる条件
条件①: 事業主の指揮命令に従って業務を行っていることが明確であること
条件②: 始業・終業時刻、休憩時間、休日、賃金の決定・計算・支払方法などの労務管理が他の労働者と同じであること
条件③: 取締役など、事業主と利益を一にする地位にないこと
山田
これって、さっき教えてもらった社会保険の判断基準とほとんど同じ考え方ですね。
木村先生
そのとおりです。指揮命令下にあるかどうか、労務管理が同じかどうかという物差しは、社会保険でも雇用保険でも共通しています。労災保険についても同様で、家族従業者は原則対象外ですが、指揮命令下にあることが明確で、労働条件や勤務実態が他の従業員と同様であれば対象になることがあります。なお、労災保険には特別加入制度という別の仕組みもあり、一定の条件を満たす個人事業主本人やその家族従業者が任意で加入できる場合もあります。
山田
特別加入制度、聞いたことあります!社長さんが自分の労災保険に入るための制度ですよね。
木村先生
そうです。中小事業主等の特別加入については別の記事で詳しく扱っているので、興味があれば読んでみてください。ここでは、社会保険・雇用保険・労災保険それぞれの原則を一度整理しておきましょう。
| 保険の種類 | 家族従業者(同居親族)の原則 | 例外の考え方 |
|---|
| 健康保険・厚生年金 | 国民健康保険・国民年金に加入(対象外) | 就業実態が一般従業員と同様なら被保険者になり得る |
| 雇用保険 | 加入対象外(失業給付等を受けられない) | 指揮命令下・労務管理が他の労働者と同様なら加入対象になり得る |
| 労災保険 | 適用対象外 | 指揮命令下・勤務実態が同様なら対象になり得る、特別加入制度の利用も可能 |
山田
こうして並べてみると、どの保険も「就業実態が一般の従業員と同じかどうか」が共通のカギになってるんですね!
木村先生
まさにそこがポイントです。家族だからと特別扱いするのではなく、実際の働き方に応じて一つずつ判断していく、という姿勢が大切になります。
山田
選択肢があるのはありがたいですね。じゃあ実際にうちで家族従業員を社会保険に入れることになったら、どんな手続きが必要になるんですか?
事業主がやるべきこと・手続きの流れ
木村先生
家族従業員の労働者性が認められて社会保険の被保険者にする場合、基本的な手続きの流れは一般の従業員と同じです。順番に見ていきましょう。
手順
ステップ1: 就業実態の整理と記録
タイムカードや出勤簿で労働時間を管理し、就業規則の適用範囲に家族従業員も含める形に整える
ステップ2: 賃金体系の統一
他の従業員と同じ賃金規程・支払方法(時給・日給・月給の算定基準)で給与を支払う体制にする
ステップ3: 資格取得の届出
就業実態が労働者と同等と判断できたら、健康保険・厚生年金保険の被保険者資格取得届を管轄の年金事務所に提出する
ステップ4: 事業所自体の適用手続き(未加入の場合)
事業所がまだ社会保険の適用事業所になっていない場合は、新規適用届もあわせて提出する
山田
資格取得届は、家族じゃない普通の従業員を採用したときと同じ書類を使えばいいんですか?
山田
わかりました!じゃあ、実際にこのあたりで事業主が気をつけたほうがいいポイントってありますか?
実務上の注意点
木村先生
いくつかありますが、特に重要な点を2つお伝えしますね。
⚠️ 就業実態と申告内容にズレがあると調査で指摘される
タイムカードを付けていない、給与だけ他の従業員より高く(または低く)設定しているなど、就業実態と社会保険上の扱いにズレがあると、年金事務所の調査で「実態は労働者ではないのに加入させている」あるいは逆に「実態は労働者なのに未加入」と指摘されることがあります。日頃から記録を残しておくことが大切です。
山田
うわ、それは怖いですね…。ちゃんと記録を残しておかないとダメなんですね。
木村先生
そうなんです。もう1つ気をつけたいのが、事業拡大のタイミングです。
⚠️ 家族以外の従業員が増えたときは要件を再確認
家族だけで営業していた事業所に家族以外の従業員を1人でも雇い入れると、労働基準法の適用除外がなくなります。さらに従業員数が増えていく過程で「常時5人以上」の要件に近づいていく場合は、事業所全体が強制適用事業所になるタイミングを見落とさないようにしましょう。
山田
家族経営から少しずつ人を増やしていくときが一番の分かれ目ってことですね。うちも将来、パートさんを雇うことになったら気をつけます!
木村先生
そのとおりです。特に法人化を検討している場合は、法人の事業所は従業員の人数にかかわらず社会保険の強制適用事業所になるので、扱いが大きく変わります。個人事業主が法人成りする際の切り替え手続きは、
個人事業主の法人成りの記事にまとめているので、あわせて確認しておくといいですよ。
山田
法人にすると、また話が変わってくるんですね。ところで、家族に給料を払うと税金の面でも何か特別な扱いがあるって聞いたことがあるんですけど、これも関係ある話ですか?
税金面の扱いとの違いに注意
木村先生
いい着眼点です!社会保険とは別の制度ですが、混同されやすいので整理しておきましょう。個人事業主が家族に支払った給与は、原則として必要経費として認められません。ただし一定の要件を満たすと、税制上の優遇を受けられます。
山田
経費にできないんですか!じゃあ家族に給料を払うだけ損するみたいな話になりません?
木村先生
そこを救済するのが青色事業専従者給与や事業専従者控除という仕組みです。申告の種類によって扱いが変わります。
| 申告の種類 | 家族への給与の扱い |
|---|
| 青色申告の場合 | 税務署に届出書を提出すれば、青色事業専従者給与として必要経費に算入できる |
| 白色申告の場合 | 給与そのものは経費にできないが、事業専従者控除(配偶者は上限86万円、その他の親族は上限50万円)を受けられる |
山田
なるほど、青色申告か白色申告かで扱いが結構違うんですね。
木村先生
はい。ここで大事な注意点があります。青色事業専従者給与の支払を受ける人や、白色申告の事業専従者は、配偶者控除や扶養控除の対象にはなりません。税金の優遇と扶養控除は同時に使えないので、どちらが有利かは事前にシミュレーションしておくのがおすすめです。
山田
そこは知らないと後から「あれ、思ってたより税金が減ってない」ってなりそうですね(笑)
木村先生
そうなんです。そしてもう一つ大事なのが、税金の扱いと社会保険の扱いはまったく別物だということです。青色事業専従者給与をもらっている家族でも、就業実態が一般従業員と同じであれば社会保険の被保険者になり得ますし、逆に税制上の優遇を受けていなくても、就業実態次第で社会保険の扱いは変わりません。税金の制度と社会保険の制度を、それぞれ独立したルールとして押さえておくことが大切です。
山田
税金は税金、社会保険は社会保険で別々に考えるってことですね!よくわかりました。
判断に迷ったら
家族従業員の労働者性や、事業所が強制適用に当たるかどうかの判断は、就業実態によって結論が変わります。自己判断で加入の可否を決めず、必ず管轄の年金事務所に相談してください。
- 相談窓口: 事業所の所在地を管轄する年金事務所
- 公式サイト: 日本年金機構(年金事務所の所在地・電話番号もこちらから検索できます)
基本情報まとめ
| 項目 | 内容 |
|---|
| 制度の位置づけ | 個別の施行日を持つ新制度ではなく、労働基準法・厚生年金保険法・健康保険法の運用ルール |
| 原則の取り扱い | 個人事業主の家族従業者は国民健康保険・国民年金に加入するのが原則 |
| 例外(加入し得るケース) | 就業実態が一般従業員と同様で、使用従属性が認められる場合 |
| 個人事業所の強制適用要件 | 農林漁業・サービス業等一部業種を除き、常時5人以上の従業員を雇用 |
| 士業の適用拡大 | 2022年(令和4年)10月1日から弁護士・税理士・社会保険労務士等の個人事務所も対象 |
| 管轄省庁・実施機関 | 厚生労働省/日本年金機構 |
| 公式サイト | https://www.nenkin.go.jp/ |
山田
この表、すごくわかりやすいです!保存しておきます。
木村先生
家族従業員の社会保険は、他の似たような制度ともつながっているので、あわせて押さえておくと理解が深まりますよ。
類似する社会保険トピックとの比較
山田
似たような制度って、例えばどんなものがありますか?
山田
扶養と、今日話してもらった家族従業員の話って別物なんですね。
木村先生
はい、別物です。扶養に入るかどうかは「収入がいくらあるか」で判断されますが、今日の話は「働き方の実態が労働者と言えるかどうか」で判断される点が大きく違います。また、事務所が士業で従業員規模が5人以上になるケースについては
士業の社会保険適用拡大(2022年10月施行)で詳しく解説しているので、士業を営んでいる方はぜひチェックしてください。
山田
全部つながってるんですね、勉強になります!最後に、よくある質問があれば教えてください。
よくある質問
山田
妻をパートとして雇って、他のパートさんと同じ条件で働いてもらえば、社会保険に入れられるんですか?
木村先生
可能性はあります。タイムカードでの労働時間管理、他のパートさんと同じ時給・シフト、就業規則の適用など、就業実態が一般の従業員と同等であれば、使用従属性が認められて健康保険・厚生年金の被保険者になり得ます。ただし最終判断は年金事務所が個別に行うので、事前に相談することをおすすめします。
山田
逆に、家族を社会保険に入れたくない場合はどうすればいいんですか?
木村先生
特別な手続きは不要です。就業実態が「事業を手伝う家族」の範囲にとどまっていれば、原則どおり国民健康保険・国民年金のままで問題ありません。無理に労働者扱いにする必要はなく、実態に合った形にしておくことが大切です。
山田
従業員が増えて5人以上になったとき、家族従業員もカウントするんですか?
木村先生
労働者性が認められない同居の親族は、一般にカウント対象に含まれないと解されています。ただし境界線がわかりにくいケースもあるので、人数が5人に近づいてきたら早めに管轄の年金事務所に確認しておくと安心です。
山田
今日はありがとうございました!家族を雇うときの社会保険、なんとなくのイメージだけだったのがすっきりしました!
木村先生
家族経営だからこそ、就業実態の記録はしっかり残しておいてくださいね。困ったときはいつでも相談してください!
関連書類・リンク