保険料・標準報酬
組合健保と協会けんぽの違い|保険料率・付加給付を解説
厚生労働省公式案内 →
ぼくは中小企業の総務担当なんだけど、先日、取引先の大企業の人事担当者と名刺交換したときに「うちは組合健保なので」とさらっと言われて、正直ピンと来なかった。うちの会社は協会けんぽだけど、それって何が違うんだろう。健康診断の案内や給与明細の保険料の欄をあらためて見返しながら、今日は木村先生に根掘り葉掘り聞いてみることにした。
組合健保と協会けんぽ、そもそも何が違うのか
山田
先生、単刀直入に聞きます。組合健保と協会けんぽって、結局どっちも「健康保険」ですよね。何がそんなに違うんですか。
木村先生
大きな枠組みでいえば同じ被用者保険です。ただ運営している保険者(お金を集めて給付を決める団体)がまったく別なんですよ。協会けんぽは全国健康保険協会という一つの組織が全国を運営していて、組合健保は企業や業界団体が自前で設立した健康保険組合が運営しています。
山田
へえ、そもそも別の団体が運営してるんですね。うちの会社は最初からずっと協会けんぽなんですけど、なんでそうなってるんですか。
木村先生
実は健康保険組合を作るには条件があって、条件を満たせない会社は自動的に協会けんぽに加入することになるんです。だから中小企業のほとんどは協会けんぽ、大企業や同業種の企業グループは健保組合というすみ分けが自然にできています。
山田
条件ってどれくらいの規模の話なんですか。ちょっとイメージが湧かないです。
木村先生
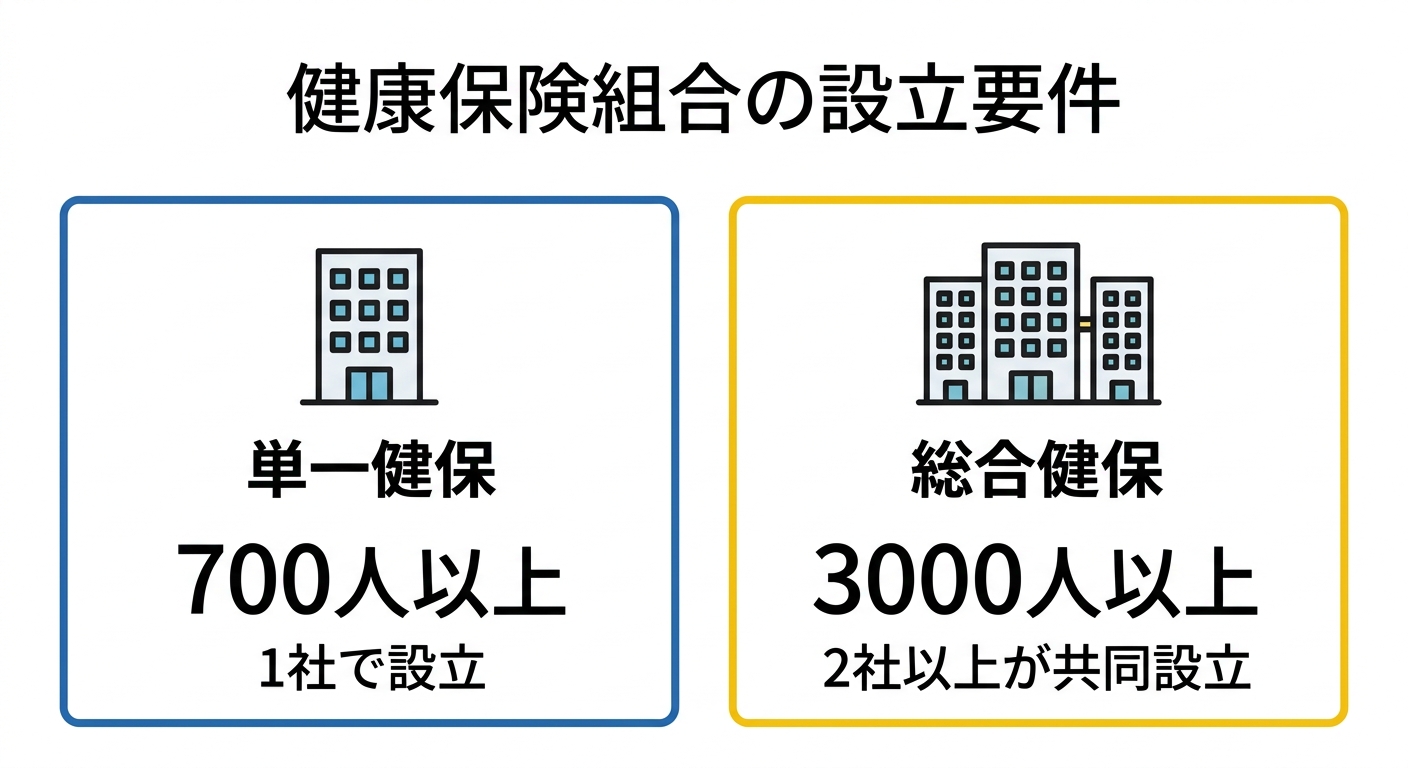
1社だけで設立する「単一健保」は常時700人以上の被保険者、複数の会社が共同で設立する「総合健保」は合計で常時3,000人以上が必要です。健康保険組合連合会(けんぽれん)の集計では、健保組合の加入者は全体で約2,800万人、組合数は1,388組合にのぼり、そのうち単一健保が8割以上を占めています。
山田
けっこうな規模がいるんですね。じゃあ協会けんぽ側はどれくらいの人が入ってるんですか。
木村先生
協会けんぽの加入者数は約4,000万人で、国内の医療保険者としては最大規模です。2008年に、それまで国(当時の社会保険庁)が運営していた政府管掌健康保険を引き継いで設立された経緯があって、47都道府県それぞれに支部を置いて地域の実情を踏まえて運営しています。
まず押さえるべき構造
- 健康保険は事業所ごとに加入する。個人で選べるものではない
- 健保組合を設立していない事業所は自動的に協会けんぽに加入する
- 健保組合には単一健保(1社設立・700人以上)と総合健保(2社以上共同・3000人以上)がある
山田
なるほど、まずは「加入できるかどうかの条件」があって、その結果で決まる仕組みなんですね。じゃあ実際にお金の面、保険料率はどれくらい違うんですか。
保険料率の決まり方はここまで違う
木村先生
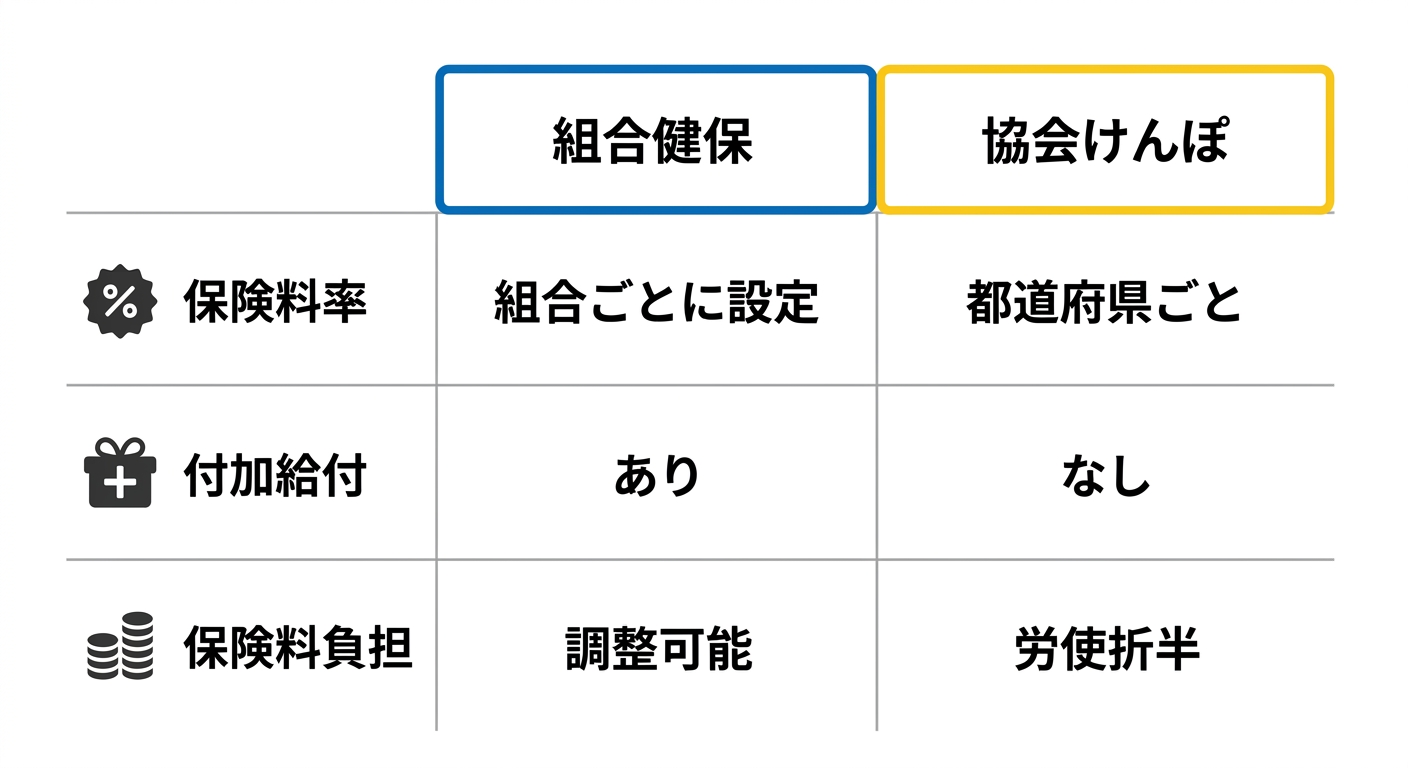
ここが一番の違いといってもいいところです。協会けんぽの保険料率は、加入者の医療費の状況などをもとに本部の運営委員会が都道府県ごとに算出して決定します。一方、健保組合では各組合が自分たちの財政状況を見ながら自主的に保険料率を設定できるんです。
山田
都道府県ごとに違うって、住んでる場所で保険料が変わるってことですか。ちょっと不思議です。
木村先生
そうなんです。協会けんぽは毎年3月分(4月納付分)から保険料率が改定されます。たとえば令和8年度の都道府県単位保険料率を見ると、東京都は令和7年度の9.91%から9.85%に引き下げられました。全都道府県でみると、佐賀県が10.55%で最も高く、新潟県が9.21%で最も低くなっています。
| 都道府県 | 令和7年度 | 令和8年度 |
|---|---|---|
| 東京都 | 9.91% | 9.85% |
| 神奈川県 | 9.92% | 9.92%(据え置き) |
| 佐賀県(最高) | 10.78% | 10.55% |
| 新潟県(最低) | 9.55% | 9.21% |
| 沖縄県 | 9.44% | 9.44%(据え置き) |
山田
都道府県でこんなに差があるんですね。じゃあ健保組合側の保険料率って、平均するとどれくらいなんですか。
木村先生
健康保険組合連合会が公表した令和7年度予算の早期集計結果によると、健保組合全体の平均保険料率は9.34%で、前年度から0.03ポイント増加し過去最大となりました。ただしこれはあくまで平均で、規約によって協会けんぽの水準を超える保険料率を設定している健保組合も少なくありません。
⚠️ 保険料率は「健保組合の方が必ず安い」わけではない
健保組合は自主的に保険料率を決められますが、それは安くできる余地があるという意味であって、保証ではありません。高齢者医療への拠出金負担が重い健保組合では、協会けんぽの平均を上回る保険料率を設定しているケースもあります。自社の保険料率は必ず給与明細や健保組合の規約で確認してください。
山田
「自主的に決められる」って聞くと安くなりそうなイメージがあったんですけど、必ずしもそうじゃないんですね。保険料の負担割合はどうなんですか。
保険料負担割合も規約次第で変わる
木村先生
協会けんぽでは、保険料は事業主と被保険者が折半で負担します。50対50ですね。これに対して健保組合では、規約によって被保険者側の負担割合を5割より低く設定できます。つまり会社側がより多く負担する設計にできるということです。
山田
それって従業員からすると嬉しい話ですよね。会社が多めに払ってくれるなら手取りが増えますし。
木村先生
そのとおりです。総じて健保組合の方が被保険者の保険料負担を抑えやすいといわれています。ただしこれも組合の財政状況次第で、必ず折半より有利になるとは限らない点は保険料率と同じです。標準報酬月額の等級表そのものは全国共通の仕組みなので、詳しくは標準報酬月額の仕組みと保険料計算も合わせて確認しておくと計算のイメージがつかみやすいです。
山田
負担割合の話はわかりました。次はもう一つの大きな違い、「付加給付」について教えてください。取引先の人がそれを自慢げに話してたのが気になってるんです。
付加給付、これが組合健保最大の魅力
木村先生
付加給付は、健康保険法で定められた法定給付に上乗せして健保組合が独自に支給する給付のことです。代表的なのが高額療養費の付加給付で、1カ月の医療費の自己負担額が法定の限度額に届いていなくても、健保組合が独自に設定したさらに低い限度額を超えていれば、超えた分が給付されます。
山田
え、それってつまり実質の自己負担上限がもっと低くなるってことですか。
木村先生
まさにそうです。組合によっては自己負担の実質上限を月2万円前後に設定しているところもあります。ほかにも出産育児一時金の付加金、訪問看護療養費の付加給付、埋葬料の付加給付を実施している健保組合も見られます。高額療養費制度の申請方法で解説している法定の限度額に、この付加給付がさらに乗る形だとイメージしてください。
山田
協会けんぽにはこの付加給付、ないんですか。
木村先生
協会けんぽには付加給付という制度自体がありません。あるのは健康保険法で全国一律に定められた法定給付だけです。この差が「組合健保は手厚い」と言われる一番の理由ですね。
付加給付の代表例
- 高額療養費付加金:法定の自己負担限度額をさらに下回る独自の上限を設定
- 出産育児一時金付加金:法定の一時金に組合独自の上乗せ
- 埋葬料付加金・訪問看護療養費付加金:組合の規約による独自給付
- 実施内容と金額は組合ごとに異なるため、必ず自社の健保組合規約で確認する
山田
なるほど、付加給付があるかないかで実質的な保障の手厚さがかなり違うんですね。ちなみに、健保組合だけの制度ってほかにもあるんですか。
後期高齢者支援金の加算・減算制度という違いも
木村先生
少しマニアックな話になりますが、健保組合は厚生労働省の「後期高齢者支援金の加算・減算制度」の対象になっています。特定健診や特定保健指導の実施率が基準に届かないと拠出金が増額(加算)され、逆に実施率が高いと減額(減算)される仕組みです。
山田
それって協会けんぽにはないんですか。
木村先生
協会けんぽは2018年度からこの制度の対象外になりました。母体企業が設立した健保組合と、事業所が強制的に加入する協会けんぽでは性質が異なり、実績を一律に比較するのは適切でないという理由からです。代わりに協会けんぽ独自のインセンティブ制度が動いていて、47都道府県支部を特定健診実施率など5つの指標でランク付けし、成績上位の支部の保険料率を引き下げる仕組みになっています。
山田
つまり健保組合は「健診をちゃんとやらせる」インセンティブが直接効いてくる仕組みなんですね。ちなみに、単一健保と総合健保でもこのあたりの扱いって違うんですか。
単一健保と総合健保、同じ組合健保でもここが違う
木村先生
いい質問です。後期高齢者支援金の加算・減算制度では、単一健保と総合健保で基準そのものが異なります。加算対象になる基準は、特定健診の受診率が単一健保で70%未満、総合健保で64.6%未満、特定保健指導の実施率が単一健保で11.4%未満、総合健保で5%未満です。
山田
単一健保の方が基準が厳しいんですね。なんでそんな差があるんですか。
木村先生
総合健保は複数の事業所が加入しているため、事業主との連携がとりづらく、特定健診・特定保健指導の受診勧奨を加入者一人ひとりに行き届かせるのが難しい傾向があるからだと説明されています。減算要件になる総合評価指標でも、特定健診実施率の基準値は単一健保81%、総合健保76.5%と、単一健保の方が高い水準を求められます。
山田
同じ組合健保という括りでも、単一か総合かで求められる基準が違うんですね。組合ごとの事情もいろいろありそうです。健保組合の運営って、どうやって作るものなんですか。会社の総務としてもちょっと気になります。
健康保険組合を新しく作る要件、実務目線で
木村先生
健康保険法では、適用事業所の事業主が常時700人以上の被保険者を使用していれば、単独で健康保険組合を設立できると定められています。複数の事業主が共同で設立する場合は、被保険者の数を合算して常時3,000人以上必要です。
山田
700人か3,000人か。うちの会社は全然届かない規模なので、協会けんぽ一択だったわけですね。仮に条件を満たしたら、あとは届出すればすぐ設立できるんですか。
木村先生
いえ、手続きが必要です。健康保険組合を設立しようとする事業主は、対象となる事業所に使用される被保険者の2分の1以上の同意を得たうえで規約を作り、厚生労働大臣の認可を受けなければなりません。2つ以上の適用事業所で共同設立する場合は、その同意は各事業所ごとに得る必要があります。
手順
- 設立要件の確認:単一健保は常時700人以上、総合健保は合算で常時3,000人以上の被保険者
- 被保険者の同意取得:設立対象事業所の被保険者の2分の1以上の同意
- 規約の作成:保険料率・付加給付の内容・組合の組織運営を定める
- 厚生労働大臣への認可申請:規約と同意書類を添えて申請
- 認可・成立:認可を受けた時点で健康保険組合として成立する
山田
認可を受けた時点で成立、って法律にちゃんと書いてあるんですね。じゃあ逆に、健保組合をやめる、解散するときはどうなるんですか。
組合を解散するときの手続き
木村先生
健保組合が解散すると、加入していた事業所と被保険者は協会けんぽに移行するのが基本です。解散にあたっては、組合の理事長だった人が主たる事務所の所在地を管轄する都道府県知事に対して総括的な事務引継ぎを行い、被保険者名簿や給付記録、保険証の引継ぎも必要になります。この手続きの枠組みは厚生労働省(当時の保険局)の通知で定められています。
山田
解散のときも結構な手続きが必要なんですね。健保組合を持ってる会社が急になくなるってことはないと思いますけど、合併とかで組合がなくなることもあるんですか。
木村先生
あります。企業合併やグループ再編で健保組合同士が合併したり、財政悪化で解散して協会けんぽに移行したりするケースは実際に起きています。財政状況が厳しい健保組合が増えているのは、さきほどの平均保険料率が過去最大になっている背景とも重なる話です。
山田
なるほど、経営判断の一つとして健保組合の存続・解散があるってことなんですね。ちょっと会社目線の話が続いたので、今度は従業員側の目線で聞きたいんですけど、僕らは保険者を自分で選べるんですか。
従業員は保険者を自分で選べるのか
木村先生
結論からいうと、従業員が個人で協会けんぽと健保組合を選ぶことはできません。勤務先の会社がどちらに加入しているかで自動的に決まります。転職して勤務先が変われば、保険者も変わることになります。
山田
転職したら保険者が変わる、というのは何となくイメージできます。でも、退職してすぐ次の会社が決まらないときはどうなるんですか。
木村先生
その場合の選択肢の一つが任意継続被保険者制度です。退職前に継続して2カ月以上被保険者だった人が、退職後も最大2年間、同じ健康保険(協会けんぽまたは健保組合)に加入し続けられる制度ですね。ただし保険料は事業主負担がなくなるので全額自己負担になります。
山田
全額自己負担かあ。途中でやめたくなったらどうするんですか。
木村先生
2022年の制度改正で、任意継続の途中でも本人の申出によって自己都合で資格を喪失できるようになりました。任意継続被保険者の資格喪失(任意脱退)で詳しく解説していますが、国民健康保険の保険料と比較して有利な方を選べるようになった変更です。
山田
選べる場面が意外とあるんですね。健保組合ならではの退職後の制度って、さっき先生がちらっと言ってた気がするんですけど。
退職後も使える組合健保だけの制度:特例退職被保険者
木村先生
よく覚えてますね。厚生労働大臣の認可を受けた「特定健康保険組合」に限り、特例退職被保険者制度を実施できます。定年などで退職して老齢厚生年金を受けている人が、75歳で後期高齢者医療制度に加入するまでの間、現役の被保険者とほぼ同じ保険給付や保健事業を受けられる制度です。特例退職被保険者制度で個別の要件を詳しく整理しています。
山田
誰でも入れるわけじゃないんですよね。
木村先生
加入要件があります。代表的な例では、健保組合の被保険者期間が通算20年以上ある人、または40歳以降の被保険者期間が10年以上ある人のどちらかを満たし、かつ老齢厚生年金の受給権があることが必要です。保険料は労使折半ではなく全額自己負担になりますが、国民健康保険より保障が手厚いケースもあるため、退職前によく比較検討する価値があります。
⚠️ 特例退職被保険者は「協会けんぽには存在しない」制度
特例退職被保険者制度は特定健康保険組合だけの制度で、協会けんぽにはこれに相当する制度がありません。協会けんぽ加入者が退職後に検討できるのは、任意継続被保険者制度や国民健康保険への切り替えが中心になります。
山田
これも健保組合の付加給付と同じで、「入っている保険者次第で退職後の選択肢まで変わる」んですね。ここまでの話、一度まとめてもらえますか。
基本情報まとめ
| 項目 | 健康保険組合(組合健保) | 協会けんぽ |
|---|---|---|
| 保険者 | 各健康保険組合 | 全国健康保険協会 |
| 加入者規模 | 約2,800万人(1,388組合) | 約4,000万人 |
| 設立要件 | 単一健保700人以上/総合健保3,000人以上 | なし(未設立事業所が自動加入) |
| 保険料率 | 組合が自主的に設定(例:平均9.34%、令和7年度) | 都道府県ごとに毎年3月分から改定 |
| 保険料負担 | 規約で被保険者負担を5割未満にできる | 労使折半 |
| 付加給付 | 設定可能(高額療養費付加金等) | なし |
| 後期高齢者支援金の加算・減算 | 対象 | 対象外(独自インセンティブ制度) |
| 特例退職被保険者制度 | 特定健康保険組合のみ実施可 | なし |
| 管轄省庁 | 厚生労働省 | 厚生労働省 |
| 公式サイト | 健康保険組合連合会・各組合サイト | 全国健康保険協会(協会けんぽ) |
山田
こうして並べると、運営主体の違いが保険料率にも付加給付にも、退職後の制度にまで一貫して効いてくるのがよくわかります。
総務担当が押さえておくべき実務ポイント
- 自社がどちらに加入しているかは、健康保険証(資格確認書)や給与明細の保険料欄で確認できる
- 健保組合加入の場合、規約の内容(保険料率・付加給付・負担割合)は組合ごとに異なるため必ず自社の規約を確認する
- 協会けんぽ加入の場合、保険料率は毎年3月分(4月納付分)から都道府県単位で改定される点を給与計算の担当者は把握しておく
似たテーマの社会保険手続きも合わせてチェック
山田
関連して確認しておいた方がいい手続きってありますか。
木村先生
協会けんぽの保険料率の仕組みをもっと詳しく知りたければ協会けんぽの都道府県別保険料率、保険料計算の土台になる標準報酬月額を確認したいなら標準報酬月額の仕組みと保険料計算を読んでおくと理解が深まります。退職前後の手続きは任意継続被保険者制度と任意継続被保険者の資格喪失(任意脱退)、高額な医療費が発生したときの法定給付の基本は高額療養費制度の申請方法で整理しています。
よくある質問
山田
最後に、よく聞かれそうな疑問をいくつか確認させてください。まず、健保組合か協会けんぽかは従業員が選べないんでしたよね。
木村先生
そうです。勤務先がどちらの保険者に加入しているかで自動的に決まります。個人で選択することはできません。
山田
転職したら保険者は必ず変わるんですか。
木村先生
転職先の会社が加入している保険者に切り替わります。転職前後どちらも協会けんぽであっても、都道府県が変われば保険料率は変わりますし、転職前後どちらも同じ健保組合というケースもあります。
山田
健保組合の方が保険料は必ず安いんですか。
木村先生
必ずではありません。組合が自主的に保険料率を決められるだけで、財政状況によっては協会けんぽの平均を超える保険料率を設定している組合もあります。
山田
付加給付の内容はどこで確認すればいいですか。
木村先生
加入している健康保険組合の規約や、組合が発行する加入者向けの案内、組合のウェブサイトで確認できます。協会けんぽには付加給付制度自体がありません。
山田
単一健保と総合健保でも基準が違うって話がありましたけど、従業員側はそこまで気にしなくていいんですか。
木村先生
従業員として日常的に意識する必要はあまりありません。給付内容や保険料への影響は、単一か総合かよりも、自分が加入している組合の規約や保険料率そのものの方が直接効いてきます。総務担当としては、自社の組合が単一健保か総合健保かを知っておくと、後期高齢者支援金の加算・減算の話が出たときに理解しやすくなる、という程度で十分です。
山田
今日は本当にすっきりしました。取引先の人が組合健保の話をしてたのも、こういう背景があったんですね。ありがとうございました。
木村先生
どういたしまして。自社がどちらの保険者に入っているかを知っておくだけでも、従業員からの問い合わせに答えやすくなりますよ。